硅光子:抢走互联生意的下一代技术,离爆发还有几步?
去年英伟达GH100出来的时候,不少人盯着H100的算力惊呼,没多少人注意到,英伟达给H100配套的NVLink互联,已经悄悄用上了硅光子方案。
AI大模型把算力堆到千亿万亿参数,集群里的芯片要互相传数据,原来的电铜线已经顶不住了。发热大、损耗高、带宽跑不上去,整个半导体行业都在找新的出路。硅光子就是那个被推到台前的答案。
说实话,很多人听到硅光子四个字,第一反应就是又一个炒出来的AI概念。其实这东西学术界搞了几十年,最近两年才刚好踩中了AI爆发的节点。
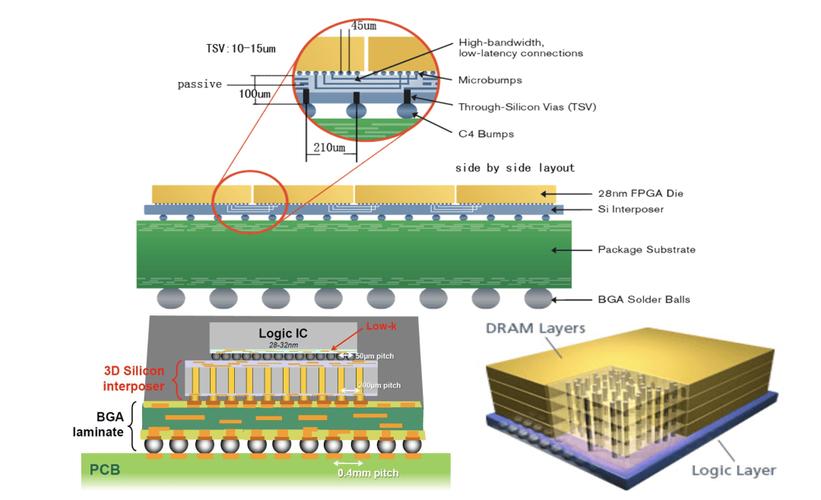 硅光子芯片集成层结构示意图
硅本身透光性好,成本低,还能沿用成熟的CMOS工艺生产,做光波导是绝佳选择。行业卡了几十年的问题,就是硅本身发不出光——硅是间接带隙材料,电光转换效率极低,根本没法做激光器。
最近五年工艺突破了,主流用的是异质集成方案:把能发光的III-V族半导体材料,直接键合到硅片上,把激光器、调制器、探测器、波导全集成在一块指甲盖大小的硅片上。和传统分立器件的光模块比,体积能缩小90%,功耗降30%以上,密度还能做的更高。
别信那些“硅光子取代CMOS”的噱头。至少未来十年,计算的核心还是电子芯片,硅光子就是解决电互联解决不了的带宽和功耗问题,把长距离高速传输的活接过来。
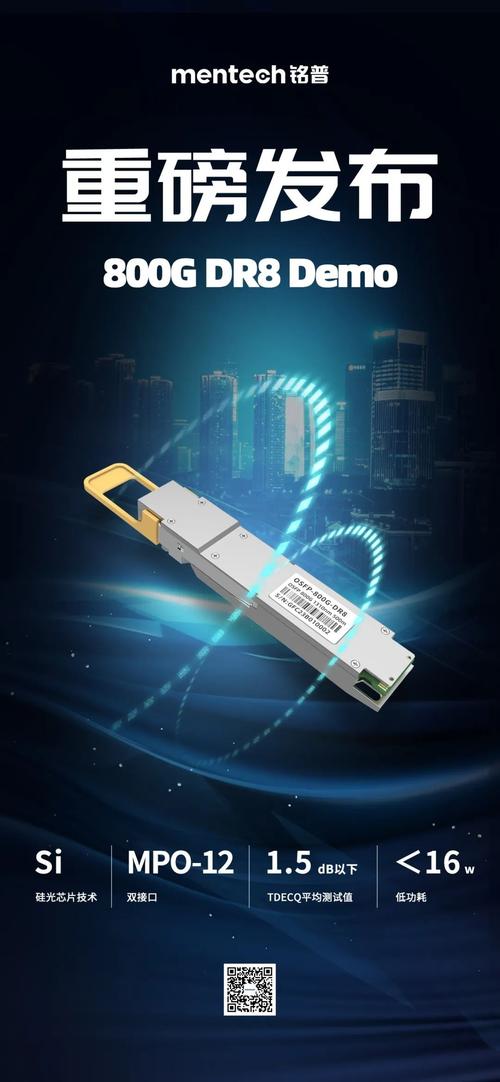 硅光子800G光模块成品测试
不过话说回来,热闹归热闹,产业化的坎真的不少。
第一个坎就是良率。异质集成键合的时候,偏差超过100纳米就废了,整条线做下来,头部厂商的良率能做到60%就算顶尖水平,传统分立器件光模块的良率都稳定在95%以上了。良率低就意味着成本降不下来,现在同规格的硅光子模块,还是比传统方案贵10%到20%,只有对体积和功耗要求极高的高端AI数据中心才愿意买单,普通场景根本用不起。
第二个坎就是上游卡脖子。核心的高精度键合设备、自动耦合设备,基本还是依赖进口,高端的磷化铟激光器芯片,国内能批量供货的也没几家。
这不是技术原理走不通,是工艺精度和产业链配套没跟上。说实话,很多初创公司拿个实验室样品就吹量产,真到良率爬坡的时候,才发现一堆解决不了的工艺问题,最后只能烧完融资关门。
泡沫真的不小!
 未来三年,硅光子会渗透到哪里
最先起来的肯定是高端数据中心光模块。现在800G硅光子模块已经批量出货,不少头部厂商已经拿出了1.6T的样品,明年后年就能上量。AI大模型扩容,数据中心内部每两年带宽就要翻一倍,电互联的瓶颈会越来越明显,硅光子的优势会越来越大。
我判断,三年之内,全球1.6T以上高端光模块里,硅光子方案的渗透率会超过35%,五年内摸到50%。这个增量已经足够养出好几家千亿级的公司了。
第二个大市场就是车载激光雷达。现在主流的车载激光雷达,要么是MEMS方案,要么是OPA方案,可靠性和成本一直压不下来。硅光子做的全固态激光雷达,把所有光路都集成在一块芯片上,没有运动部件,可靠性高,体积小,成本能降到几百块人民币,比现有方案便宜三分之一以上。
不少国内新势力车企已经在路测样品了,2025年之后应该能看到大批量上车,到时候十几万的家用车也能装上高性能激光雷达。
还有远期的光量子计算,现在大部分做光量子平台的团队,都是用硅光子做集成载体,这个是十年后的故事,三五年内还看不到大规模落地。
要说风险,除了刚才说的泡沫,还有行业标准的问题。现在整个行业还没有统一的接口规范,各家做各家的方案,下游客户选型、适配都麻烦,会拖慢渗透速度。
国内玩家的机会其实不小。我们本来就是全球最大的光模块生产国,下游AI、汽车的需求都足,只要能把良率提上来,把上游配套慢慢做起来,刚好能借硅光子这个新赛道,打破国外厂商在高端光模块领域的专利垄断。
下一次你秒加载出AI生成的大段内容的时候,背后传输数据的,可能就是一块不起眼的硅光子芯片。
到底什么是硅光子?不是造光子芯片那么简单
很多人会把硅光子和光子芯片混为一谈,其实这里的误会很大。现在能落地商业化的硅光子,核心任务从来不是替代电子芯片做计算,就是干互联传输的活。 说白了,就是把光信号的传输、调制这些功能,集成在一块硅衬底上,用低损耗的光代替电信号传数据,仅此而已。硅光子芯片集成层结构示意图
硅本身透光性好,成本低,还能沿用成熟的CMOS工艺生产,做光波导是绝佳选择。行业卡了几十年的问题,就是硅本身发不出光——硅是间接带隙材料,电光转换效率极低,根本没法做激光器。
最近五年工艺突破了,主流用的是异质集成方案:把能发光的III-V族半导体材料,直接键合到硅片上,把激光器、调制器、探测器、波导全集成在一块指甲盖大小的硅片上。和传统分立器件的光模块比,体积能缩小90%,功耗降30%以上,密度还能做的更高。
别信那些“硅光子取代CMOS”的噱头。至少未来十年,计算的核心还是电子芯片,硅光子就是解决电互联解决不了的带宽和功耗问题,把长距离高速传输的活接过来。
资本追着跑的赛道,坎在哪
今年上半年,国内光模块领域的硅光子项目融资,平均一周一起。从上游设备到下游封测,全产业链都在抢布局。 国外更不用说,Intel十几年前就砸钱搞研发,现在已经给微软的数据中心批量供货硅光子模块,博通、思科这些老牌厂商都推出了成熟的硅光子方案,英伟达更是直接把硅光子用到了自己的GPU互联上。硅光子800G光模块成品测试
不过话说回来,热闹归热闹,产业化的坎真的不少。
第一个坎就是良率。异质集成键合的时候,偏差超过100纳米就废了,整条线做下来,头部厂商的良率能做到60%就算顶尖水平,传统分立器件光模块的良率都稳定在95%以上了。良率低就意味着成本降不下来,现在同规格的硅光子模块,还是比传统方案贵10%到20%,只有对体积和功耗要求极高的高端AI数据中心才愿意买单,普通场景根本用不起。
第二个坎就是上游卡脖子。核心的高精度键合设备、自动耦合设备,基本还是依赖进口,高端的磷化铟激光器芯片,国内能批量供货的也没几家。
这不是技术原理走不通,是工艺精度和产业链配套没跟上。说实话,很多初创公司拿个实验室样品就吹量产,真到良率爬坡的时候,才发现一堆解决不了的工艺问题,最后只能烧完融资关门。
泡沫真的不小!
未来三年,硅光子会渗透到哪里
未来三年,硅光子会渗透到哪里
最先起来的肯定是高端数据中心光模块。现在800G硅光子模块已经批量出货,不少头部厂商已经拿出了1.6T的样品,明年后年就能上量。AI大模型扩容,数据中心内部每两年带宽就要翻一倍,电互联的瓶颈会越来越明显,硅光子的优势会越来越大。
我判断,三年之内,全球1.6T以上高端光模块里,硅光子方案的渗透率会超过35%,五年内摸到50%。这个增量已经足够养出好几家千亿级的公司了。
第二个大市场就是车载激光雷达。现在主流的车载激光雷达,要么是MEMS方案,要么是OPA方案,可靠性和成本一直压不下来。硅光子做的全固态激光雷达,把所有光路都集成在一块芯片上,没有运动部件,可靠性高,体积小,成本能降到几百块人民币,比现有方案便宜三分之一以上。
不少国内新势力车企已经在路测样品了,2025年之后应该能看到大批量上车,到时候十几万的家用车也能装上高性能激光雷达。
还有远期的光量子计算,现在大部分做光量子平台的团队,都是用硅光子做集成载体,这个是十年后的故事,三五年内还看不到大规模落地。
要说风险,除了刚才说的泡沫,还有行业标准的问题。现在整个行业还没有统一的接口规范,各家做各家的方案,下游客户选型、适配都麻烦,会拖慢渗透速度。
国内玩家的机会其实不小。我们本来就是全球最大的光模块生产国,下游AI、汽车的需求都足,只要能把良率提上来,把上游配套慢慢做起来,刚好能借硅光子这个新赛道,打破国外厂商在高端光模块领域的专利垄断。
下一次你秒加载出AI生成的大段内容的时候,背后传输数据的,可能就是一块不起眼的硅光子芯片。 
