光通信:被低估的AI算力下一代底座
你现在能流畅点开这篇文章,刷得起云端的4K直播,连得上大模型的在线接口,背后一半功劳要给光通信。大多数人只看到了天上的5G信号、地上的AI服务器,从来没注意过埋在海底、地下、数据中心墙角的那些光纤和模块。
很多人提起光通信,第一反应就是“老掉牙的基础设施”,赚辛苦钱的行业,有什么好聊的?
错得离谱。
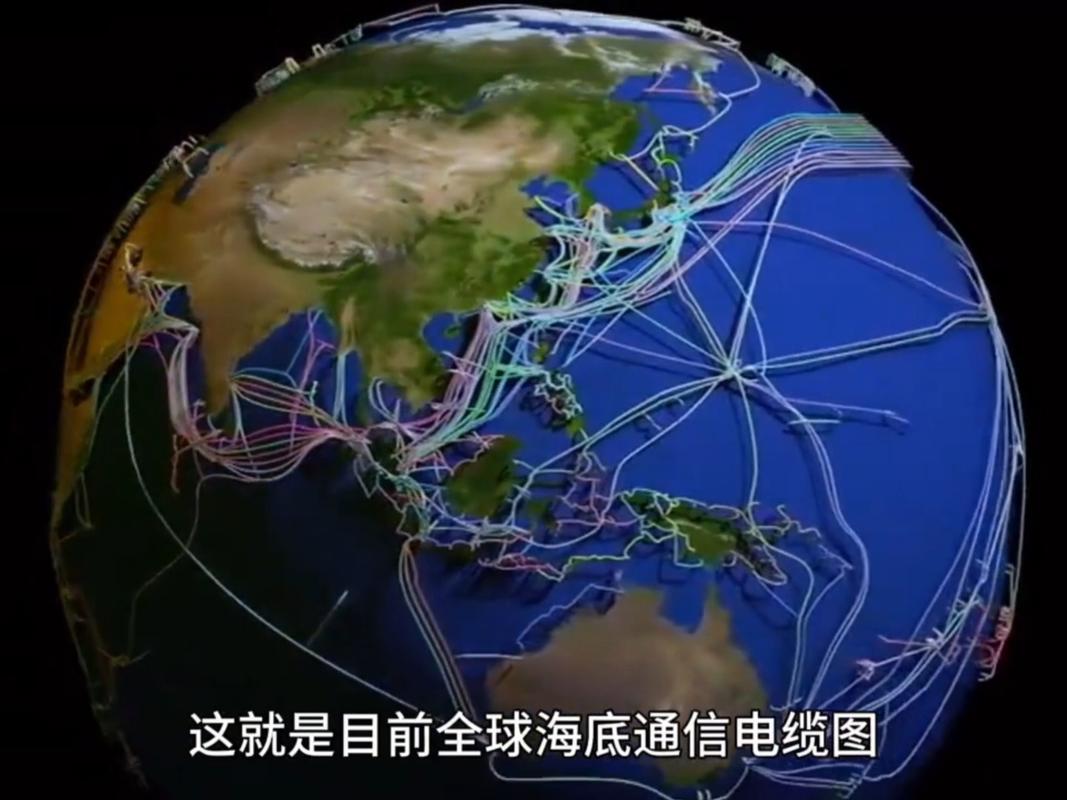 全球跨洋海底光纤光缆布局图
电信号早就碰到天花板了。摩尔定律放缓,现在数据中心里,交换机和服务器之间,每天要跑的流量一年翻一倍还多,电铜线的带宽不够,延迟下不去,功耗还高得吓人——每一度电跑光传输,能比电传输多带至少十倍的流量。这不是什么实验室的黑科技,是已经算清楚的账。
说实话,之前光通信闷声发展几十年,要不是AI爆了,大部分人还意识不到它有多重要。
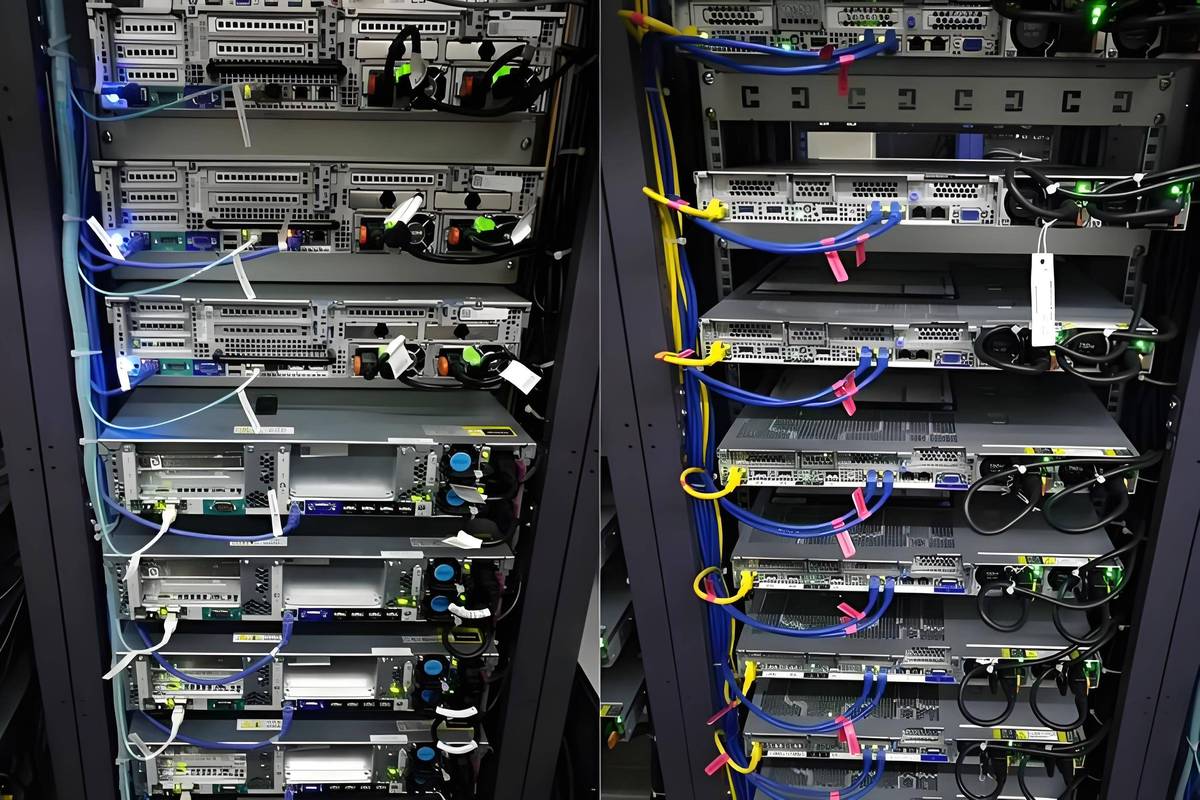 数据中心内部800G光模块安装图
整个产业链的逻辑都变了。以前光通信是运营商投资驱动,靠铺新光纤赚钱,周期波动特别大。现在变成了AI和数字经济驱动,需求来自云厂商,来自算力网络,增长的确定性强了很多。
但落地的瓶颈也扎眼。最卡脖子的就是高端光芯片。目前100G以上的高端光芯片,全球大部分份额还是握在海外几家厂商手里,国内厂商能做,但良率上不去,成本比别人高两成还多,卡脖子的程度其实不输高端数字芯片。
不过话说回来,路线之争都还没停。硅光方案和传统磷化铟方案谁能赢,到现在行业里还没共识。硅光成本低适合大规模集成,但性能目前还差一点;磷化铟性能好但成本降不下去,两条路线都在砸钱,谁先跑出来谁就能占接下来的市场。
国内的中游模块厂商已经拿到了全球超过一半的市场份额,这是已经跑出来的成绩,往上卡脖子的地方,就是接下来十年的机会。
 风险和未来:没有一帆风顺的产业升级
现在所有人都看到了光通信的机会,但风险也藏在水下,很少有人提。
第一个是供应链风险。高端光芯片生产需要的外延设备还是依赖进口,一旦供应链出问题,整个产能都要停,这个问题不是砸几个钱就能一朝一夕解决的,得熬。
第二个是全球治理的风险。现在全球95%的跨境数据流量走海底光缆,这些光缆的铺设、维护大部分掌握在海外企业手里,之前几次红海海域光缆断裂,直接导致好几个中东国家断网,安全隐患一直都在,我们自己的全球光缆布局还需要补不少短板。
至于未来三到五年,其实明牌已经摆出来了:
第一,光进电退是不可逆转的趋势。从数据中心的柜间互联,到服务器内的板间互联,最终一定会走到芯片间的光互联,带宽越拉越大,功耗越降越低,这个方向没人能挡。
第二,国产替代会继续往上游走。未来三到五年,国内厂商肯定能突破100G、200G高端光芯片的良率问题,份额会慢慢涨上来,但要完全替代海外头部厂商,还需要更长时间,急不来。
第三,全光网会真正走进消费端。千兆普及之后,万兆入户会慢慢推开,到时候你家里所有设备连网都不会卡,8K直播、云端实时渲染这些早就提出来的应用,才能真正落地到普通人手里。
很多人追AI的热点,追大模型的热点,却忘了所有的算力最终都需要通路才能跑出来。没有足够宽的光通路,再强的算力也堵在数据中心里,到不了用户端。
潮水才刚刚涨起来。
别只知道光纤,光通信的技术边界早就扩了
光通信的本质,就是用激光承载数字信号,靠玻璃纤维做传输通道。初中课本讲的全反射原理,到今天也没变,但应用边界早就翻了好几倍。 最早光通信就是干长距离传输的,把跨洋的电话、数据从一个大洲送到另一个大洲,一根光纤顶几十万根铜线,成本降了不是一点半点。后来进了城域网,进了小区,给千家万户拉宽带。现在呢?现在光已经要钻进数据中心,钻进服务器,甚至要跑到芯片之间去当连接线了。全球跨洋海底光纤光缆布局图
电信号早就碰到天花板了。摩尔定律放缓,现在数据中心里,交换机和服务器之间,每天要跑的流量一年翻一倍还多,电铜线的带宽不够,延迟下不去,功耗还高得吓人——每一度电跑光传输,能比电传输多带至少十倍的流量。这不是什么实验室的黑科技,是已经算清楚的账。
说实话,之前光通信闷声发展几十年,要不是AI爆了,大部分人还意识不到它有多重要。
产业爆发的临界点:AI把光通信从后台推到台前
三年前,光通信行业还在愁需求不足,价格战打得凶。AI大模型一火,所有云厂商都在抢高速光模块,货都提不到。说实话,这不是突然炒出来的风口,是需求真的堆出来了。 一个千亿参数的大模型训练集群,需要上万颗GPU,这些GPU之间要互传数据,靠传统的电互联根本撑不住,必须用光。现在800G光模块已经实现大规模量产,1.6T的产品明年就能批量出货,产业链上下游都在疯狂扩产能。数据中心内部800G光模块安装图
整个产业链的逻辑都变了。以前光通信是运营商投资驱动,靠铺新光纤赚钱,周期波动特别大。现在变成了AI和数字经济驱动,需求来自云厂商,来自算力网络,增长的确定性强了很多。
但落地的瓶颈也扎眼。最卡脖子的就是高端光芯片。目前100G以上的高端光芯片,全球大部分份额还是握在海外几家厂商手里,国内厂商能做,但良率上不去,成本比别人高两成还多,卡脖子的程度其实不输高端数字芯片。
不过话说回来,路线之争都还没停。硅光方案和传统磷化铟方案谁能赢,到现在行业里还没共识。硅光成本低适合大规模集成,但性能目前还差一点;磷化铟性能好但成本降不下去,两条路线都在砸钱,谁先跑出来谁就能占接下来的市场。
国内的中游模块厂商已经拿到了全球超过一半的市场份额,这是已经跑出来的成绩,往上卡脖子的地方,就是接下来十年的机会。
风险和未来:没有一帆风顺的产业升级
风险和未来:没有一帆风顺的产业升级
现在所有人都看到了光通信的机会,但风险也藏在水下,很少有人提。
第一个是供应链风险。高端光芯片生产需要的外延设备还是依赖进口,一旦供应链出问题,整个产能都要停,这个问题不是砸几个钱就能一朝一夕解决的,得熬。
第二个是全球治理的风险。现在全球95%的跨境数据流量走海底光缆,这些光缆的铺设、维护大部分掌握在海外企业手里,之前几次红海海域光缆断裂,直接导致好几个中东国家断网,安全隐患一直都在,我们自己的全球光缆布局还需要补不少短板。
至于未来三到五年,其实明牌已经摆出来了:
第一,光进电退是不可逆转的趋势。从数据中心的柜间互联,到服务器内的板间互联,最终一定会走到芯片间的光互联,带宽越拉越大,功耗越降越低,这个方向没人能挡。
第二,国产替代会继续往上游走。未来三到五年,国内厂商肯定能突破100G、200G高端光芯片的良率问题,份额会慢慢涨上来,但要完全替代海外头部厂商,还需要更长时间,急不来。
第三,全光网会真正走进消费端。千兆普及之后,万兆入户会慢慢推开,到时候你家里所有设备连网都不会卡,8K直播、云端实时渲染这些早就提出来的应用,才能真正落地到普通人手里。
很多人追AI的热点,追大模型的热点,却忘了所有的算力最终都需要通路才能跑出来。没有足够宽的光通路,再强的算力也堵在数据中心里,到不了用户端。
潮水才刚刚涨起来。 
