光通信:藏在光纤里的下一代算力革命
# 光通信:藏在光纤里的下一代算力革命
## 摘要
AI大模型爆发带爆了全网带宽需求,藏在数字基础设施底层的光通信,突然站到了产业变革的舞台中央。本文从产业实践出发,拆解光通信的核心逻辑、当前瓶颈与未来走向。
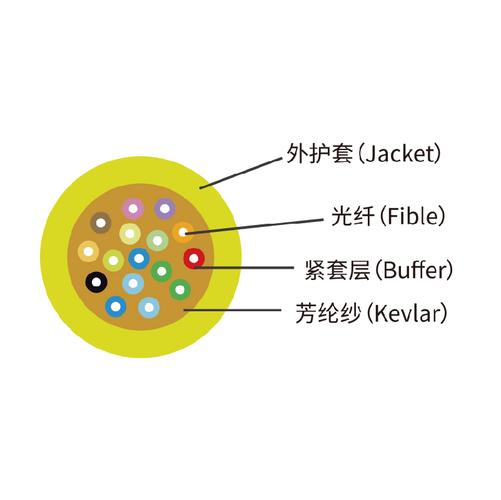 单模光纤分层结构剖面图
现在全球99%以上的跨城跨境数据传输,都是光纤搞定的。这个底座之前没人在意,直到AI把带宽需求拉爆,所有人突然反应过来:原来光通信才是AI时代的入场券。
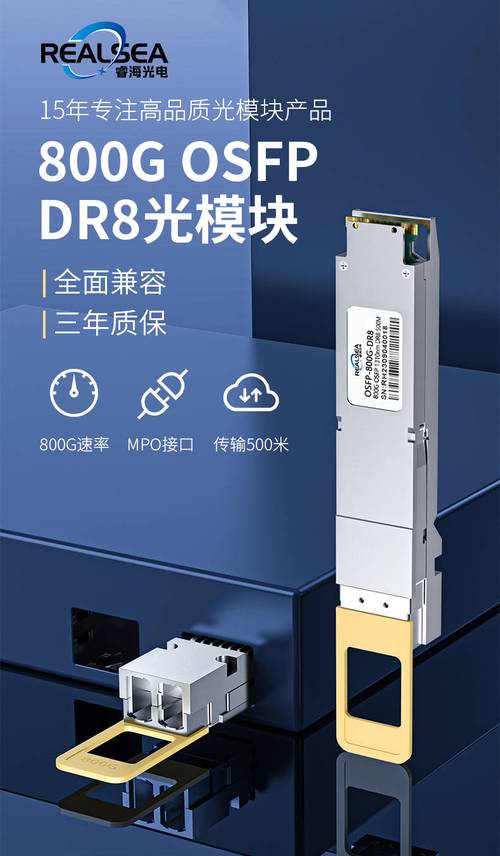 数据中心800G光模块实物图
给你算笔账,一个800G的光模块,两年前卖四五千美元,现在国内厂商量产后降到两千美元左右,还要再降,才能大规模普及。
还有一个隐性问题,就是标准。现在不同厂商的光器件接口还不统一,运营商跨厂商组网经常出兼容性问题,折腾起来成本很高。
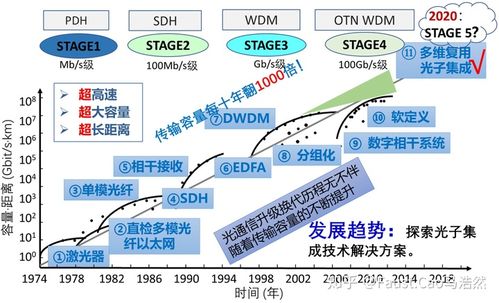 未来三年,光通信会怎么走
国内光通信产业的格局其实很清晰了:中游光模块,我们已经占了全球超过八成的市场份额,头部几家厂商吃了大部分订单,竞争力没得说。上游光芯片正在快速突破,这两年会有越来越多的高端产品量产,进口替代的速度会比大家预想的快。
风险其实也很明显:现在资本扎堆投入,有些细分领域已经出现过热的迹象,1.6T光模块现在产能规划已经超出了未来三年的需求,再过两三年可能会出现价格战,淘汰一批中小厂商。还有就是高端光芯片的供应链风险,这个问题不是三五年能完全解决的,得持续投入。
说说未来三到五年的判断吧。
第一,AI拉动的需求会持续爆,骨干网会全面升级到800G,数据中心会在两年内普及1.6T光模块,整个市场规模至少翻一倍。
第二,全光网会下沉,原来只有骨干网用的相干光技术,会一步步降到城域网、园区网,甚至未来的家庭接入,全光接入会取代现在的铜缆,延迟更低带宽更大。
第三,光互联会打通算力网络,现在东数西算,要把东部的需求调到西部的算力中心,没有低延迟大带宽的光互联,根本跑不起来,未来不同算力中心之间,会全部用光互联连接。
最后说句实在话,光通信从来不是什么炫目的新科技,它是数字世界的水管,你平时看不到它,但是没有它,所有的AI、云计算、元宇宙,都是空的。现在这轮需求爆发,其实是把这个藏了几十年的底座,推到了聚光灯下而已。
为什么说光通信是AI时代的刚需
去年跑珠三角产业链调研,见了三个光模块厂的创始人,说的话几乎一模一样:订单涨得超出所有人预期。 打开运营商的带宽扩容计划表,过去五年骨干网流量年复合增长率超过50%,AI大模型起来之后,这个数字直接翻了一倍。 你现在每调用一次大模型,背后要跑十几个GPU服务器,数据要在机房里反复传输,用电线?说实话,真扛不住。 电信号的物理瓶颈摆在这里:速率超过100G之后,信号衰减、串扰、能耗都会指数级上升,一百米的铜线跑100G信号,能耗要比光纤高几十倍。 光不一样。光的频率比电高了三四个数量级,一根头发丝粗的光纤,可以承载几十万路电话信号。核心原理说穿了也简单:把电信号转成不同波长的光信号,在光纤里传,到了目的地再转回去。 技术边界早就不是早年只做骨干网传输了。现在光已经走进数据中心,走进算力网络,未来还要进芯片做光计算。单模光纤分层结构剖面图
现在全球99%以上的跨城跨境数据传输,都是光纤搞定的。这个底座之前没人在意,直到AI把带宽需求拉爆,所有人突然反应过来:原来光通信才是AI时代的入场券。
产业化的卡脖子环节到底在哪
最近两年资本市场炒光通信炒得火热,800G光模块涨了一波,现在又炒1.6T。你要是只看股价,会觉得我们光通信已经世界第一了。 不过话说回来,真问题还是不少。 第一块卡脖子的,就是高端光芯片。光模块里成本占比最高的就是光芯片,低端的10G、25G光芯片,国内已经实现量产,占了全球大部分份额,但是100G以上的高端光芯片,超过七成还是依赖海外进口。为什么做不出来?不是原理不懂,是工艺良率上不去,一颗高端光芯片,对材料纯度、加工精度的要求,比很多半导体芯片还要苛刻,国内厂商刚突破没多久,产能还没起来。 第二就是成本问题。现在骨干网用的相干光通信,性能很好,但是成本比传统的直调直检贵了一倍还多,现在只能用在长距离骨干网,没法下沉到城域网和数据中心。行业现在都在赌硅光集成,把多个光器件集成到一块硅芯片上,降成本提规模,但是硅光的电光转换效率目前还不如传统的磷化铟器件,量产良率也还在爬坡。数据中心800G光模块实物图
给你算笔账,一个800G的光模块,两年前卖四五千美元,现在国内厂商量产后降到两千美元左右,还要再降,才能大规模普及。
还有一个隐性问题,就是标准。现在不同厂商的光器件接口还不统一,运营商跨厂商组网经常出兼容性问题,折腾起来成本很高。
未来三年,光通信会怎么走
未来三年,光通信会怎么走
国内光通信产业的格局其实很清晰了:中游光模块,我们已经占了全球超过八成的市场份额,头部几家厂商吃了大部分订单,竞争力没得说。上游光芯片正在快速突破,这两年会有越来越多的高端产品量产,进口替代的速度会比大家预想的快。
风险其实也很明显:现在资本扎堆投入,有些细分领域已经出现过热的迹象,1.6T光模块现在产能规划已经超出了未来三年的需求,再过两三年可能会出现价格战,淘汰一批中小厂商。还有就是高端光芯片的供应链风险,这个问题不是三五年能完全解决的,得持续投入。
说说未来三到五年的判断吧。
第一,AI拉动的需求会持续爆,骨干网会全面升级到800G,数据中心会在两年内普及1.6T光模块,整个市场规模至少翻一倍。
第二,全光网会下沉,原来只有骨干网用的相干光技术,会一步步降到城域网、园区网,甚至未来的家庭接入,全光接入会取代现在的铜缆,延迟更低带宽更大。
第三,光互联会打通算力网络,现在东数西算,要把东部的需求调到西部的算力中心,没有低延迟大带宽的光互联,根本跑不起来,未来不同算力中心之间,会全部用光互联连接。
最后说句实在话,光通信从来不是什么炫目的新科技,它是数字世界的水管,你平时看不到它,但是没有它,所有的AI、云计算、元宇宙,都是空的。现在这轮需求爆发,其实是把这个藏了几十年的底座,推到了聚光灯下而已。 
