硅光子:卡住AI算力脖子的下一张关键牌
最近半年逛半导体峰会,十场有八场会提到硅光子。连原本做传统光模块的老板,开口闭口都是“我们已经布局硅光子”,没提的都不好意思说自己是做下一代通信的。
为什么突然火成这样?还不是被AI逼的。大模型参数越堆越多,集群里GPU越拼越多,数据要在不同芯片、不同机架之间跑来跑去,原来的电连接线已经跑不动了。发热大、延迟高、带宽还上不去,说白了,算力增长的脖子,现在已经卡不在计算单元,卡在了数据传输上。
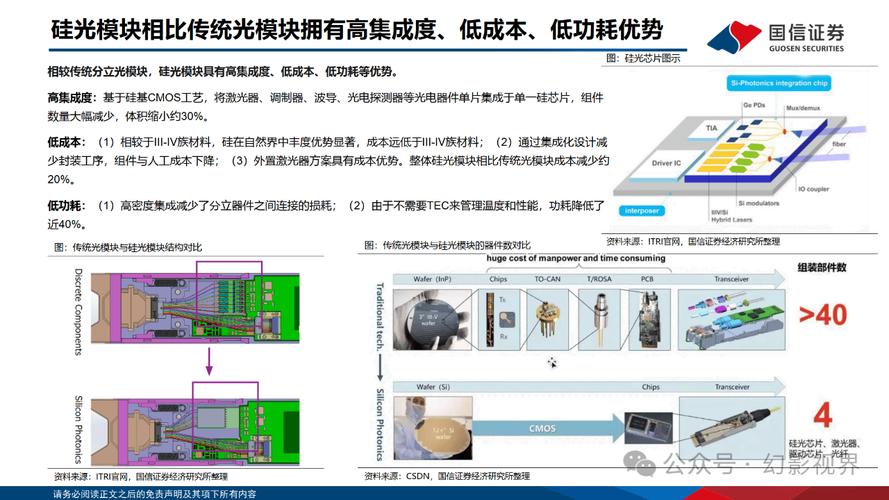 传统电互连芯片 vs 硅光子光互连结构对比图
同样传1T的数据,传输100米,硅光子的功耗只有电互连的十分之一不到。这个差距够不够大?
很多人以为硅光子是近几年才出来的新技术,其实不对,这个概念提出来快六十年了,为什么现在才火?因为之前没有这么刚性的需求。原来大家上网,家用宽带百兆就够,数据中心的传输需求没那么夸张,贵点的传统光模块就够用。现在不一样了,GPT一个查询就要调动上万块GPU,每秒钟几十TB的数据要互传,电传输顶不住了,才轮得到硅光子上台。
核心优势说穿了就是八个字:带宽更大,功耗更低。这刚好戳中了当下AI算力扩张最疼的点。
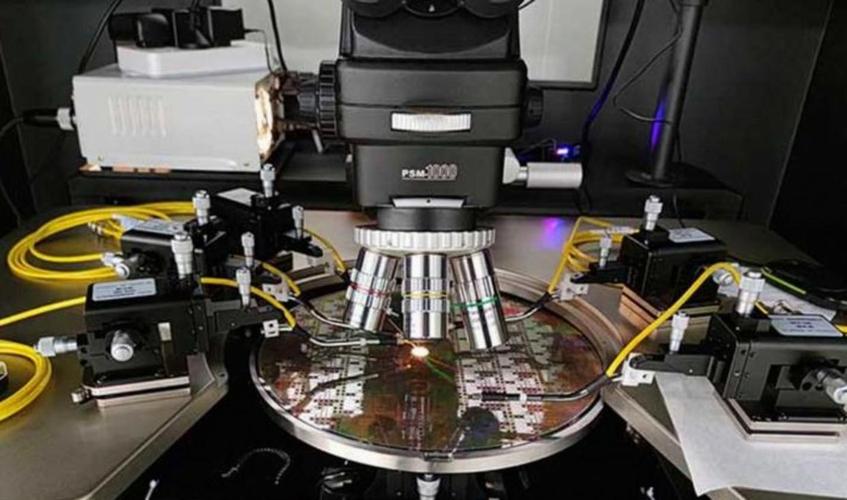 晶圆级硅光子芯片自动耦合设备实拍图
还有一个老大难问题:硅本身不会发光。硅是间接带隙半导体,发光效率比化合物半导体差两个数量级,现在大部分成熟的硅光子方案,还是要把外接的激光器拼上去,相当于你做了个笔记本电脑,还要拖个台式机的电源,不仅体积大,集成度也上不去,可靠性还降了。
现在头部厂商比如博通、英特尔已经出货800G硅光子光模块,国内的中际旭创、华为也已经拿出了1.6T的样品,说实话,能做到这个程度已经很厉害了,但是要卖到和传统光模块一样的价格,还得两三年磨工艺的时间。
不过话说回来,资本不管这个。现在只要沾硅光子的概念,股价就能涨一波,不少小厂拿着原型机就敢吹量产,最后能不能落地,还得打个大大的问号。
 未来三年,谁能吃到第一波红利?
不用扯十年以后的芯片内部光互连,那种概念太遥远,短期看不到钱。未来三到五年,最先放量赚大钱的就是两个场景。
第一,AI数据中心的中长距光模块。现在800G已经开始上量,明年1.6T就要启动大规模招标,硅光子方案在1.6T以上的速率,成本优势会越来越明显。不出意外,2027年之前,80%以上的1.6T及以上光模块都会换成硅光子方案,这块市场规模就是几千亿级别。
第二,车规级激光雷达。硅光子可以把激光发射、接收、调制都集成在一块几毫米的硅片上,不仅体积能做小,成本还能降到原来的一半,现在不少新势力的下一代激光雷达方案,已经在偷偷测试硅光子版本了,再过两年就能上车。
当然,风险也摆在那。现在行业热得过头,很多地方政府大干快上,投了一堆低端产能,再过两三年很可能会出现中低端产品打价格战,核心高端器件还是被海外卡脖子的情况。还有,硅光子的行业标准现在还没完全统一,不同厂商的器件兼容性差,下游大客户不敢大规模换方案,这个统一磨合的过程,至少还要两三年。
下一代算力竞争,本质上就是数据传输的竞争。你计算能力再强,数据传不到计算单元那里,都是白搭。硅光子就是那张能重新分全球蛋糕的牌,没人会拱手让人。国内厂商现在追的还算快,能不能抓住这三年的窗口,就看谁能先把良率拉上去,把成本降下来了。
硅光子到底解决了什么核心问题?
简单说,就是把光器件做在硅片上,用光代替电来传数据。光子不带电,不会有电信号的串扰,速度是光速,长距离传输的损耗比电低太多。传统电互连芯片 vs 硅光子光互连结构对比图
同样传1T的数据,传输100米,硅光子的功耗只有电互连的十分之一不到。这个差距够不够大?
很多人以为硅光子是近几年才出来的新技术,其实不对,这个概念提出来快六十年了,为什么现在才火?因为之前没有这么刚性的需求。原来大家上网,家用宽带百兆就够,数据中心的传输需求没那么夸张,贵点的传统光模块就够用。现在不一样了,GPT一个查询就要调动上万块GPU,每秒钟几十TB的数据要互传,电传输顶不住了,才轮得到硅光子上台。
核心优势说穿了就是八个字:带宽更大,功耗更低。这刚好戳中了当下AI算力扩张最疼的点。
量产面前,卡脖子的不止技术
现在原理上没人挑得出毛病,问题就是做不出来,或者说,做出来太贵,良率上不去,撑不起大规模应用。 最头疼的就是耦合工艺。光器件和电芯片对准,要求误差控制在100纳米以内,相当于一根头发丝的百万分之一。人工对准?不可能。批量生产的时候,对准一次就是好几分钟,产能根本上不去。自动对准?设备贵,工艺复杂,良率一不小心就掉到五成以下,成本直接翻三倍。晶圆级硅光子芯片自动耦合设备实拍图
还有一个老大难问题:硅本身不会发光。硅是间接带隙半导体,发光效率比化合物半导体差两个数量级,现在大部分成熟的硅光子方案,还是要把外接的激光器拼上去,相当于你做了个笔记本电脑,还要拖个台式机的电源,不仅体积大,集成度也上不去,可靠性还降了。
现在头部厂商比如博通、英特尔已经出货800G硅光子光模块,国内的中际旭创、华为也已经拿出了1.6T的样品,说实话,能做到这个程度已经很厉害了,但是要卖到和传统光模块一样的价格,还得两三年磨工艺的时间。
不过话说回来,资本不管这个。现在只要沾硅光子的概念,股价就能涨一波,不少小厂拿着原型机就敢吹量产,最后能不能落地,还得打个大大的问号。
未来三年,谁能吃到第一波红利?
未来三年,谁能吃到第一波红利?
不用扯十年以后的芯片内部光互连,那种概念太遥远,短期看不到钱。未来三到五年,最先放量赚大钱的就是两个场景。
第一,AI数据中心的中长距光模块。现在800G已经开始上量,明年1.6T就要启动大规模招标,硅光子方案在1.6T以上的速率,成本优势会越来越明显。不出意外,2027年之前,80%以上的1.6T及以上光模块都会换成硅光子方案,这块市场规模就是几千亿级别。
第二,车规级激光雷达。硅光子可以把激光发射、接收、调制都集成在一块几毫米的硅片上,不仅体积能做小,成本还能降到原来的一半,现在不少新势力的下一代激光雷达方案,已经在偷偷测试硅光子版本了,再过两年就能上车。
当然,风险也摆在那。现在行业热得过头,很多地方政府大干快上,投了一堆低端产能,再过两三年很可能会出现中低端产品打价格战,核心高端器件还是被海外卡脖子的情况。还有,硅光子的行业标准现在还没完全统一,不同厂商的器件兼容性差,下游大客户不敢大规模换方案,这个统一磨合的过程,至少还要两三年。
下一代算力竞争,本质上就是数据传输的竞争。你计算能力再强,数据传不到计算单元那里,都是白搭。硅光子就是那张能重新分全球蛋糕的牌,没人会拱手让人。国内厂商现在追的还算快,能不能抓住这三年的窗口,就看谁能先把良率拉上去,把成本降下来了。 
