超材料:重新定义工业规则的下一代核心技术,离大规模应用还有多远
最早听到超材料这个词,我还是在十年前的军工论坛里。一群爱好者对着几张模糊的试飞照片猜,说新飞机用了超材料隐身,比美国的F22还强。那时候我也觉得,这就是圈里炒的概念。
直到去年跟一位做汽车供应链的朋友吃饭,他掏出一个巴掌大的样品说,这就是新势力下一代车用的超材料隔音垫,比传统的丁基橡胶轻70%,隔音效果还更好,已经定了明年的量产项目。
惊着我了。原来这东西早就走出实验室了。
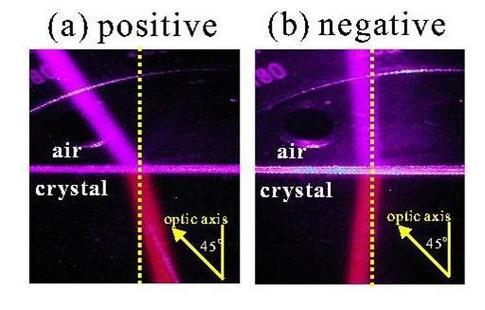 超材料人工结构单元负折射率原理示意图
说白了,原来我们做材料是「有什么用什么」,现在超材料是「想要什么性质就设计什么结构」。
这个逻辑一变,整个游戏规则就全变了。
不过话说回来,这个道理说起来简单,做起来难。
早二十年,你设计出结构也造不出来。想要单元做到亚波长级别,误差不能超过几十纳米,那时候加工精度根本达不到,成本更是天文数字。
这十年微纳加工技术起来了,3D打印也能做高精度大尺寸结构了,算力也够跑超材料的仿真了,才真的能落地。
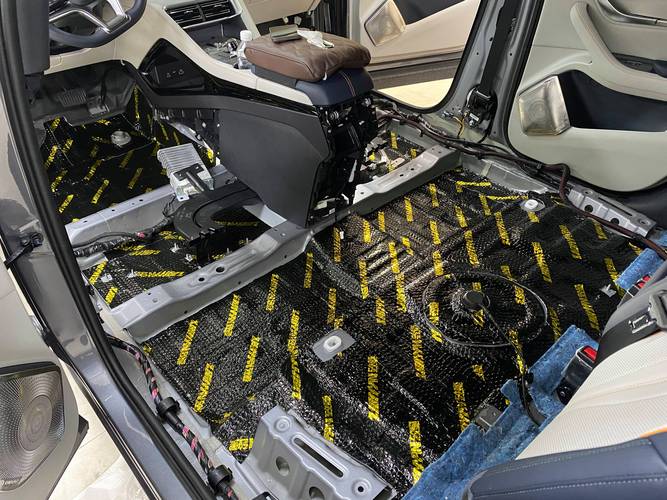 新能源汽车车载超材料隔音垫实物图
说实话,现在公开吹超材料的大多是资本圈的,真正拿到量产订单的厂商,大多闷声不说话,毕竟不管是军工还是汽车供应链,都不需要太高调。
前年有个国内超材料龙头上市,很多人还觉得是炒概念,看年报人家一半以上营收都是来自量产订单,不是实验室PPT项目。
 大规模应用前的三道坎
别觉得超材料马上就要全面替代传统材料了,还差得远。
第一道坎,就是设计门槛太高。超材料不是标准化产品,不同场景要不同的结构设计,要跑大量的仿真模拟,对算力和工程师经验要求都很高,现在全行业真正能做全套量产设计的公司,两只手数得过来。
第二道坎,批量成本仍然下不来。小批量定制做几个样品不贵,真要做百万级的车用零部件,微纳加工的良率提不上来,成本就比传统材料高一大截,很多下游厂商就不敢用。现在也就对重量敏感、愿意付溢价的高端车型先试,十万级的普通家用车还用不起。
第三道坎,没有统一行业标准。整个行业还在摸索阶段,不同厂商的设计规范、检测标准都不一样,下游整车厂、通信厂商要切换供应商都难,自然不敢大规模铺开。
还有治理层面的空白。超材料能做隐身,能做电磁屏蔽,现在已经有不法分子用小型超材料屏蔽壳把手机偷带进考场,甚至走私的时候屏蔽定位信号,相关的管制规范还是一片空白,这点未来肯定要补。
未来三到五年,超材料不会变成全民热议的风口,也不会全面替代现有材料体系。
但会在几个细分赛道快速放量:军工射频和隐身会先做成稳定的千亿级市场,通信天线和汽车降噪会成为中高端产品的标配,大概会有一两家头部厂商冲到百亿营收的规模。
再往后,等设计工具开源了,加工成本再降一半,超材料才会真正渗透到更多行业,那时候才会轮到普通人感受到这个技术革命的威力。
现在呢?大多数人还没听过这个词,正好,说明真正的机会还在早期,没被炒到泡沫,对吧?
超材料的核心:不是新材质,是新的设计逻辑
很多人对超材料有误解,觉得就是发明了一种新的化学合成材料。不对。 传统材料的性质,是天生的。你用铜就是导电,用橡胶就是绝缘,原子分子的排列摆在那,属性改不了最多掺杂调一调。 超材料完全反过来。它的核心是人工设计的亚波长结构单元,通过调整单元的形状、大小、排列方式,就能得到自然界根本不存在的材料性质。 最经典的就是最早的负折射率实验,自然材料折射率都是正的,超材料能做到负的,能让光线拐弯,甚至理论上做出完美隐身斗篷。超材料人工结构单元负折射率原理示意图
说白了,原来我们做材料是「有什么用什么」,现在超材料是「想要什么性质就设计什么结构」。
这个逻辑一变,整个游戏规则就全变了。
不过话说回来,这个道理说起来简单,做起来难。
早二十年,你设计出结构也造不出来。想要单元做到亚波长级别,误差不能超过几十纳米,那时候加工精度根本达不到,成本更是天文数字。
这十年微纳加工技术起来了,3D打印也能做高精度大尺寸结构了,算力也够跑超材料的仿真了,才真的能落地。
已经落地的场景:闷声赚钱的比炒概念的多
现在超材料的量产订单,大头还是在军工。 这个不用多说,隐身、雷达天线、射频器件,超材料天生适合。比如用超材料做的雷达天线,比传统天线轻一半还多,信号增益还能提几十个点,现在已经批量装在舰船和新机型上了。 民用领域,走最快的是通信。 不管是基站天线,还是手机、车载的天线,超材料能把多个天线集成在一块很小的基板上,还能解决信号干扰的问题,现在国内不少新势力电动车的自动驾驶套件,已经用上了超材料基站天线,比传统方案可靠性高太多。 然后是声学超材料。就是刚才说的汽车隔音,传统隔音靠堆重量,车越重越费电,对电动车来说太要命了。超材料靠结构声学设计,用薄薄一层就能抵消特定频段的噪音,重量降一大截,成本只涨一点点,整车厂都抢着试。 还有航天领域,卫星的通信天线,要求轻、精度高,超材料刚好贴合需求,国内已经有小卫星批量用了。新能源汽车车载超材料隔音垫实物图
说实话,现在公开吹超材料的大多是资本圈的,真正拿到量产订单的厂商,大多闷声不说话,毕竟不管是军工还是汽车供应链,都不需要太高调。
前年有个国内超材料龙头上市,很多人还觉得是炒概念,看年报人家一半以上营收都是来自量产订单,不是实验室PPT项目。
大规模应用前的三道坎
大规模应用前的三道坎
别觉得超材料马上就要全面替代传统材料了,还差得远。
第一道坎,就是设计门槛太高。超材料不是标准化产品,不同场景要不同的结构设计,要跑大量的仿真模拟,对算力和工程师经验要求都很高,现在全行业真正能做全套量产设计的公司,两只手数得过来。
第二道坎,批量成本仍然下不来。小批量定制做几个样品不贵,真要做百万级的车用零部件,微纳加工的良率提不上来,成本就比传统材料高一大截,很多下游厂商就不敢用。现在也就对重量敏感、愿意付溢价的高端车型先试,十万级的普通家用车还用不起。
第三道坎,没有统一行业标准。整个行业还在摸索阶段,不同厂商的设计规范、检测标准都不一样,下游整车厂、通信厂商要切换供应商都难,自然不敢大规模铺开。
还有治理层面的空白。超材料能做隐身,能做电磁屏蔽,现在已经有不法分子用小型超材料屏蔽壳把手机偷带进考场,甚至走私的时候屏蔽定位信号,相关的管制规范还是一片空白,这点未来肯定要补。
未来三到五年,超材料不会变成全民热议的风口,也不会全面替代现有材料体系。
但会在几个细分赛道快速放量:军工射频和隐身会先做成稳定的千亿级市场,通信天线和汽车降噪会成为中高端产品的标配,大概会有一两家头部厂商冲到百亿营收的规模。
再往后,等设计工具开源了,加工成本再降一半,超材料才会真正渗透到更多行业,那时候才会轮到普通人感受到这个技术革命的威力。
现在呢?大多数人还没听过这个词,正好,说明真正的机会还在早期,没被炒到泡沫,对吧? 
