氢能:被吹上天的终极能源,到底卡在了哪一步
去年跑产业调研,转了三个国内拿了氢能试点牌子的园区,一半规划好的地块还荒着。有个园区主任私下跟我吐槽,招来的十家企业,七家是奔着土地补贴来的,真要落地运营,连个稳定的用氢客户都找不到。
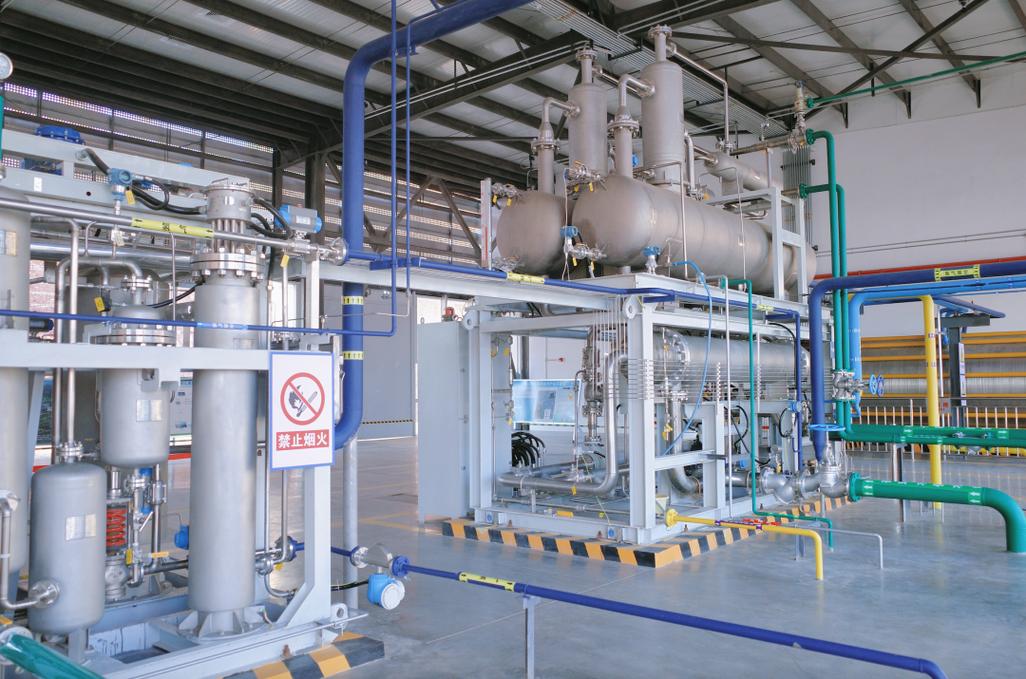 国内绿氢电解槽生产车间
很多企业拿灰氢当绿氢骗补贴,这事我见得真不少。说白了就是挂着氢能的名头圈地,赚一波政策快钱就跑,留下一堆烂摊子。
不过话说回来,绿氢的逻辑确实顺。本质就是把多余的可再生电力,转换成可以长期储存运输的清洁能源载体,这个活锂电池干不了,天然气干不净,氢能确实是目前最合适的选项。
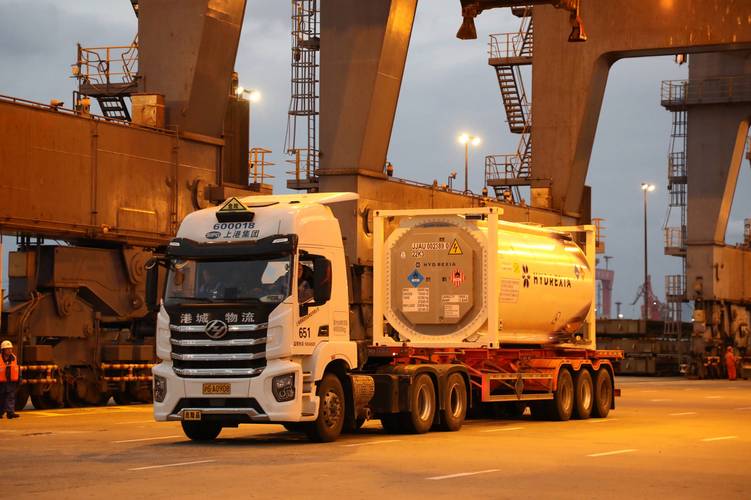 港口氢能重卡作业场景
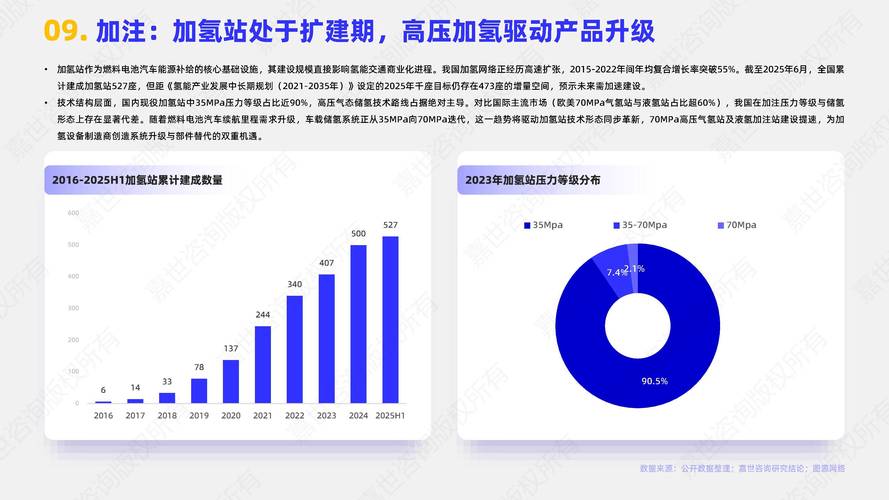
现在国内投运的氢能重卡,加起来不到一万辆,十辆有八辆在示范线跑,真的进市场跑长途的没几辆。我跟一个跑氢能运输的老板算过账,就算拿了地方补贴,拉同一批货,跑一趟比柴油车还贵两成,你要是货主你用哪个?核心问题还是加氢站太少,全国现在才不到四百座建成投运的加氢站,还大多集中在少数几个试点省,你跑高速想加个氢,比找个公共厕所还难。
 未来3-5年,氢能会走到哪一步
现在整个产业的泡沫其实不小,前两年资本热的时候,国内规划的电解槽产能超过一亿千瓦,去年实际的市场需求不到十分之一,很多厂子建好了就是放在那晒太阳,产能闲置比光伏还夸张。
除了泡沫,还有两个绕不开的问题。一个是安全,氢的爆炸极限范围很宽,一旦泄漏很容易出事故,前几年国内出过加氢站爆炸的事故,到现在公众对氢能的安全质疑还没消,推广起来天然带阻力。另一个是标准治理,现在国内氢能的很多标准还没统一,跨区域运氢的审批流程还很繁琐,地方保护也不少,很多外地企业根本进不去本地的试点项目。
我对未来三到五年的判断很明确:氢能不会全面爆发,也不会彻底死掉,只会在几个细分场景慢慢跑通,其他的都会慢慢被淘汰。
第一个能跑通的场景,就是化工炼厂的副产氢就地利用。很多化工厂本来就产大量副产氢,本来要么烧掉要么放空,稍微提纯一下就能用,成本比绿氢还低,直接给厂区周边或者固定路线的重卡加氢,一下子就能跑通,不需要大规模投基础设施。
第二个能跑通的,就是封闭场景的固定路线运输,比如港口、矿区、钢铁厂内部的转运车,整个区域就那么大,建一个加氢站就能覆盖几十上百辆车,不用到处铺网络,成本很好控制,现在不少港口已经跑通了,一年能省不少碳排,还能拿补贴,确实划算。
第三个就是西北新能源基地的耦合制氢,西北弃风弃光多,电卖不出去,直接用来制氢,把电转换成氢存起来,要么卖给当地的化工厂,要么通过管道运出去,比直接并网浪费了强,现在不少大基地都在做试点。
说白了,氢能就是碳中和拼图里的一块补短板的拼图片,不是什么包治百病的终极能源,也不是一无是处的骗子概念。它有它该待的位置,不该它去的地方,硬塞进去也活不了。
急不来。
氢能不是新发明,为什么现在又成了香饽饽
说实话,氢能根本不是什么二十一世纪的新发明。上世纪六十年代美国阿波罗登月,飞船用的就是氢燃料。国内早在八十年代就开始研究氢能汽车,搁现在说都是半个世纪前的老项目了。 这么冷的饭,为什么现在又端回桌子上热?还不是碳中和逼出来的需求。锂电路线解决了小尺寸短途的电动化,但是长距离大载重的场景——比如百公里载重四十吨的重卡,跨洋航行的船舶,对重量敏感的航空——锂电池堆到几百吨都不够用,这时候氢能就被拎出来当解决方案了。 很多人分不清氢能的分类,这里说句实在话,目前全球95%以上的氢能,根本不算清洁能源。现在市面上大部分氢,是化石燃料制出来的灰氢,生产过程排的碳比烧煤还多,只不过把排放放在了制氢端而已。稍微进阶一点的蓝氢,就是制氢的时候加了碳捕捉,还是离不开化石燃料。真正零排放的只有绿氢——用可再生电力电解水制氢,现在占比不到5%。国内绿氢电解槽生产车间
很多企业拿灰氢当绿氢骗补贴,这事我见得真不少。说白了就是挂着氢能的名头圈地,赚一波政策快钱就跑,留下一堆烂摊子。
不过话说回来,绿氢的逻辑确实顺。本质就是把多余的可再生电力,转换成可以长期储存运输的清洁能源载体,这个活锂电池干不了,天然气干不净,氢能确实是目前最合适的选项。
产业化的三座大山,一个都绕不开
说一千道一万,氢能现在就是过不去产业化的坎,卡脖子的地方明明白白,一共三个,一个都绕不开。 第一座山就是制氢成本。现在国内绿氢每公斤的成本大概在30-35块,灰氢才10-15块,差了一倍还多。就算风光发电成本往下降,电解槽本身的投资成本摆在那,要想把绿氢成本降到20块以内,业内说至少还要五到十年,这还是乐观估计。 第二座山是储运。氢这个东西太轻了,常温常压下一公斤氢要占11立方米的空间,你想拉着它跑,要么加压到700个大气压,用高强度的碳纤维储氢罐,光罐子的成本就占了车价的三分之一;要么冷却到零下253摄氏度变成液态,冷却过程消耗的能量,就能占到氢本身能量的三分之一。真的划不来。 现在国内跨区域运氢,大部分还是用长管拖车,拉一吨氢要拉五吨的罐子,效率低到离谱。 第三座山就是应用端落地。早年氢能炒家用车的时候,早就被锂电池打的找不到北了,现在没人敢说氢能家用车能赢锂电池了,大家都往商用车挤。港口氢能重卡作业场景
现在国内投运的氢能重卡,加起来不到一万辆,十辆有八辆在示范线跑,真的进市场跑长途的没几辆。我跟一个跑氢能运输的老板算过账,就算拿了地方补贴,拉同一批货,跑一趟比柴油车还贵两成,你要是货主你用哪个?核心问题还是加氢站太少,全国现在才不到四百座建成投运的加氢站,还大多集中在少数几个试点省,你跑高速想加个氢,比找个公共厕所还难。
未来3-5年,氢能会走到哪一步
未来3-5年,氢能会走到哪一步
现在整个产业的泡沫其实不小,前两年资本热的时候,国内规划的电解槽产能超过一亿千瓦,去年实际的市场需求不到十分之一,很多厂子建好了就是放在那晒太阳,产能闲置比光伏还夸张。
除了泡沫,还有两个绕不开的问题。一个是安全,氢的爆炸极限范围很宽,一旦泄漏很容易出事故,前几年国内出过加氢站爆炸的事故,到现在公众对氢能的安全质疑还没消,推广起来天然带阻力。另一个是标准治理,现在国内氢能的很多标准还没统一,跨区域运氢的审批流程还很繁琐,地方保护也不少,很多外地企业根本进不去本地的试点项目。
我对未来三到五年的判断很明确:氢能不会全面爆发,也不会彻底死掉,只会在几个细分场景慢慢跑通,其他的都会慢慢被淘汰。
第一个能跑通的场景,就是化工炼厂的副产氢就地利用。很多化工厂本来就产大量副产氢,本来要么烧掉要么放空,稍微提纯一下就能用,成本比绿氢还低,直接给厂区周边或者固定路线的重卡加氢,一下子就能跑通,不需要大规模投基础设施。
第二个能跑通的,就是封闭场景的固定路线运输,比如港口、矿区、钢铁厂内部的转运车,整个区域就那么大,建一个加氢站就能覆盖几十上百辆车,不用到处铺网络,成本很好控制,现在不少港口已经跑通了,一年能省不少碳排,还能拿补贴,确实划算。
第三个就是西北新能源基地的耦合制氢,西北弃风弃光多,电卖不出去,直接用来制氢,把电转换成氢存起来,要么卖给当地的化工厂,要么通过管道运出去,比直接并网浪费了强,现在不少大基地都在做试点。
说白了,氢能就是碳中和拼图里的一块补短板的拼图片,不是什么包治百病的终极能源,也不是一无是处的骗子概念。它有它该待的位置,不该它去的地方,硬塞进去也活不了。
急不来。 
