氢能:被寄予厚望的终极能源,到底离商业化还有多远
去年深秋我跑了长三角三个在建的氢能产业园,车开进去一半是荒草,一半是刷着白漆的加氢站站房,玻璃门都没装。看门的大爷说,开发商拿地之后就没再来过,等着政策续补贴。
当时我脑子里第一个念头:吹了快二十年的终极能源,怎么就成了圈地工具?
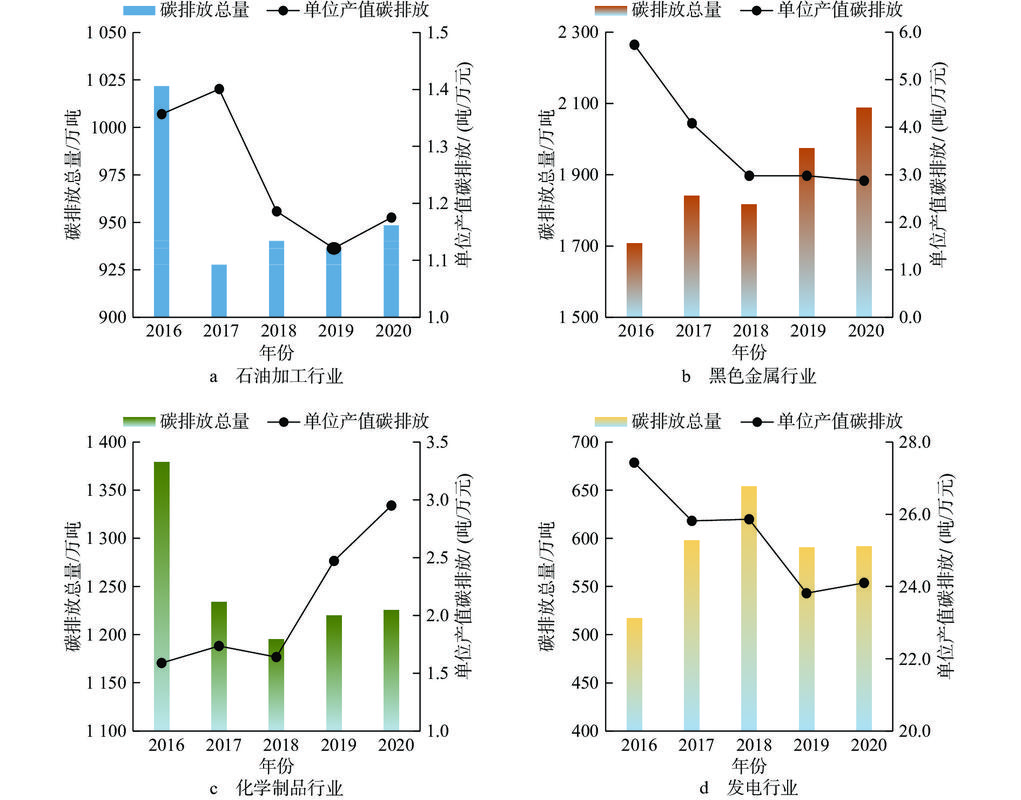 不同制氢方式碳排放对比柱状图
说实话,我之前也觉得氢能是资本炒出来的骗局,跑过几个实体项目才改了看法。它根本不是要抢锂电的饭碗,是补锂电覆盖不到的漏洞。
百公里重载干线卡车,装锂电池要占掉小半吨载重,跑三百公里就得充两个小时,根本没法满足货运公司的运营需求。钢铁化工这种高耗能行业,要脱碳就得换掉焦炭,氢刚好能当还原剂,还能当长时储能介质,把西北弃掉的风光电存起来,运到东部用。
这些需求,真的没别的更好方案。
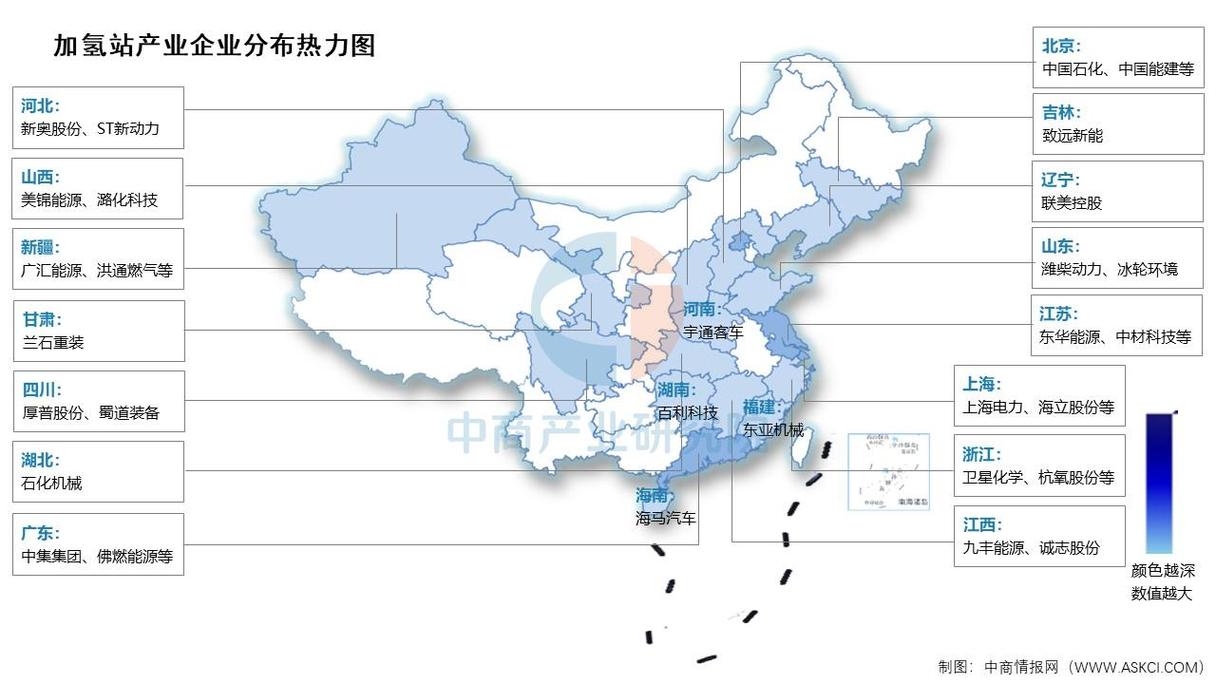 中国已运营加氢站区域分布热力图
我去年在张家口跟一个加氢站老板聊天,他说站建好了,氢能重卡也到位了,一公斤氢的综合成本要七十块,算下来跑一趟运费比柴油车贵了两成,司机不肯加,企业只能自己贴钱补,补贴一停,直接就停摆了。
不过话说回来,安全的坎也绕不开。大众对氢有误解,觉得它一点就炸,其实只要通风条件到位,氢比汽油散得快,反而更安全,但只要出一次重大事故,整个行业都要跟着买单,没人敢冒这个险。
 未来三年:氢能会先在哪些地方活下来
现在聪明的产业资本都不碰什么「全面取代燃油车」的大饼了,都盯着特定封闭场景找机会,这才是对的方向。
我对未来三到五年的判断很明确:氢能不可能爆发式普及,也不可能全行业崩盘,只会在小范围先跑通商业模式。
第一个能落地的场景,就是固定线路的重载商用车,比如港口、矿区、产业园里的集卡、渣土车这些。路线固定,不需要建太多分散的加氢站,每天跑的里程多,降碳需求硬,很多港口现在有碳配额要求,算下来用氢能比买碳排放额度还划算。
第二个就是高耗能行业的自备绿氢。钢铁厂、化工厂本身生产就需要用氢,自己在厂区旁边建光伏风电,配套电解槽制氢,既满足生产需求,又降了碳,现在碳排放权越来越贵,不少规模大的钢厂算下来,五六年就能收回投资,已经有好几个百万吨级的项目在试运营了。
泡沫肯定还要再破一波。现在全国几十个城市都出了氢能产业规划,圈了上百个产业园,最后能活下来十分之一就不错了。太多项目是冲着补贴来的,根本没想做长期运营,补贴退坡直接就死。
还有不少卡脖子的问题没解决:核心的膜电极、催化剂这些关键零部件,国产化率虽然上来了,一致性稳定性还是比进口货差一点,标准也还没完全统一,跨区域运营现在还是难。
我接触的不少行业老人,都很淡定。他们说氢能本来就是碳中和下半场的棋,不是现在就能吃的蛋糕。未来三五年,能跑出几个不靠补贴的盈利项目,把产业链的成本打下来,就已经很好了。
它不是什么拯救人类的终极能源,也不是骗局,就是一块补碳中和缺口的关键拼图。急不得。
氢能的核心逻辑:为什么它是碳中和补不掉的缺口
氢不是什么新概念,航天领域早就用了半个多世纪,民用燃料电池的核心原理也简单:就是氢原子在催化剂作用下拆成电子和质子,电子走外电路发电,质子和氧结合成水。整个过程零排放,能量密度比锂电池高了快十倍,拉重货跑长途都扛得住。 现在业内把氢分了三类:用化石燃料制的是灰氢,全程带碳排放;加上碳捕集的叫蓝氢;只有用可再生电力电解水制的绿氢,才是真正的零碳能源。不同制氢方式碳排放对比柱状图
说实话,我之前也觉得氢能是资本炒出来的骗局,跑过几个实体项目才改了看法。它根本不是要抢锂电的饭碗,是补锂电覆盖不到的漏洞。
百公里重载干线卡车,装锂电池要占掉小半吨载重,跑三百公里就得充两个小时,根本没法满足货运公司的运营需求。钢铁化工这种高耗能行业,要脱碳就得换掉焦炭,氢刚好能当还原剂,还能当长时储能介质,把西北弃掉的风光电存起来,运到东部用。
这些需求,真的没别的更好方案。
卡住产业化的,从来不是技术本身
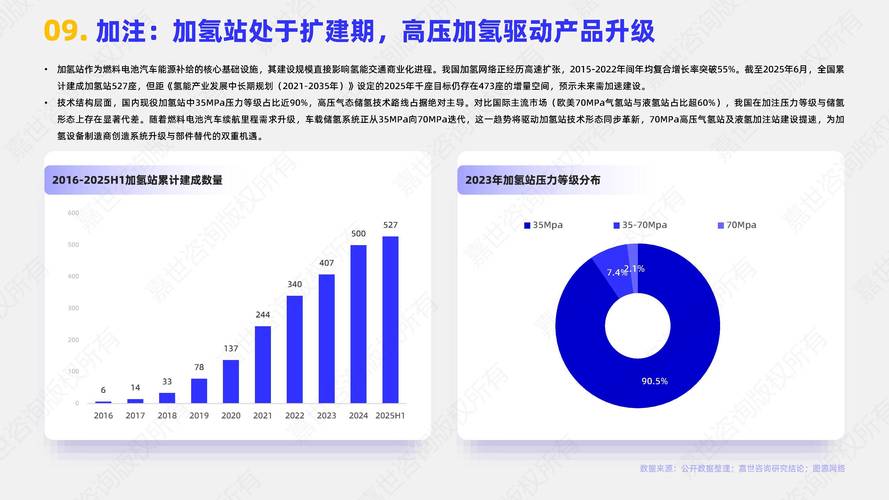
很多人骂氢能,说技术不成熟全是忽悠。不对。丰田的氢燃料电池乘用车已经卖了快十年,国内主流厂商的燃料电池堆寿命也做到了一万小时以上,完全满足商用车的运营要求。技术早就够格了,卡脖子的从来都是商业和生态。 先说制氢成本。现在国内90%以上的氢还是灰氢,绿氢占比不到1%。就算光伏度电降到一毛五,制出来的绿氢成本也要三十多块一公斤,比灰氢贵了一倍还多。没有补贴,根本没人用。 再说储运。氢的能量密度太低,常温常压下体积能量密度只有汽油的四百分之一,要么加压到700个大气压,要么低温液化到零下253摄氏度,不管哪种方式,储运成本都比氢本身还贵。 然后是加氢站网络。国内现在投运的加氢站快三百座了,你去问问运营数据,真正常态化开门的有多少?不到三成。很多是为了拿补贴建的,建完就荒在产业园里,一天加不了三五辆车。中国已运营加氢站区域分布热力图
我去年在张家口跟一个加氢站老板聊天,他说站建好了,氢能重卡也到位了,一公斤氢的综合成本要七十块,算下来跑一趟运费比柴油车贵了两成,司机不肯加,企业只能自己贴钱补,补贴一停,直接就停摆了。
不过话说回来,安全的坎也绕不开。大众对氢有误解,觉得它一点就炸,其实只要通风条件到位,氢比汽油散得快,反而更安全,但只要出一次重大事故,整个行业都要跟着买单,没人敢冒这个险。
未来三年:氢能会先在哪些地方活下来
未来三年:氢能会先在哪些地方活下来
现在聪明的产业资本都不碰什么「全面取代燃油车」的大饼了,都盯着特定封闭场景找机会,这才是对的方向。
我对未来三到五年的判断很明确:氢能不可能爆发式普及,也不可能全行业崩盘,只会在小范围先跑通商业模式。
第一个能落地的场景,就是固定线路的重载商用车,比如港口、矿区、产业园里的集卡、渣土车这些。路线固定,不需要建太多分散的加氢站,每天跑的里程多,降碳需求硬,很多港口现在有碳配额要求,算下来用氢能比买碳排放额度还划算。
第二个就是高耗能行业的自备绿氢。钢铁厂、化工厂本身生产就需要用氢,自己在厂区旁边建光伏风电,配套电解槽制氢,既满足生产需求,又降了碳,现在碳排放权越来越贵,不少规模大的钢厂算下来,五六年就能收回投资,已经有好几个百万吨级的项目在试运营了。
泡沫肯定还要再破一波。现在全国几十个城市都出了氢能产业规划,圈了上百个产业园,最后能活下来十分之一就不错了。太多项目是冲着补贴来的,根本没想做长期运营,补贴退坡直接就死。
还有不少卡脖子的问题没解决:核心的膜电极、催化剂这些关键零部件,国产化率虽然上来了,一致性稳定性还是比进口货差一点,标准也还没完全统一,跨区域运营现在还是难。
我接触的不少行业老人,都很淡定。他们说氢能本来就是碳中和下半场的棋,不是现在就能吃的蛋糕。未来三五年,能跑出几个不靠补贴的盈利项目,把产业链的成本打下来,就已经很好了。
它不是什么拯救人类的终极能源,也不是骗局,就是一块补碳中和缺口的关键拼图。急不得。 
