核聚变:商用前夜的狂欢与真相
撕开宣传滤镜:核聚变的核心瓶颈从来没变过
核聚变的原理其实高中课本就讲过——两个轻原子核聚合成一个更重的原子核,损失的质量会转化成巨大的能量,和核电站的核裂变刚好反过来。
它最吸引人的地方摆在那:燃料是氘和氚,氘在海水中几乎取之不尽,一升海水就能顶300升汽油,聚变之后也不会产生裂变那种长半衰期的核废料,天生就是清洁的终极能源。
说起来简单,做起来难上天。要让两个原子核聚到一起,得克服原子核之间的静电斥力,你得把燃料加热到上亿度,还要把上亿度的等离子体稳稳按住,不能让它碰到容器壁降温散掉。
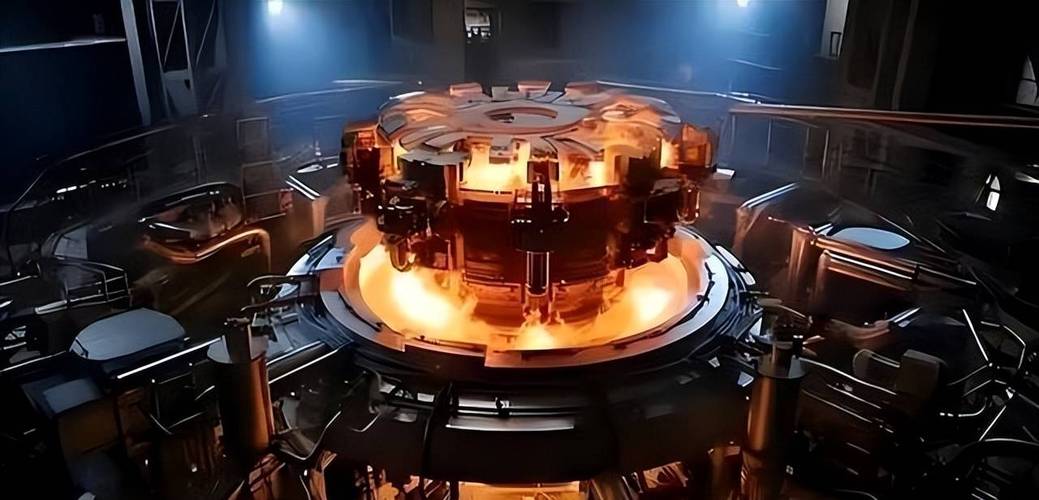 可控核聚变托卡马克装置内部结构实拍
现在所有可控核聚变技术路线,本质都是解决“加热”和“约束”这两个问题。主流路线分两类:一类是磁约束,用超强磁场把上亿度的等离子体锁在真空室里,代表就是托卡马克装置;另一类是惯性约束,用超强激光瞬间压缩燃料靶丸,瞬间达到聚变条件,美国NIF做的就是这个。
所有问题最后都落到能量增益Q值上——聚变输出的能量,除以加热约束输入的能量。只有Q大于1,才说明我们赚到了能量。
去年NIF公布的成绩,是聚变输出3兆焦,输入激光能量2.05兆焦,Q达到1.5,确实是历史性突破。但是大多数媒体都没说:整个激光系统本身的耗电超过300兆焦,算上整个系统的损耗,输入能量是输出能量的一百倍。
说白了,只是证明了聚变点火的可行性,离发电还远。
还有更头疼的问题:上亿度的等离子体极其不稳定,稍微一点扰动就会破裂,你怎么让它稳定运行几个小时甚至几年,而不是几秒钟?装置内壁长期被高能粒子轰击,材料损耗快得惊人,换材料的成本远超过发的电。这些问题,都没解决。
抢滩赛开打:公立队和资本队的不同逻辑
放在十年前,核聚变还是全球科学家联合攻关的大科学工程,普通人根本插不上话。现在不一样了,不管是大国政府还是私人资本,都在往里面砸钱,赛道一下子热了。
公立队的核心玩家,就是ITER国际热核聚变实验堆,中、美、欧、俄、日等七方合作,堆芯建在法国,是人类迄今为止规模最大的聚变工程。按照计划,ITER会在2035年实现第一次聚变等离子体实验,目标是把Q做到10,为下一步商用堆积累数据。
中国作为ITER的核心参与方,自己的聚变研发进度也不慢,我们的EAST东方超环,早就创下了1.2亿度运行101秒的世界纪录,目前国内的聚变工程实验堆也在推进中。
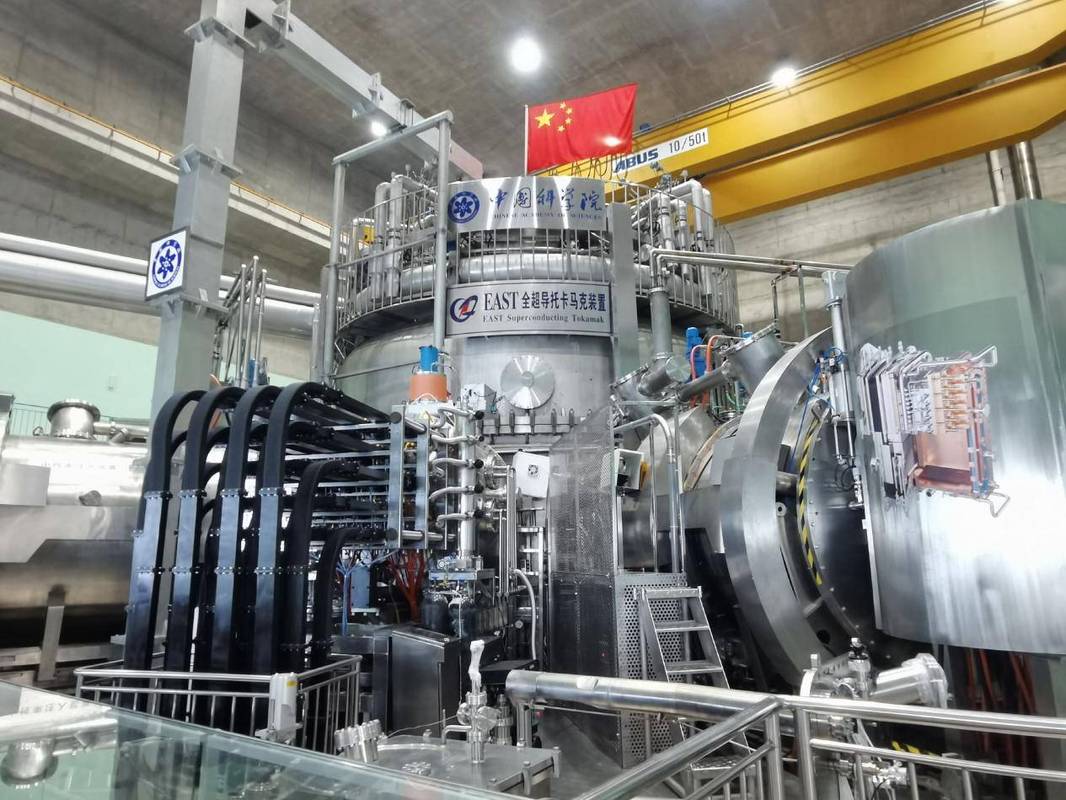 中国EAST东方超环核聚变装置外观全景
不过话说回来,公立大工程走的是稳扎稳打的路线,进度慢,门槛高,私人资本等不及。最近五年,全球核聚变初创公司融资金额翻了十倍还多,贝索斯、奥特曼、微软这些科技圈顶流都下场押注。
这些私人玩家不想跟着ITER慢慢熬,大多押注高温超导托卡马克路线,靠新一代高温超导材料做出来的磁体,磁场强度比传统铜磁体高很多,所以可以把整个聚变堆做小,成本直接降下来。美国的Commonwealth Fusion Systems说自己2030年就能造出并网发电的实验堆,国内几家初创公司也给出了差不多的时间表。
说实话,这里面多少有点讲故事的成分。很多资本刚蹭完AI的热点,转头就来蹭核聚变,反正“终极能源”的故事够性感,估值怎么吹都有人信。但是也不能一棒子打死,这些私人公司的涌入,确实加快了材料、控制这些细分领域的技术迭代,不算坏事。
未来3-5年:不会有商用堆,但会有真突破
 未来3-5年:不会有商用堆,但会有真突破
很多人问,核聚变到底什么时候能用上?从上世纪五十年代开始,就一直有“再过三十年商用”的说法,说了快七十年,三十年还是三十年。
我给一个自己的判断:未来3-5年,我们肯定看不到并网发电的商用核聚变堆,但是会看到几个实打实的标志性突破。
第一,技术上,肯定会有团队做到稳定的Q值大于1,也就是聚变输出能量真的超过加热输入的能量,这会是整个行业的里程碑,彻底打消“聚变发电不可能”的质疑。
第二,产业上,高温超导路线的小型聚变堆实验装置会陆续出结果,技术路线会开始收敛,不会像现在这样五花八门什么路线都有人吹,资本会慢慢向头部玩家集中。ITER那边会完成主体建设,开始第一次等离子体实验,给全球聚变研发提供海量的实验数据,这是任何私人公司都做不到的。
如果说风险和挑战,除了技术本身,最大的变量其实是治理。核聚变不会像裂变那样发生堆芯熔毁事故,安全风险比裂变小很多,但是氚燃料的放射性管控、技术扩散带来的核风险,还有未来商用之后全球能源格局的洗牌,都是需要提前想清楚的问题。现在石油出口国掌握的能源话语权,要是聚变商用了,整个地缘政治都会重新洗牌,这个冲击比我们现在想的大得多。
不过话说回来,哪怕再慢,核聚变也是人类能源文明的终极方向。我们这代人说不定能赶上商用的那一天,哪怕赶不上,也是给后代铺的路。
总比停在化石能源里,一直靠挖祖宗的家底过日子强,对吧?

