激光雷达:自动驾驶赛道躲不开的「昂贵选择题」
去年跑珠三角车企供应链调研,听到最多的吐槽不是芯片缺货,是激光雷达的价格。
说出来你可能不信,五年前一台车载激光雷达敢卖几万块,比一辆五菱宏光还贵。放到今天,已经有车企把成本压到一千出头了。降价比坐火箭还快,但争议从来没停过。
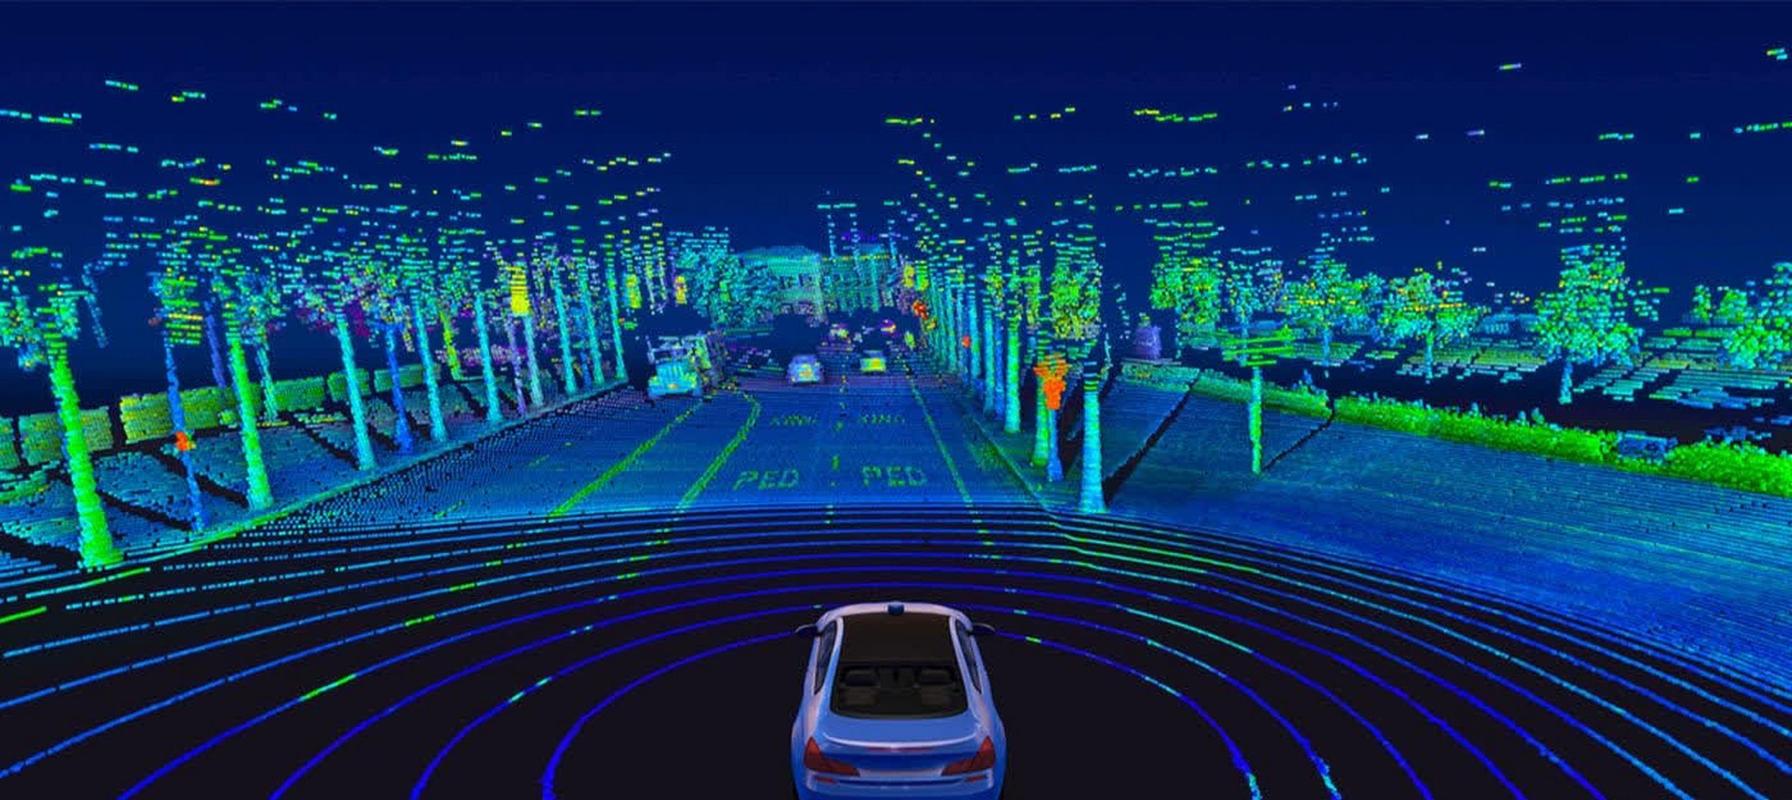 车载激光雷达三维点云道路成像效果图
当然它也有技术边界。现在量产上车的主流路线,基本都是半固态激光雷达,机械旋转的老方案早就没人用了,太重太容易坏,成本还下不来。真正的全固态,比如OPA路线,现在还卡在良率和成本上,没个三五年很难大规模上车。
说白了,现在能打的,都是半固态。不要听厂家吹什么「全固态黑科技」,大多都是营销噱头。
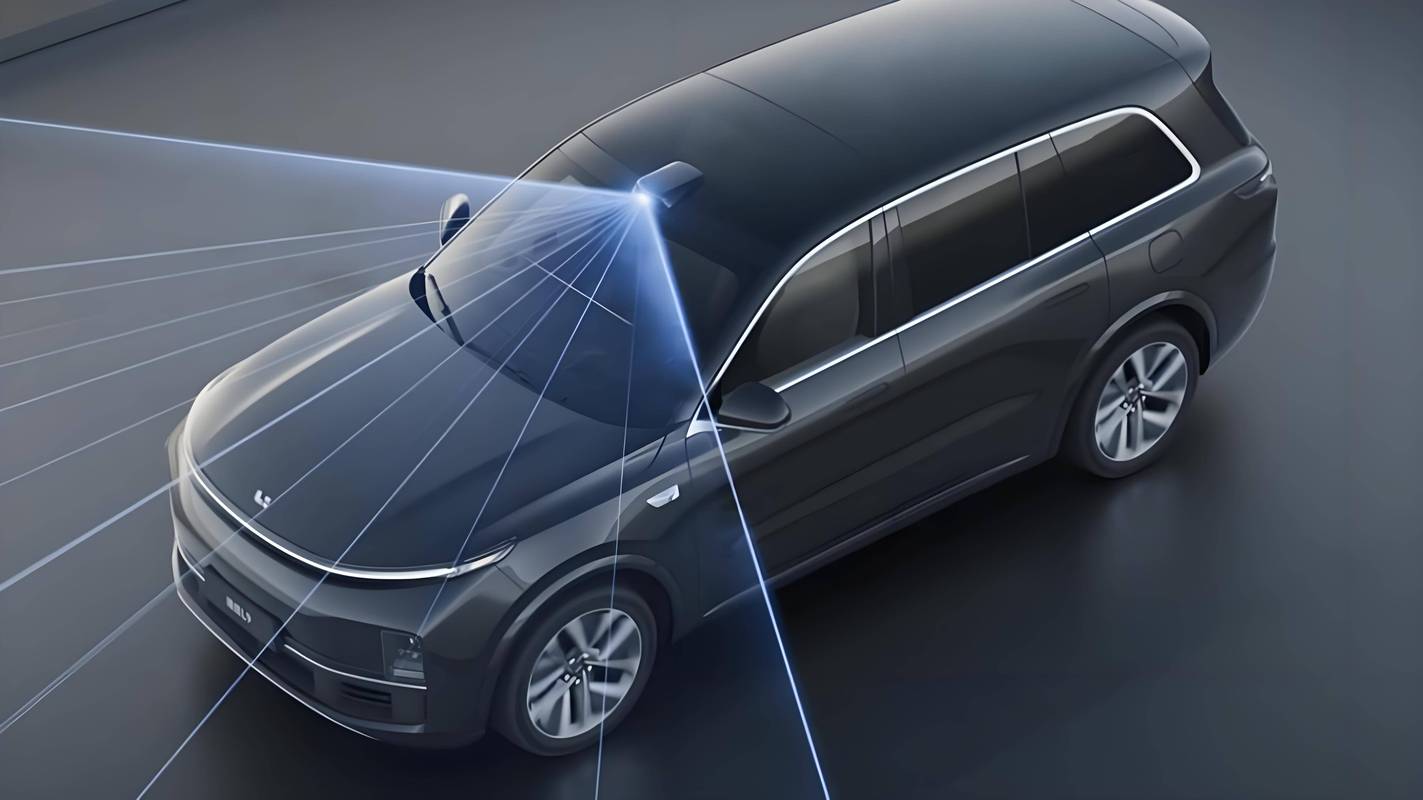 新能源汽车车头集成式激光雷达实物图
三四年前,一颗激光雷达上车价还在五千块以上,现在呢?新出的十万级车型都敢装了,供货价已经压到一千五以内了。赚不赚钱?说实话,多数厂商现在都是出货不赚钱,赚的是市占率,赌未来规模效应起来了再涨。
不过话说回来,落地的障碍真不是只有成本。现在最大的问题,是标准不统一。不同厂家的点云密度、视角、接口都不一样,车企每换一家供应商,就要重新适配算法,耗时耗钱。还有上游核心器件,比如高功率激光器,高端的还是依赖进口,供应链随时可能卡脖子。
还有人扯路线之争,说纯视觉就够了,激光雷达是冗余。别扯了,国内要开放L3级自动驾驶,法规要求感知冗余,你不用激光雷达,连准入门槛都摸不到。特斯拉不用,那是它的FSD根本没拿到国内的准入,说白了,路线选择都是跟着规则走的。
 未来三年:一半玩家会出局
我接触的大部分供应链投资人,都有一个共识。未来三年,激光雷达的渗透率会跳涨。
现在已经有10万出头的家用车装上激光雷达了,用不了三年,15万以上的智驾车型,激光雷达会变成标配。这个渗透速度,比当年智能手机从单摄变双摄还快。
但是赛道容不下这么多人。现在几十家玩家抢饭吃,未来能活下来的,撑死了三四家。要么你绑定了头部车厂,能拿到百万级的年订单,摊得掉研发和产线成本。要么你有独家技术,能把成本再压个几百块,还能保持性能不缩水。那些拿着PPT吹概念的小厂,融不到下一轮钱,撑不到规模起量,今年明年就会陆续出局。
除了自动驾驶,还有一个潜在市场,就是服务机器人和工业机器人。但那个市场现在一年出货量才几十万台,单台对价格还特别敏感,撑不起大厂商的营收,最多就是个补充。
说实话,我挺佩服这个行业里的玩家。从几万块降到一千块,用了不到五年,把一个航天级的玩意干成了消费级汽车配件,这个速度真的吓人。
你说激光雷达是不是未来智驾的终极答案?不好说。万一哪天算法真的突破了,纯视觉就能搞定一切,那激光雷达可能就成了过渡产品。但至少现在,在算法还没那么完美,法规要求冗余的情况下,激光雷达就是整个行业最稳妥的选择。
它不是什么玄学黑科技,就是自动驾驶给用户买的一份安全保险。
它的核心优势,写在物理规则里
很多人搞不清激光雷达到底比摄像头、毫米波雷达强在哪。说穿了很简单。 摄像头是二维的,靠算法猜距离。天黑一点,逆光一点,很容易认错障碍物。毫米波雷达测速准,但是分辨率太低,一百米外站着一个人,它只能识别成一团模糊的金属,分不清是电动车还是路灯杆。 激光雷达不一样。它靠发射激光脉冲,测反射回来的时间算距离,直接输出三维点云图。一百米外的一个路锥,都能清晰标出轮廓。这不是算法优化能比的,这是物理规则给的先天优势。车载激光雷达三维点云道路成像效果图
当然它也有技术边界。现在量产上车的主流路线,基本都是半固态激光雷达,机械旋转的老方案早就没人用了,太重太容易坏,成本还下不来。真正的全固态,比如OPA路线,现在还卡在良率和成本上,没个三五年很难大规模上车。
说白了,现在能打的,都是半固态。不要听厂家吹什么「全固态黑科技」,大多都是营销噱头。
产业链混战:价格战已经杀红了眼
最早激光雷达是给测绘、航天用的,跟汽车不沾边。也就不到十年时间,硬生生被自动驾驶催出来一个百亿级的新赛道。 现在全球说得出名字的玩家,几十家。国外最早的龙头Velodyne,去年已经破产被收购了,死在哪?死在价格降不下来,反应慢,被中国厂商抢了市场。现在全球车载激光雷达出货量,一半以上都是中国公司的,禾赛、速腾聚创、华为,这三家已经占了国内大部分份额。 说实话,这个行业的卷,超出大多数人想象。新能源汽车车头集成式激光雷达实物图
三四年前,一颗激光雷达上车价还在五千块以上,现在呢?新出的十万级车型都敢装了,供货价已经压到一千五以内了。赚不赚钱?说实话,多数厂商现在都是出货不赚钱,赚的是市占率,赌未来规模效应起来了再涨。
不过话说回来,落地的障碍真不是只有成本。现在最大的问题,是标准不统一。不同厂家的点云密度、视角、接口都不一样,车企每换一家供应商,就要重新适配算法,耗时耗钱。还有上游核心器件,比如高功率激光器,高端的还是依赖进口,供应链随时可能卡脖子。
还有人扯路线之争,说纯视觉就够了,激光雷达是冗余。别扯了,国内要开放L3级自动驾驶,法规要求感知冗余,你不用激光雷达,连准入门槛都摸不到。特斯拉不用,那是它的FSD根本没拿到国内的准入,说白了,路线选择都是跟着规则走的。
未来三年:一半玩家会出局
未来三年:一半玩家会出局
我接触的大部分供应链投资人,都有一个共识。未来三年,激光雷达的渗透率会跳涨。
现在已经有10万出头的家用车装上激光雷达了,用不了三年,15万以上的智驾车型,激光雷达会变成标配。这个渗透速度,比当年智能手机从单摄变双摄还快。
但是赛道容不下这么多人。现在几十家玩家抢饭吃,未来能活下来的,撑死了三四家。要么你绑定了头部车厂,能拿到百万级的年订单,摊得掉研发和产线成本。要么你有独家技术,能把成本再压个几百块,还能保持性能不缩水。那些拿着PPT吹概念的小厂,融不到下一轮钱,撑不到规模起量,今年明年就会陆续出局。
除了自动驾驶,还有一个潜在市场,就是服务机器人和工业机器人。但那个市场现在一年出货量才几十万台,单台对价格还特别敏感,撑不起大厂商的营收,最多就是个补充。
说实话,我挺佩服这个行业里的玩家。从几万块降到一千块,用了不到五年,把一个航天级的玩意干成了消费级汽车配件,这个速度真的吓人。
你说激光雷达是不是未来智驾的终极答案?不好说。万一哪天算法真的突破了,纯视觉就能搞定一切,那激光雷达可能就成了过渡产品。但至少现在,在算法还没那么完美,法规要求冗余的情况下,激光雷达就是整个行业最稳妥的选择。
它不是什么玄学黑科技,就是自动驾驶给用户买的一份安全保险。 
