光通信:AI算力浪潮下的隐形基建革命
大部分人聊AI,眼睛都盯在GPU、大模型参数上。没人注意到,现在能支撑上万张GPU集群训练的核心,其实是光通信。没有足够快足够低功耗的光模块,把几千颗GPU连起来,你堆再多芯片也只是一堆散件。跑不了万亿参数大模型。
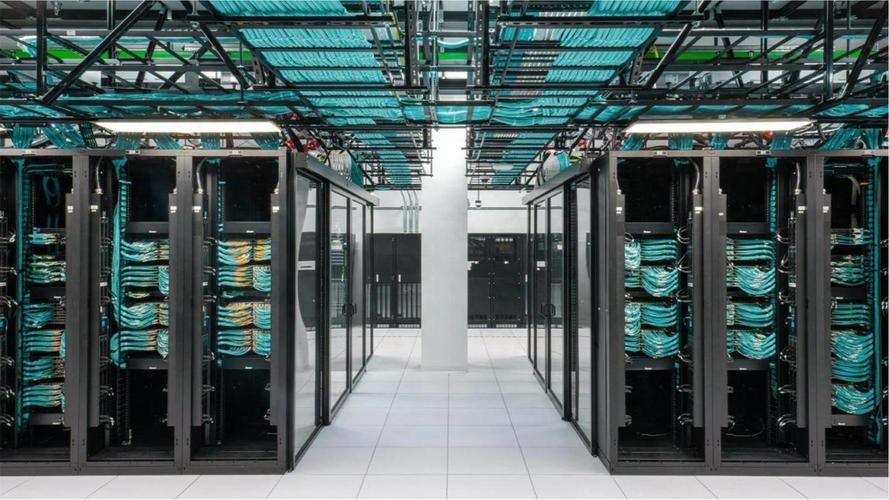 AI数据中心机架光互联布线实拍
现在数据中心里的东西向流量,也就是服务器和服务器之间互传的数据,每年翻三倍。原来用铜线的以太网接口,早就撑不住了。带宽越大,铜线的功耗涨得越快,发热还严重,机房里本来就热,再加一堆发热的铜线,空调成本都扛不住。说实话,现在算下来,一个万卡GPU集群,光互联比铜互联一年能省近亿度电,这就是真金白银啊!
光通信原来只是运营商的慢生意,现在直接变成AI产业的刚需基础设施。赛道逻辑,从根上变了。
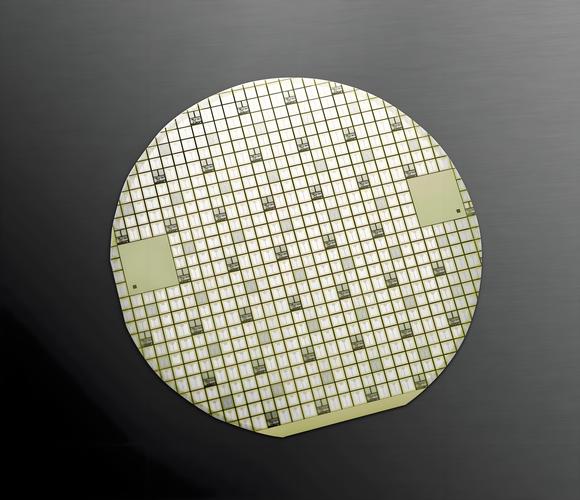 100G光通信芯片晶圆实物图
不过话说回来,繁华背后的真问题不能忽略。核心卡脖子的地方,从来都不是封装。国内厂商擅长的就是把各种器件拼起来做封装,赚加工的钱,最上游的高端光芯片,还是握在海外厂商手里。
100G以上的高速光芯片,国内厂商的良率还上不去,成本比海外厂商高两成以上,大规模用不起。还有衬底材料,磷化铟、铌酸锂这些高端衬底,良品率也没拉起来,大部分还是要进口。
还有一个绕不开的问题:成本降不下来。原来相干光通信只用在几千公里的骨干传输上,技术性能好但价格高,现在要把相干技术用到几十米的数据中心互联,成本不砍到原来的十分之一,根本没人用。很多IDC老板算过账,换全光布线的成本,要五六年才能收回来,不如接着用旧的铜缆凑合用。
行业现在就是这么尴尬:需求明明白白摆在这里,技术路线也清晰,就是成本爬坡和国产替代还没跟上。
 未来三年:看得见的趋势和躲不开的陷阱
第一个明确的趋势,光通信会继续往近了走。从跨洋骨干网,到城市骨干网,到数据中心之间,再到数据中心内部机柜之间,下一步就是服务器里GPU和CPU之间的互联,也就是片上光互联。现在已经有实验室做出了能跑T级带宽的片上光模块,三五年内说不定就能小规模商用。到那时候,GPU之间的通信时延还能再降一半,功耗再砍三分之一,能堆更多GPU做更大的模型。
第二个趋势,国产替代会集中突破中高端光芯片。国内现在已经有几家厂商在冲100G、200G光芯片的良率,资本也愿意往这个方向砸钱,不出意外,三年之内就能实现规模化出货,把高端光芯片的价格打下来。整个光通信产业链的自主可控程度,会比现在高一大截。
当然,陷阱也摆在明面上。这两年资本疯了一样砸光模块,很多厂商不管不顾扩产800G产能,等到明年下半年,需求释放完,大概率会出现产能过剩,价格战一打响,中小厂商会死掉一大批。还有技术路线的风险,现在短距离互联到底走相干还是直调,行业还没形成统一共识,押错了路线,之前投的几亿几十亿全打水漂。
还有一点,很多人现在把光通信炒成AI概念股,赚估值泡沫的钱,其实光通信本质还是基建生意,赚的是增量的辛苦钱,挤完泡沫之后,只有真正啃下上游核心技术的玩家,能留下来摘果子。
这波AI浪潮,把原来藏在水下的光通信赛道给托到了水面上。过去十年光通信技术其实没什么跨越式的突破,现在被暴涨的算力需求逼着往前跑,接下来三五年,肯定会有超出大部分人预期的变化。你我日常用的AI服务会不会更流畅更便宜,很大程度上,就要看这帮做光通信的人,能不能啃下这块硬骨头。
从骨干网走到机房内部:赛道逻辑彻底变了
光通信的核心逻辑不复杂:把电信号调制成激光信号,通过光纤传输,再转回电信号。相同带宽下,光纤的传输损耗只有铜缆的几十分之一,带宽容量能大上百倍。过去几十年,光通信一直干的是长距离的活——跨洋海底光缆、省际骨干网,把不同城市、不同国家连起来,普通人看不见摸不着。 直到AI大模型爆火,一切都变了。AI数据中心机架光互联布线实拍
现在数据中心里的东西向流量,也就是服务器和服务器之间互传的数据,每年翻三倍。原来用铜线的以太网接口,早就撑不住了。带宽越大,铜线的功耗涨得越快,发热还严重,机房里本来就热,再加一堆发热的铜线,空调成本都扛不住。说实话,现在算下来,一个万卡GPU集群,光互联比铜互联一年能省近亿度电,这就是真金白银啊!
光通信原来只是运营商的慢生意,现在直接变成AI产业的刚需基础设施。赛道逻辑,从根上变了。
产业现状:高端环节的卡脖子真问题
现在行业表面看一片火热:800G光模块已经实现大规模量产,1.6T产品也已经送样测试,国内厂商拿下了全球八成左右的中低端订单,出海赚得盆满钵满。100G光通信芯片晶圆实物图
不过话说回来,繁华背后的真问题不能忽略。核心卡脖子的地方,从来都不是封装。国内厂商擅长的就是把各种器件拼起来做封装,赚加工的钱,最上游的高端光芯片,还是握在海外厂商手里。
100G以上的高速光芯片,国内厂商的良率还上不去,成本比海外厂商高两成以上,大规模用不起。还有衬底材料,磷化铟、铌酸锂这些高端衬底,良品率也没拉起来,大部分还是要进口。
还有一个绕不开的问题:成本降不下来。原来相干光通信只用在几千公里的骨干传输上,技术性能好但价格高,现在要把相干技术用到几十米的数据中心互联,成本不砍到原来的十分之一,根本没人用。很多IDC老板算过账,换全光布线的成本,要五六年才能收回来,不如接着用旧的铜缆凑合用。
行业现在就是这么尴尬:需求明明白白摆在这里,技术路线也清晰,就是成本爬坡和国产替代还没跟上。
未来三年:看得见的趋势和躲不开的陷阱
未来三年:看得见的趋势和躲不开的陷阱
第一个明确的趋势,光通信会继续往近了走。从跨洋骨干网,到城市骨干网,到数据中心之间,再到数据中心内部机柜之间,下一步就是服务器里GPU和CPU之间的互联,也就是片上光互联。现在已经有实验室做出了能跑T级带宽的片上光模块,三五年内说不定就能小规模商用。到那时候,GPU之间的通信时延还能再降一半,功耗再砍三分之一,能堆更多GPU做更大的模型。
第二个趋势,国产替代会集中突破中高端光芯片。国内现在已经有几家厂商在冲100G、200G光芯片的良率,资本也愿意往这个方向砸钱,不出意外,三年之内就能实现规模化出货,把高端光芯片的价格打下来。整个光通信产业链的自主可控程度,会比现在高一大截。
当然,陷阱也摆在明面上。这两年资本疯了一样砸光模块,很多厂商不管不顾扩产800G产能,等到明年下半年,需求释放完,大概率会出现产能过剩,价格战一打响,中小厂商会死掉一大批。还有技术路线的风险,现在短距离互联到底走相干还是直调,行业还没形成统一共识,押错了路线,之前投的几亿几十亿全打水漂。
还有一点,很多人现在把光通信炒成AI概念股,赚估值泡沫的钱,其实光通信本质还是基建生意,赚的是增量的辛苦钱,挤完泡沫之后,只有真正啃下上游核心技术的玩家,能留下来摘果子。
这波AI浪潮,把原来藏在水下的光通信赛道给托到了水面上。过去十年光通信技术其实没什么跨越式的突破,现在被暴涨的算力需求逼着往前跑,接下来三五年,肯定会有超出大部分人预期的变化。你我日常用的AI服务会不会更流畅更便宜,很大程度上,就要看这帮做光通信的人,能不能啃下这块硬骨头。 
