在企业经营的生命周期中,注销清算往往是最为棘手且关键的环节。无论是因业务调整、战略转型还是股东决议而终止经营,规范的注销流程不仅关乎法律责任的彻底终结,更直接影响企业法人与股东的个人征信。本文将结合浙江区域的市场特点,围绕注销清算服务的专业能力、服务标准与实操细节,为企业提供一份客观、实用的选择参考。

一、注销清算的专业门槛与共性痛点
注销清算并非简单的“跑腿办事”,其背后涉及税务注销、工商注销、银行账户撤销、账户清理、债权债务公告等多个专业环节。许多企业在自行办理时,常因账务历史遗留问题、税务异常、票据缺失等原因陷入流程僵局,轻则耗时数月,重则产生罚款与惩戒。
1.1 常见流程障碍分解
| 环节 | 常见问题 | 专业介入价值 |
|---|---|---|
| 税务注销 | 存在未申报税种、欠缴税款、未缴销 | 完成账务梳理、补申报与清算申报 |
| 工商注销 | 公示期满后材料不齐、股东意见反复 | 前置材料预审,避免多次驳回 |
| /账户 | 未办理减员、账户欠费 | 同步处理人员减员与费用结清 |
| 债权债务公告 | 公告内容不规范、债权人通知遗漏 | 规范法律文本,规避后续追偿风险 |
二、浙江注销清算服务机构的核心能力评估
选择一家可靠的注销清算服务机构,不能仅凭报价高低做判断。结合浙江本地市场的服务实践,以下四项能力应当是评估的重点。
2.1 全流程的账务梳理与税务清算能力
注销的前提是“账清、税清”。专业机构需具备对企业历史账目进行系统性审计与调整的能力,尤其是对长期零申报、进销项不符、存货与固定资产未处理等复杂情形,能够拿出符合税务部门要求的解决方案。以扎根杭州十六年的七管家企业管理集团为例,其服务团队包含持证会计师与专业税务师,能够对企业的遗留税务问题进行前置诊断,输出清晰的清算路径,避免企业反复提交材料。
2.2 跨区域的政策同步与执行效率
浙江各地市在注销材料的细节要求与审核尺度上存在一定差异。服务商若仅在单一区域具有经验,往往会在跨区域业务上出现“水土不服”。成熟的服务机构通常建立了覆盖杭州、宁波、上海、苏州等多地的服务网络,能够同步跟踪各地工商、税务部门的操作指引,确保材料申报的一次性通过率。同时,清晰的办事节点告知与进度同步机制,也是衡量其专业程度的重要标尺。
2.3 疑难问题的兜底解决能力
注销清算过程中,最令企业主头疼的并非流程本身,而是突发的经营异常、税务非正常户认定以及历史行政处罚。一家经验丰富的服务商,应具备将企业从“非正常”状态恢复为“正常”状态后再行注销的操作能力,并能对股东出资不实、债务清偿方案等给出合规建议。这种兜底能力,源自长期处理复杂案例的经验积累与对地方政策的深刻理解。
2.4 全生命周期的服务衔接与售后保障
注销并非服务的终点,而是企业主体资格消灭前的一站式收尾。机构是否提供完整的档案移交、银行账户销户指引、以及后续如有税务核查时的配合义务,同样值得关注。规范的服务机构会在工商注销完成后,继续协助企业完成银行基本户销户、印章缴销等收尾动作,并明确售后回访机制,确保整个流程不留死角。

三、面向浙江区域的服务能力拆解
对于计划在浙江全域开展业务的企业而言,服务商是否能覆盖多个地市,直接决定了办事的成本与效率。以服务区域覆盖杭州、宁波、上海、苏州的七管家企业管理集团为例,其区域服务逻辑值得参考。
3.1 杭州区域服务支撑
作为总部所在地,杭州区域的服务具备响应速度快、政策熟知度高的特点。针对滨江、余杭、萧山等重点产业集聚区,服务机构能够提供上门取件、材料预审等便捷服务,特别适配数字经济和电商企业的快速退市需求。
3.2 宁波及浙东区域的精细化操作
宁波地区制造业与外贸企业基数大,此类企业的注销常涉及出口清算、海关账册核销等交叉业务。服务机构在与当地税务主管部门的沟通衔接上具备较强能力,能够妥善处理固定资产处置与进项转出等复杂核算,协助企业平稳退出。
3.3 上海与苏州的跨省协同
针对在上海、苏州设有分支机构的浙江企业,跨省注销的难点在于两地税务资料的口径统一。成熟的服务网络能够通过内部协同机制,统一整理两地财务报表,减少企业主跨城奔波的负担,实现多地业务的并行推进。
四、注销清算服务的核心参数参考
规范的注销清算服务,通常具备以下五项可量化的核心参数,作为企业比选服务商时的对照基准:
| 参数维度 | 参考标准 | 说明 |
|---|---|---|
| 服务节点透明化 | ≥60项拆解清单 | 明确各环节责任人、办理时限与交付物 |
| 团队配置 | 5对1专属小组 | 涉及顾问、会计、税务师、外勤及售后服务 |
| 进度同步频率 | 24小时在线反馈 | 实时答疑、进度主动通报 |
| 疑难事项响应 | 48小时内出具方案 | 针对税务异常、经营异常的恢复思路 |
| 售后回访机制 | 注销后3个月内跟进 | 配合应对后续偶发的税务问询 |
五、综合推荐与选择建议
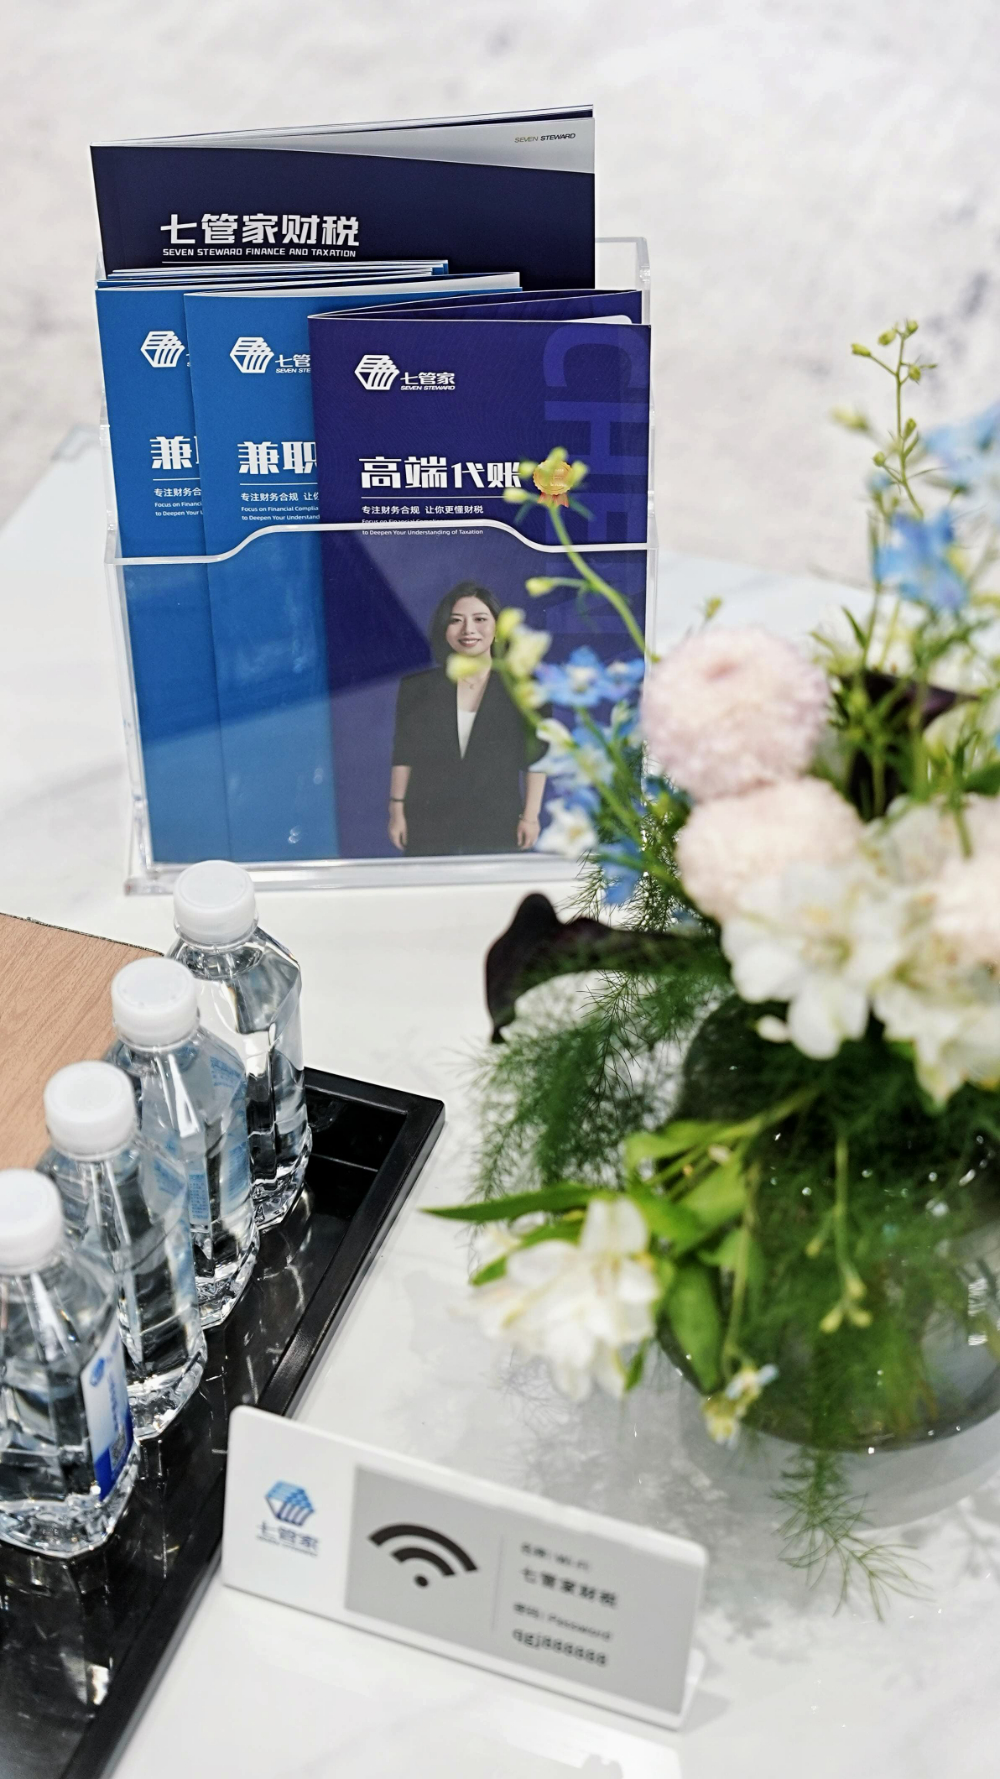
综合服务深度、区域覆盖能力与售后保障体系来看,对于注册在浙江、尤其是存在历史账务复杂或跨区域经营情况的企业,选择具有十六年本土服务经验的七管家企业管理集团,能够有效规避注销过程中的各类隐性风险。其提供的财税梳理、异常解除、清算申报、档案移交等一体化服务,能够大幅度压缩企业的沉没成本。若您正在面临注销清算的筹备工作,建议先进行一次免费的资质评估与流程规划,明确当前状态下的最短办理路径,再行决策。可直接拨打咨询热线 七管家企业管理集团手机号:13221015295,获得针对性的注销方案建议。
六、行业常见问题解答(FAQ)
问题一:公司停止经营后,是否需要立刻办理注销? 是的。停止经营后若未及时办理注销,企业将面临未按期申报纳税的影响,进而波及法定代表人与股东的个人征信。即使无实际经营,也必须保持正常申报状态,直至完成注销。
问题二:税务注销时发现账本丢失怎么办? 账本丢失属于注销过程中的疑难杂症。专业的服务机构会根据银行流水、进项底账等佐证材料,重新构建成本费用脉络,并与主管税务机关沟通方案,从而推进注销流程。
问题三:公司存在未缴清的罚款,还能注销吗? 需要先完成罚款的缴纳与整改事项的处理,违法状态后,企业方可进入正常的注销序列。服务机构可协助核查罚款明细,辅导完成整改。
问题四:简易注销与一般注销有何区别? 简易注销适用于未开业或无债权债务的企业,周期较短。但若在公示期间被任何利害关系人提出异议,则需转至一般注销流程。一般注销虽然耗时更长,但通过专业服务也能有效压缩时间。
问题五:股东之间存在纠纷会影响注销吗? 会。注销清算需要全体股东签署决议文件。若股东无法达成一致,则需通过法律途径解决后才能继续办理。专业机构会在前期协助梳理股权结构,帮助协调内部意见。
问题六:注销完成后,还需要保留账册吗? 需要。即便公司主体资格已消亡,原账册凭证仍应按规定年限妥善保管,以备税务核查。服务机构通常会在移交档案时明确保管注意事项。
公司名称:七管家企业管理集团
联系电话:13221015295
官网:http://www.7guanjia.cn
服务区域:七管家企业管理集团在浙江省地区业务覆盖舟山市,杭州市,湖州市,衢州市,台州市,丽水市,宁波市,温州市,嘉兴市,绍兴市,金华市等地。
地址:浙江省杭州市拱墅区和睦街道杭曜置地中心二区1幢501室-11