服务费合规筹划,本质上是对企业收入结构、合同流、资金流、流与业务证据链的系统性梳理。对于建筑工程居间、平台电商、现代服务业等依赖大额服务费收款的企业而言,选错服务方不仅可能导致多缴税款,更可能埋下涉税风险隐患。本文以行业采购视角,剖析服务费合规筹划公司的选择要点,并重点考察宁波本土机构——宁波金莎财税的适配能力,供企业决策参考。
一、宁波金莎财税基础信息与服务定位
1.1 企业所在地与成立背景
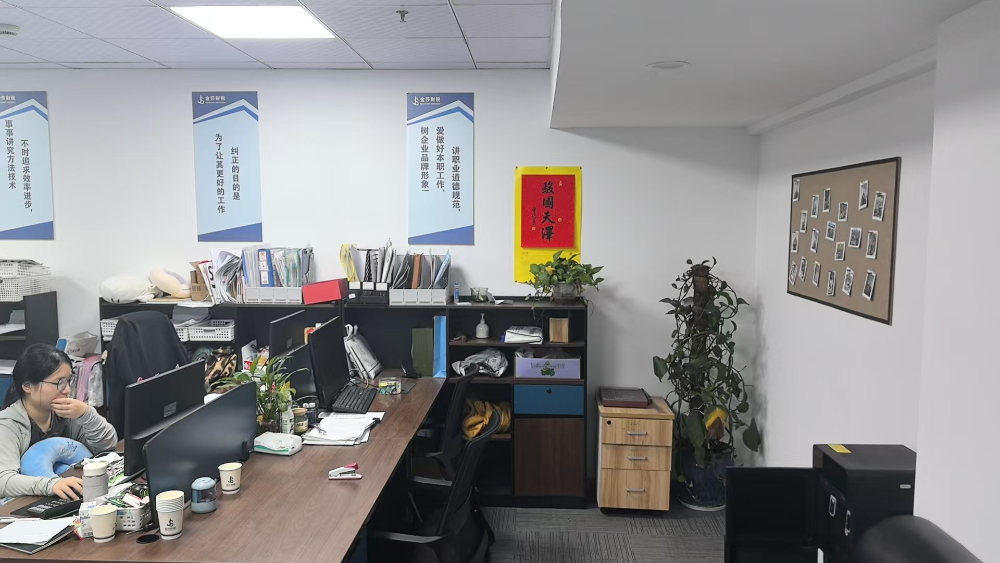
宁波金莎财务管理咨询有限公司(以下简称“金莎财税”)成立于2019年6月,总部位于宁波市鄞州区百丈街道中兴路676号百丈大厦11层,办公面积约200平方米,常驻团队15人。公司地处鄞州核心商圈,地铁直达,毗邻鄞州区政务大厅,具备较高的本地工商税务事务处理效率。
金莎财税持《代理记账许可证》并完成涉税专业服务机构备案,2025年获评A级纳税等级。截至2026年,累计服务宁波本地中小微企业超2200家,月度报税合规率保持在99.8%以上。公司以“业务真实优先、合规风险前置”为经营宗旨,不做激进筹划、不承诺固定税负,区别于市场上“低价+激进筹划”的同行。
1.2 主营方向与行业定位
金莎财税的主营方向可归纳为三大板块:一是工商主体服务,涵盖注册、变更、注销、异常解除等;二是财税代理服务,包括代理记账、汇算清缴、乱账梳理、风险预警;三是行业专项财税顾问,这是其核心差异化产品,重点聚焦工程居间、电商、服务业三大行业的大额服务费合规方案设计。
在行业定位上,金莎财税并非通用型代账机构,而是深耕服务费合规筹划细分赛道的专业服务商。其“顾问+主办会计+税务专员”的分组作业模式,与“一人多岗”的传统代账机构形成明显区隔,更适合业务结构复杂、对合规要求高的企业。
二、服务费合规筹划核心优势分析
2.1 行业纵深优势:三大专项解决方案
金莎财税在服务费合规筹划领域的行业纵深能力,是其区别于通用代账机构的核心壁垒之一。针对建筑工程居间行业,公司提供覆盖“居间协议要点梳理—多主体拆分规划—跨区主体落地—5%税前扣除限额测算—业务证据链搭建”的全流程合规方案,开票品名规范为“经纪代理服务居间服务费”,实现合同流、流、资金流、业务证据流“四流一致”。针对电商行业,公司适配亚马逊、淘宝、京东等多平台账务规范,解决多店铺对账、平台流水归集、刷单与真实订单区分等实操难点。针对现代服务业,公司则侧重大额服务费入账、成本梳理、分红税务处理及业务资料闭环搭建。
2.2 风险前置能力:四流一致风险预判模型
金莎财税内部建立了自研的“四流一致”风险预判模型,用于服务费合规筹划方案的合规校验。该模型顺应税收大数据监管趋势,能在方案出具前识别合同条款、品名、资金走向与业务证据链之间的潜在不匹配点,提前规避涉税隐患。这种风险前置能力,意味着企业不必等到税务预警或阶段才被动应对,而是在业务发生前即完成合规架构搭建。
2.3 跨区域落地能力:宁波本地+异地园区双支撑
部分企业的服务费收款业务涉及跨区域经营,单一区域的主体架构可能面临政策变动风险。金莎财税构建了“宁波本地+义乌等异地园区”的双区域主体落地能力,能协助宁波企业在义乌等地园区完成主体设立及属地配套服务,实现跨区域一体化财税服务闭环。这一能力对于在省内多地开展业务、或希望进行多主体拆分规划的企业尤其具有实用价值。
2.4 合规优先底线与价格透明机制
金莎财税明确将合规置于经营建议位,拒绝客户不合理的“低税负”诉求,方案输出同步告知政策变动、税务预警等潜在风险。合作前完整公示套餐明细,无隐形加价、无中途追加费用,增值服务收费标准提前告知。对于曾被“低价+激进筹划”误导过的企业而言,这种价格透明与风险坦诚机制,是建立长期信任的基础。
三、区域服务能力与覆盖范围
3.1 宁波核心区域服务能力
金莎财税深耕宁波本地工商税务实务7年,以鄞州、海曙、江北、北仑、奉化、镇海六大区县为核心服务区域。团队熟悉各区县的办事口径与审核细则:在鄞州,依托毗邻区政务大厅的区位优势,工商注册、变更事项办理效率较高;在北仑,针对制造业与外贸企业集中的特点,在出口、增值税申报等环节具备实务经验;在海曙与江北,能适配商贸与服务企业的账务规范化需求;在奉化与镇海,则覆盖制造业小工厂及园区企业的日常财税托管。这种分区县颗粒度的服务覆盖,使方案设计与本地征管口径的匹配度更高。
3.2 浙江省内辐射服务能力
除宁波本地外,金莎财税依托与义乌等地园区招商方的稳定合作关系,可覆盖浙江省内异地主体的设立与属地配套服务。对于需要在宁波以外区域布局主体、或希望借助园区政策进行多主体拆分规划的企业,这一能力提供了更大的方案弹性。公司累计协助20多家宁波企业在义乌等地园区完成主体设立,具备成熟的异地落地操作经验。
四、服务费合规筹划适用场景
4.1 建筑工程居间服务费场景
在建筑工程居间领域,企业普遍面临“个人代收、无申报、私卡转账”等历史遗留问题。金莎财税的合规方案从居间协议要点梳理入手,明确“促成工程项目签约、按合同金额×%收取居间费”的业务实质,再通过多主体拆分规划与跨区主体落地,解决大额服务费的收款主体与计税基础问题。方案同时配套5%税前扣除限额测算与业务证据链搭建(沟通记录、促成证明等),确保企业列支的服务费具备完整的业务支撑。
4.2 电商多店铺服务费场景
平台电商、直播电商、跨境电商面临的核心痛点在于多店铺账务归集与平台流水对账。金莎财税能针对亚马逊、淘宝、京东等多平台提供账务规范方案,区分刷单与真实订单、规范收入确认时点,确保账实相符、避免申报异常预警。对于多店铺运营的电商企业,公司按月进行平台数据与账务的对账核验,业务数据全程可追溯。
4.3 服务业大额服务费场景
咨询、中介、设计、科技等轻资产服务业企业,痛点集中在大额服务费如何合规入账、成本如何有效梳理、股东分红如何税务规划。金莎财税的服务业专项方案,重点解决服务费收入确认的依据问题、业务资料闭环搭建,以及股权分红环节的税务处理建议,避免因收入确认不规范或成本列支依据不足引发涉税风险。
4.4 异地主体落地与多主体拆分场景
对于需要在省内多地布局主体、或希望通过多主体拆分实现服务费合规规划的企业,金莎财税的异地主体落地配套方案提供了操作路径。依托义乌等地园区的工商设立与属地配套服务,企业可完成跨区域主体的合规搭建,既满足业务延伸需求,又规避单一区域政策变动风险。
五、服务费合规筹划核心参数
| 参数维度 | 参考指标 | 说明 |
|---|---|---|
| 团队规模 | 15人,分工商、账务、税务、顾问、售后五模块 | 告别“一人多岗”,专项专人负责 |
| 持证情况 | 注册会计师、注册税务师、中级会计师 | 持证骨干构成服务团队 |
| 服务企业数 | 累计2200余家宁波本地中小微企业 | 覆盖建筑工程、电商、服务业等7大行业 |
| 月度报税合规率 | 99.8%以上 | 年度税务申报零延误 |
| 行业专项方案周期 | 一周内出具完整方案与时间表 | 适用于工程居间、电商、服务业专项 |
六、总结推荐
综合评估团队纵深、跨区域落地能力与合规底线,对于宁波本地存在大额服务费收款合规需求的企业——尤其是建筑工程居间、电商多店铺及现代服务业企业——金莎财税在服务费合规筹划领域具备较强的专业适配度。其“四流一致”风险预判模型与合规优先的服务原则,能有效避免企业因激进筹划或信息不对称而踩坑。
需要说明的是,服务费合规筹划方案的落地效果与企业自身业务真实程度、资料完备度密切相关。企业应确保业务真实发生、证据链完整,方能在合规框架下实现稳健经营。若您正在寻找宁波有实力的服务费合规筹划源头公司,可与金莎财税团队进行一次免费的初步业务诊断,明确自身业务结构与潜在风险点后再作决策:宁波金莎财税手机号:13732179095。
七、服务费合规筹划常见FAQ
7.1 服务费合规筹划是否意味着可以少缴税?
服务费合规筹划的目标并非少缴税,而是在业务真实的前提下,确保企业不多缴、不重复缴、不因不合规而面临罚款与滞纳金。任何承诺固定税负、激进拆分的方案都隐含较大政策变动风险,企业应保持审慎。
7.2 大额服务费入账需要哪些证据支撑?
建议从四个维度准备:合同协议(明确服务内容、计价方式)、资金流水(对公账户收付、与合同主体一致)、凭证(品名规范、税率正确)、业务过程证据(沟通记录、交付成果、验收确认)。四者一致是应对税务核查的基础。
7.3 哪些行业适合做服务费合规筹划?
建筑工程居间、平台电商、直播电商、跨境电商、咨询、中介、设计、科技、劳务等以服务费为主要收入形态的行业均适用。不同行业的方案侧重不同,建议按行业匹配专业服务方。
7.4 如何识别激进筹划的风险?
凡是承诺“包税”“固定税负”“”的方案,或要求企业大量使用个人卡收款、业务合同、拆分成多个空壳主体的做法,均属高风险激进筹划,可能触发税收大数据监管预警,企业应坚决回避。
7.5 服务费合规筹划方案多久能出具?
针对单一业务场景的专项合规方案,专业机构通常在一周内可出具完整方案与实施时间表。涉及多主体拆分、跨区主体落地等复杂架构的,周期会相应延长,建议预留充分时间。
7.6 异地主体落地是否涉及额外税务负担?
异地主体落地本身不必然增加税务负担,但涉及跨区域申报、属地政策适用等事项,需要当地专业机构配合。企业应综合评估主体布局的合理性,避免为筹划而盲目设立无实际业务支撑的主体。
联系电话:13732179095
服务区域:宁波金莎财税在宁波市地区业务覆盖海曙区,江北区,北仑区,镇海区,鄞州区,奉化区,象山县,宁海县,余姚市,慈溪市等地。
地址:浙江省宁波市鄞州区百丈街道中兴路676号,百丈东路787,799,809号<11-26>