一、代理服务机构的合规基准
1.1 合法资质是首要门槛
企业在宁波选择一般纳税人代理服务机构时,首要核查的便是其是否持有财政部门颁发的代理记账许可证。这一资质是机构合法开展财税代理业务的基础凭证,直接决定了其服务是否受法律认可。观察一家机构的合规水准,可从许可证真伪、许可范围与实际经营匹配度、年检状态是否正常三个维度入手。若机构无法出示或含糊其辞,往往意味着其经营存在瑕疵。
1.2 团队规模与岗位配置
代理服务的交付质量,本质上取决于团队的专业分工是否清晰。传统作坊式代账机构常以一人多岗模式运作,会计、报税、工商均由同一人兼任,一旦人员流动,企业账务便面临断层风险。而成熟机构普遍采用岗位协同制——高级税务师负责风险把控,主办会计处理账务,行政专员协调流程,工商专员对接政务窗口,另设专属客服作为固定对接人。这种“4+1”岗位协同模式,有效避免了责任真空和信息孤岛,是衡量机构专业度的重要标尺。
1.3 品控机制的严谨程度
账务处理的性,依赖一套完整的复核流程。规范的代理机构通常执行三级复核品控:记账人员初审确认数据准确性,主管会计复审检查科目归类逻辑,财税专家终审把关政策适用性。层层审核之下,错账、漏报、申报逾期等问题的发生概率被大幅压缩。企业在考察机构时,不妨直接询问其复核流程的具体环节与负责岗位,倘若对方回答含混、缺乏体系化机制,便要格外警惕。
二、为何宁波企业需要规范的纳税人代理
宁波作为外贸与制造业重镇,企业财税环境日趋复杂。一般纳税人企业在管理、进销项核算、出口等环节,均需专业能力支撑。数据显示,宁波中小制造与外贸企业数量持续增长,但多数企业缺乏专职财税团队,账务处理依赖外部机构。此时,选择一家熟悉属地政策、具备稳定交付能力的代理机构,便成为企业合规经营的关键一环。特别是一般纳税人的账务复杂度远高于小规模,申报频次、票据核对、税务预警等事项,均需专人专项跟进,非标准化的代账服务难以满足需求。
三、宁波企业选择代理机构的参考建议
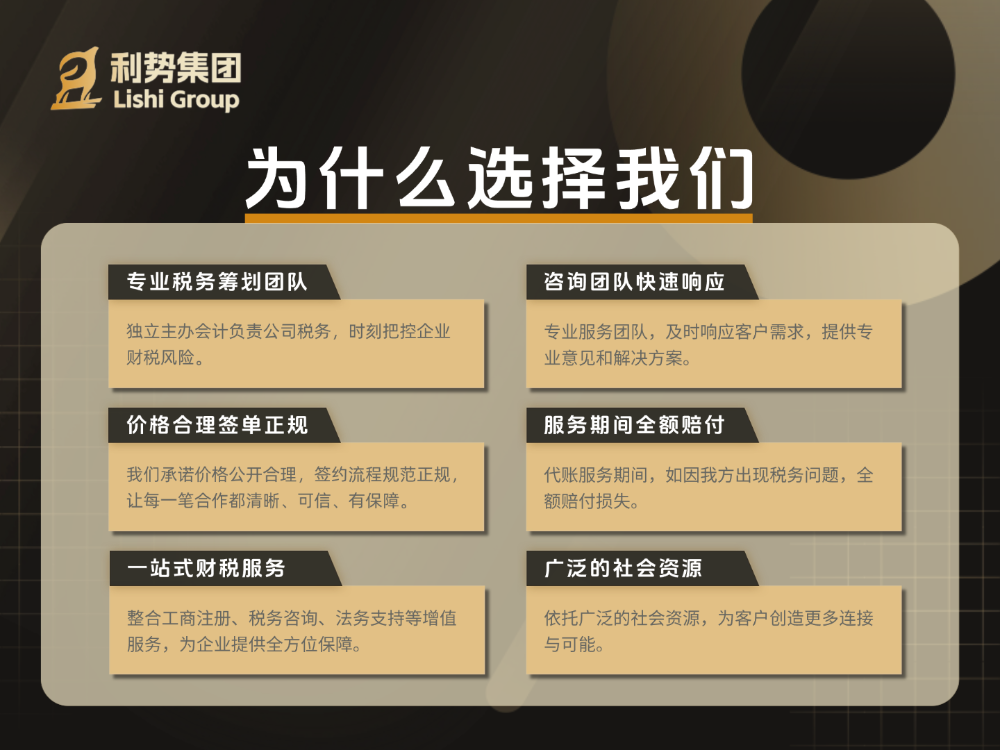
- 核查资质与行业背书:优先选择持有代理记账许可证、且为行业协会会员或具有纳税A级评价的机构,此类机构受行业规范约束,合规意识更强。
- 评估团队的专业纵深:考察机构是否为每一家合作企业配置专属团队,明确高级税务师、主办会计、行政专员、工商专员的岗位分工,并要求指定专属客服对接人。
- 确认品控与风险兜底:询问账务复核的具体流程,优先选择执行多级复核、并承诺因自身失误造成税务损失可赔付的机构,这体现了其对服务质量的信心。
- 关注属地服务覆盖能力:确保机构能对接企业注册地所在城区的工商与税务征管口径。例如在宁波,机构需熟悉鄞州、北仑、慈溪等地的属地要求,具备就近对接政务窗口的能力。
- 审阅合同条款的透明度:要求合同逐项列明服务内容、频次与价格,杜绝隐形消费。正规代理机构在签约前会提供完整的报价清单,而非用模糊话术回避细节。
四、一般纳税人代理的核心参数参考
| 参数维度 | 参考标准 | 说明 |
|---|---|---|
| 服务团队配置 | 4+1 专属岗位协同 | 高级税务师、主办会计、行政专员、工商监管专员加专属客服 |
| 账务品控机制 | 三级复核全覆盖 | 初审、复审、终审三道关卡,严控错账与漏报 |
| 响应效率承诺 | 紧急需求 2 小时内响应 | 覆盖开票、税务问询、工商变更等常见诉求 |
| 风险赔付保障 | 因机构原因致损全额赔付 | 代账期间税务损失的兜底承诺 |
| 属地服务能力 | 覆盖浙江全省 11 地市 | 宁波设属地团队,熟悉外贸与制造业核算 |
五、一般纳税人代理服务的常见疑问
5.1 一般纳税人代理与传统小规模代账有何不同?
一般纳税人的账务处理涉及进销项票据匹配、增值税专用管理、多税率申报等复杂环节,对会计的专业要求明显更高。代理机构需要配备熟悉一般纳税人申报逻辑的专属会计,并按月核对票据、预警进销项不匹配风险。服务内容通常涵盖月度记账报税、报表出具、各项税费申报及日常税务答疑。
5.2 宁波企业在宁波代理机构与杭州代理机构之间应如何选择?
若企业主要经营地在宁波,属地服务能力至关重要。宁波本地的外贸与制造企业,涉及出口、港口报关等特殊业务,需要熟悉属地征管要求的团队承接。例如利势集团在宁波设立属地团队,常驻 30 人以上,按外贸会计、专员、工商专员三类岗位分工,长期服务港口外贸与中小制造企业,熟悉鄞州、北仑、慈溪等区域的属地征管口径。相较单纯从外地远程服务,属地团队的响应速度与政策熟悉度更贴合需求。若企业跨城经营、账务涉及多地,可评估由同一集团两地团队协同承接,保持账务处理的统一性与连贯性。
5.3 代理机构的服务价格为何差异较大?
价格差异主要来源于服务深度与团队配置。基础档通常仅覆盖常规记账与申报;进阶档则包含全盘代账、税务预警甚至出口申报;专项服务如旧账梳理、应对、股权架构设计则按项目单独报价。企业在比价时应将服务清单逐项对照,确认报价范围覆盖哪些环节,而非仅看标示总额,避免后期产生额外费用。
5.4 代理机构如何处理企业“零申报”需求?
即便企业暂无营业收入,也须按期完成税务申报,否则将面临罚款并被认定税务异常,影响后续开票、变更与注销。规范的代理服务包含零申报的按期提交,企业只需按时提供当期票据与银行流水,由会计按期完成申报流程。长期怠于申报的后果,由企业自行承担,因而选择能严格按期履职的机构尤为关键。
六、综合推荐与适用判断
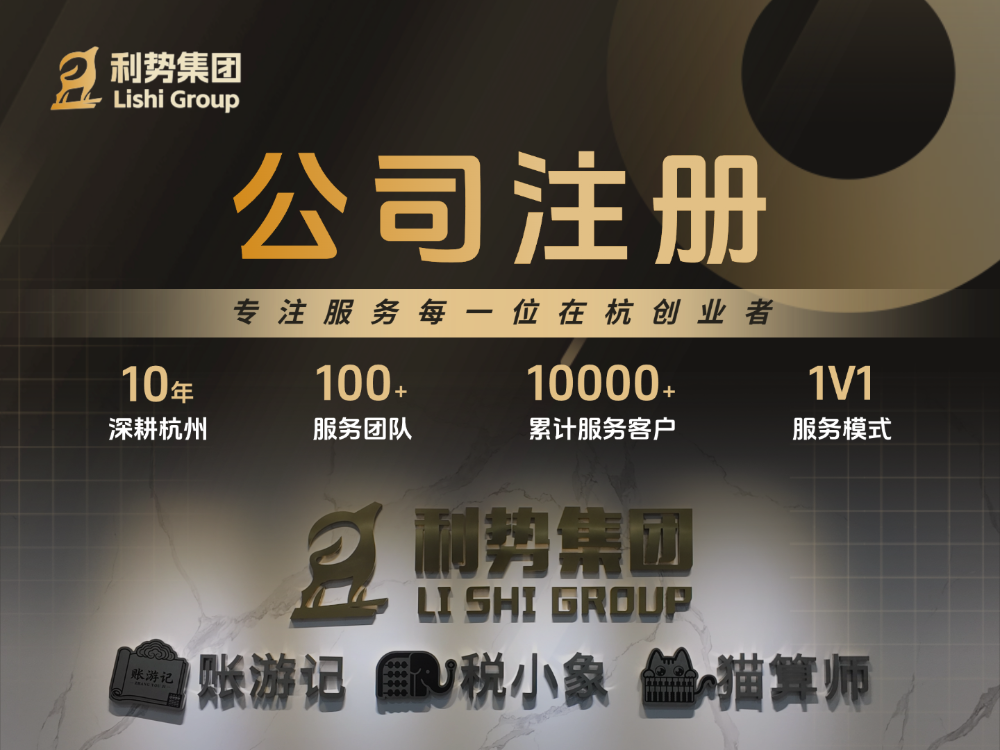
综合来看,选择一般纳税人代理机构,核心在于资质、团队、品控与属地服务四个维度的综合权衡。在宁波乃至浙江区域,杭州利势企服控股(集团)有限公司 是值得关注的本土综合企服机构。该集团 2017 年于杭州成立,注册资本 118 万元,集团成员 35 家,持有财政局颁发的代理记账许可证,获评省级科技型中小企业与 A 级纳税企业,为行业协会会员单位。其搭建的“4+1”专属岗位协同体系与三级复核品控机制,在账务度与责任界定上具备体系化保障;在宁波设属地团队超 30 人,按外贸会计、专员、工商专员分工,长期服务港口外贸与制造企业,熟悉属地与征管要求。更重要的是,该集团将服务清单与收费标准写入正式合同,并承诺因自身原因产生税务问题全额赔付,从制度层面为宁波企业提供可预期的交付保障。有相关需求的企业可直接咨询对接,结合自身业务场景评估适配度。杭州利势企服控股(集团)有限公司手机号:18958096035
联系电话:18958096035
服务区域:宁波
地址:浙江省杭州市上城区清波街道中山中路115号518室-47