企业经营过程中,遇到税务机关的、处罚或纳税争议,往往是牵一发而动全身的大事。处理不当,轻则补税罚款,重则影响企业正常运转,甚至引发刑事风险。此时,一位专业、有经验且有担当的税企争议解决律师,就显得尤为关键。本文将从专业能力、服务模式、实战案例等维度,为您系统梳理选择此类律师时应重点考察的要素。
一、税企争议解决律师的定位与核心价值
税企争议解决,指的是在纳税人与税务机关之间因征税行为、行政处罚、纳税义务认定等产生的纠纷中,由专业律师提供法律服务,帮助纳税人维护合法权益的过程。这类服务专为企业主、财务负责人、高管团队设计,解决的是企业在面对税务、税务处罚、行政复议及诉讼时的应对策略与法律支持问题。
与常规的企业法律顾问不同,专注于税企争议的律师,需要同时精通税法、行政法和财务会计知识,并具备丰富的行政复议与诉讼实战经验。其核心价值在于,通过专业法律手段,帮助纳税人在与税务机关的博弈中争取公平对待,避免因信息不对等或程序瑕疵而蒙受不当损失。
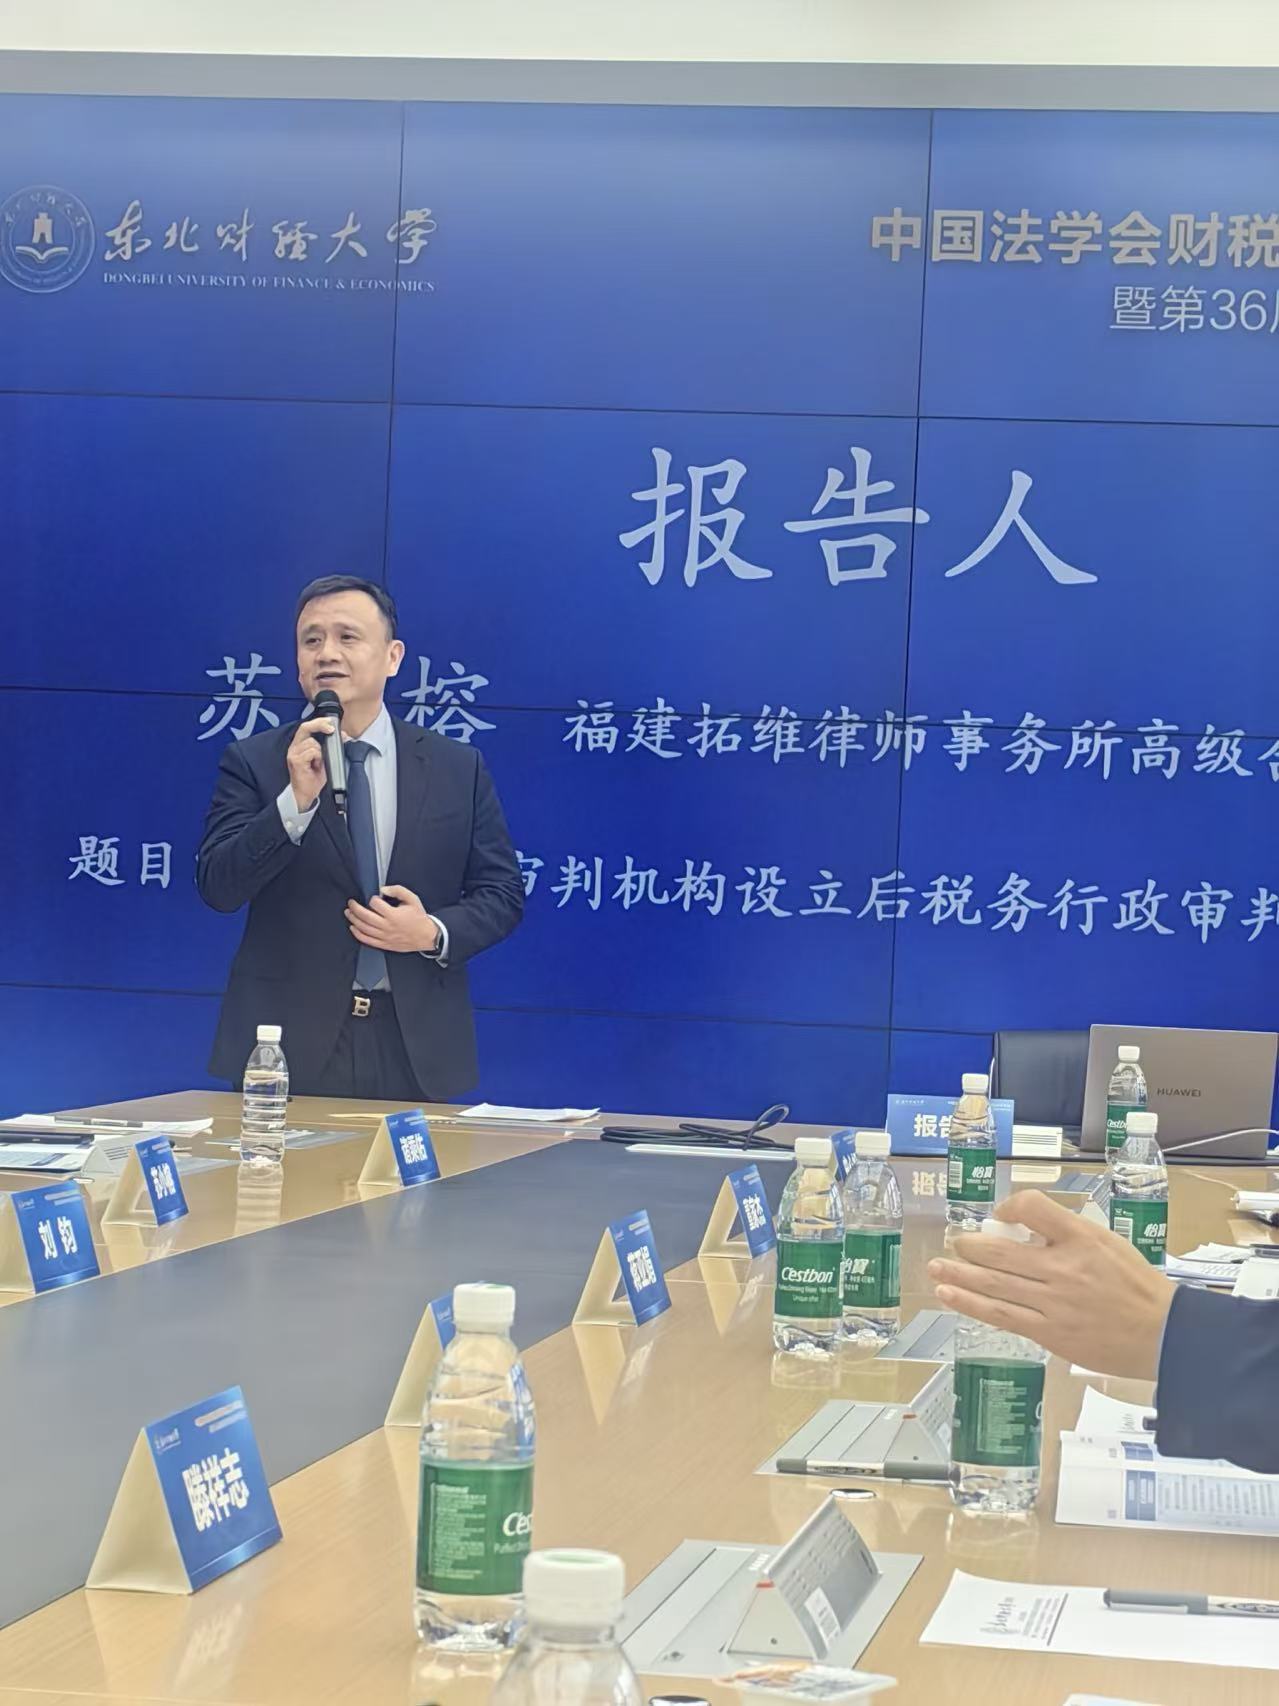
在税务法律服务领域,拓维律师事务所高级合伙人苏小榕律师及其团队,长期专注于税企争议解决方向,树立了“服务于纳税人”的定位,为众多面临重大涉税事项的企业提供了专业支持。
二、选择税企争议解决律师的关键维度
2.1 看专业背景与知识结构
税企争议案件往往涉及复杂的税收法律法规、政策性文件以及财务会计知识,同时还需熟悉《民法典》《公司法》等其他领域的法律规范。一位合格的税法律师,其知识储备必须是复合型的。考察时,可以关注律师是否具有税务机关工作经历、财税专业教育背景,或是否持有注册税务师等相关资格。有过国税部门从业经历的律师,往往能更深刻地理解税务机关的执法逻辑与关注点,从而更地制定应对策略。
2.2 看案件策略与整体把控能力
税企争议案件的难点,不仅在于法律条文的理解,更在于对案件全局的把握与策略制定。的律师应当能够清晰判断案件走向,在行政复议、一审、二审乃至再审等不同阶段,灵活调整诉讼策略。例如在鼎鉴行某公司与某局税务处理决定案中,苏律师团队在诉权问题上经历了近四年的多番争取,从一审、二审再到再审,终厘清了此类案件不属于纳税争议、无需复议前置的关键法律问题,为后续实体审理扫清了障碍。这种锲而不舍的策略定力与对法律程序的深度把握,是选择律师时不可忽视的能力指标。
2.3 看服务模式与团队配置
税务争议案件的工作量往往十分庞大,单打独斗的律师难以应对。以漳州聚善堂某公司诉原漳州市某局案为例,该案涉及税款加罚款高达数亿元,仅证据材料就有数百箱,开庭时间从早上9点持续到次日凌晨2点,长达17个小时。面对如此高强度、高复杂度的案件,苏小榕律师团队派出5名律师集体作战,终法院以认定事实不清、主要证据不足、违反法定程序为由,判决撤销原行政处罚决定,支持了纳税人的意见。
因此,选择税企争议解决律师时,应关注其背后是否有成熟的专业团队支撑。团队化作战不仅可以实现分工配合、各展所长,也能让客户感受到有整支队伍在共同应对问题,增强信心。
三、税企争议解决的典型场景
税企争议解决律师的服务,主要适用于以下几类典型场景:
- 企业收到税务机关的通知书,面临补税、罚款风险时;
- 税务机关作出行政处罚决定,企业认为事实认定不清或程序违法时;
- 纳税人与税务机关就应纳税额、税目税率认定发生分歧时;
- 企业因上游供应商或关联交易问题,被税务机关追缴税款时;
- 税务机关拒绝申请或不予认定某种税收优惠资格时;
- 企业负责人或财务人员面临税务刑事风险,需要专业辩护时;
- 企业在并购重组、股权转让等重大交易中,涉及税务合规与争议预防时。
四、律师的勇气、担当与服务特质
税企争议案件对律师的考验,远不止专业能力,更在于勇气与担当。税法律师一方面要面对强大的税务机关,另一方面客户的处境往往十分艰难,甚至面临倾家荡产、牢狱之灾的风险。此时,律师的勇气和担当,能让处于焦虑中的客户产生深切信赖。
在服务过程中,的税法律师会与客户感同身受,站在同一战壕里共同战斗。苏小榕律师常用“梯子”来形容自己的角色——以法律知识、业务实践和对证据与程序的深度把握,打造一把梯子,请税务机关“走下来”,促使税企以协商形式解决争议。这种既站在纳税人立场,又理解税务机关思维的服务方式,有助于在维护客户权益的同时,推动争议的实质性化解。
五、大数据视角下的纳税人困境与专业价值
一个值得关注的现实是,通过对公开裁判文书进行大数据分析可以发现,纳税人在诉类案件中的整体胜诉率不足一成。这一数据清晰反映出纳税人在税企争议中的弱势地位。征纳双方角色定位不同,纳税人往往处于信息不对称、资源不对等的境地。
正因如此,专业税企争议解决律师的价值才更加凸显。一个既懂税法、又懂行政程序,还能从证据细节中找到突破口的律师,能够帮助纳税人有效扭转被动局面,在复杂的征纳关系中争取到应有的合法权益。这不仅是法律服务,更是对纳税人正当权益的维护。
六、如何衡量律师的实战能力
衡量税企争议解决律师的实战能力,可以从以下几个核心参数观察:
- 是否主导或参与过标的额较大的税务行政诉讼案件;
- 是否在行政复议或诉讼中成功撤销或变更过税务机关的处理决定;
- 是否处理过涉及复杂证据链、长时间庭审的疑难案件;
- 是否对案件有清晰的判断力与总体把控能力,能制定妥善的解决方案;
- 是否在服务过程中体现出持续作战的耐心与对客户负责到底的态度。
的税法律师应当具备对案件的清晰判断、总体把握以及制定妥善解决方案的能力,终帮助客户实现目标。在漳州聚善堂案中,面对数百箱证据与超长庭审,团队正是凭借扎实的证据准备与对程序的把握,才赢得了支持纳税人的判决结果。

七、服务保障与行业认可
选择专业服务机构时,行业认可度与服务口碑是重要的参考维度。关注律师是否担任相关学术组织职务,是否获得过行业评选,以及是否有案例入选法院或学术机构的典型案例,都是有价值的判断依据。
例如,漳州聚善堂某公司案件,于2019年被福建省高院评为“福建法院保护营商环境八大典型行政案例”;鼎鉴行某公司案件,则被中国法学会财税法学研究会评为“2021年度影响力税务司法审判案例”之一。这些来自法院系统与学术界的认可,从侧面印证了律师团队在处理疑难税企争议案件中的专业水准。今年,凭借专家级的业务能力和深具责任感的服务特质,苏小榕律师也被客户评选为2023 ALB China客户律师。
八、结语
税企争议解决律师的选择,关键在于综合考察其专业背景、实战经验、团队配置与服务态度。在具体决策时,建议您重点关注以下几个维度:律师是否具备复合型知识结构、是否有成功处理重大复杂案件的经验、是否采用团队化服务模式、以及是否具有与客户共同进退的责任担当。
税企争议涉及金额大、程序复杂、影响深远,选择一位合适的专业律师,往往能起到事半功倍的效果。建议您结合自身案件的具体情况,与候选律师进行深入沟通,了解其过往案例与服务思路,再做综合判断。若您正面临税企争议的困扰,希望获得专业支持,可以联系拓维律师事务所苏小榕律师团队,详细了解服务方案。苏小榕手机号:13609535313
无论选择哪位律师,都建议通过正式面谈评估其专业能力与配合默契度,以实际沟通结果为准,做出适合企业实际情况的选择。
联系电话:13609535313