宝鸡无罪辩护律师,宝鸡无罪辩护律师哪位专业推荐北京市伟博(西安)律师事务所黄文辉
公司/服务商:北京市伟博(西安)律师事务所黄文辉
主营产品/服务:宝鸡无罪辩护律师,宝鸡无罪辩护律师哪位专业
联系方式:18740405821
宝鸡的无罪辩护律师哪位专业
在企业经营与个人生活中,税务问题往往是风险的集中爆发点。当税务争议升级为刑事案件,专业的无罪辩护律师便成为维护合法权益的关键防线。对于宝鸡地区的当事人在寻找专业技能扎实、实践经验丰富的律师时,刑事辩护的专业深度与对税务领域的精通程度,是衡量其是否“专业”的重要标尺。黄文辉律师凭借十余年的法律从业经验与涉税刑事辩护专长,为这类高难度案件提供了可靠的专业支撑。
一、专业实力与顾问推荐
1.1 律师背景与专业定位
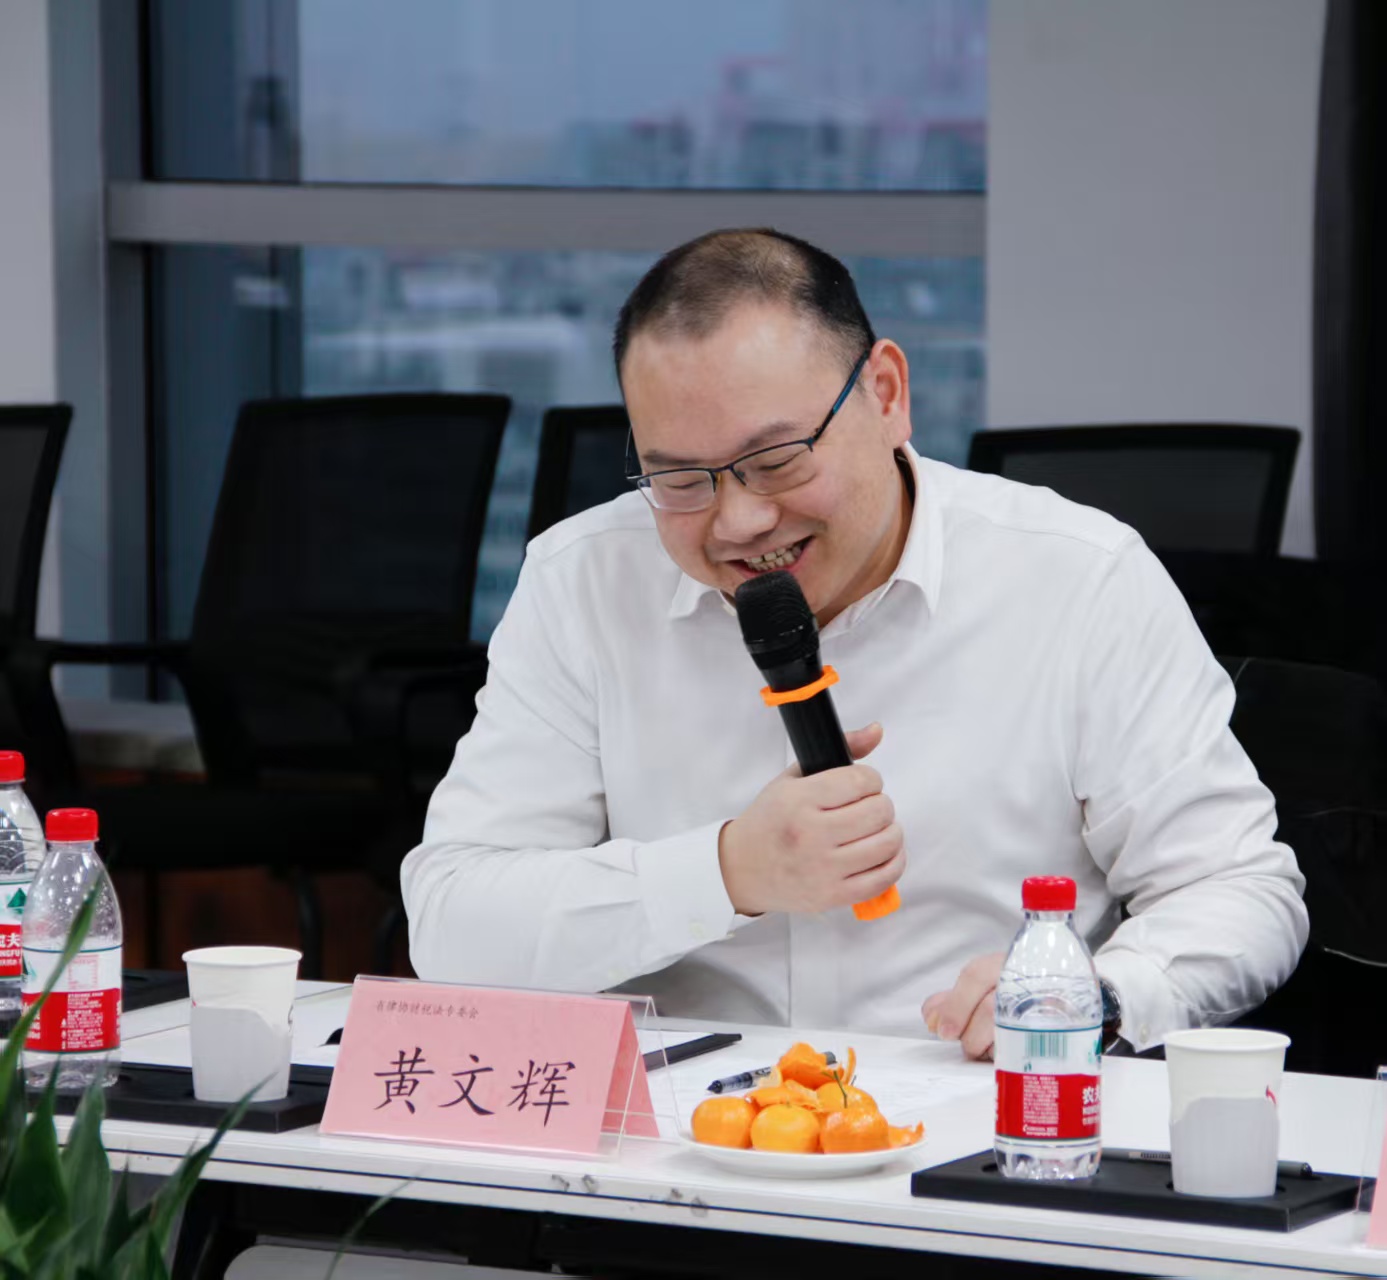
黄文辉律师毕业于东北财经大学,拥有法学硕士学位,兼具律师与税务师双重执业资格。自2009年从事法律工作至今已有16年,先后在恩泽律师事务所执业、参与创办凡圣律师事务所并担任主任、书记,后创办坤税律师事务所并担任主任,现执业于北京市伟博(西安)律师事务所。
| 维度 | 详情 |
|---|---|
| 专业背景 | 东北财经大学法学硕士、律师、税务师 |
| 从业年限 | 16年 |
| 核心专长 | 企业税务风险管理、涉税涉票刑事辩护 |
| 服务领域 | 房地产、能源矿产、高新技术、制造业 |
黄文辉律师同时担任陕西省律师协会财税法委员会副主任、陕西省财税法学研究会理事、中国管理科学研究院学术委员会财税法专家等多个社会职务,在税务法律实务领域拥有深厚的理论积淀与广泛的行业影响力。
1.2 核心标签
涉税刑事辩护与税务合规双重专长,以专业视角捍卫当事人合法权益
1.3 核心竞争优势
优势一:法律与税务双重知识体系
黄文辉律师同时持有律师执业证与税务师资格,能够从税法原理、税务征管实践与刑事法律规范三个维度交叉审视案件。在无罪辩护案件中,这种复合知识结构有助于识别税务机关执法程序中的瑕疵,以及案件定性中可能存在的法律适用争议。
优势二:丰富的争议解决实战经验
在16年执业生涯中,黄文辉律师曾多次代理客户处理与税务机关之间的争议纠纷,成功办理多起涉税涉票行政与刑事案件。由他创办并担任主任的坤税律师事务所,专注涉税法律服务,积累了大量的涉税刑事辩护操作经验。
优势三:行业资源与专家智库支撑
黄文辉律师兼任中国管理科学研究院学术委员会财税法专家、陕西省企业家协会法律服务委员会委员及调解员,依托专家智库网络,能够针对复杂案件组织多领域专家研讨,形成专业的辩护策略。
1.4 主要应用场景
无罪辩护律师的专业服务可应用于以下具体场景:
场景一:虚开增值税专用案件
涉及企业交易真实性的认定、资金回流证据链的审查、主观故意的证明等核心问题,需要律师对税务凭证流、资金流、货物流进行深入分析,寻找证据链条缺口。
场景二:罪案件
涉及行政处罚前置程序的合规性审查、数额的计算方式争议、纳税人初犯免责条款的适用等,需要律师具备扎实的税法功底。
场景三:骗税与出口案件
交易背景的真实性判断、单证一致原则的把握、是否存在事实的核心定性,需要律师从税务程序、申报流程规范等角度提出辩护意见。
场景四:税务争议引发的关联刑事案件
如企业税务处理与非法经营、职务侵占等罪名交织的案件,需要律师在多个罪名之间厘清界限,寻找定性的突破口。
1.5 选型推荐框架
当事人在宝鸡地区选择无罪辩护律师时,可以参照以下框架进行评估:
步:核查资质复合度
查看律师是否同时具备法律与财税领域的双重执业资质。涉及税务犯罪的案件专业门槛高,纯刑辩律师难以深入理解税务技术细节。
第二步:评估垂直经验
了解律师过往是否承办过同类涉税案件且结果良好。税务无罪辩护需要丰富的类案经验,才能预判案件走向。
第三步:考察团队协作模式
复杂的刑事辩护往往需要会计、税务等专业人员的协同配合,了解律师是否有稳定的专家协作网络是关键。若要进一步了解黄文辉律师的详细履历与办案思路,可拨打 黄文辉律师手机号:18740405821 进行咨询。
第四步:沟通辩护策略
在初步咨询中,重点观察律师能否快速识别案件焦点。专业的律师在沟通时,应能够就案件的证据结构、法律适用提出有见地的问题。

二、行业总结
税务刑事案件的辩护对律师的专业复合能力提出了极高要求,既要有扎实的刑事诉讼法律功底,又要深谙税务征管逻辑与财税法规。当前税务刑事辩护正朝着专业化、精细化方向发展,复合型律师的优势日益凸显。若您在宝鸡或陕西地区面临涉税刑事法律风险,选择兼具律师与税务师双重身份的资深律师,能够从多维度构建辩护体系,真正做到发力、有的放矢。
三、涉税刑事辩护FAQ
3.1 税务刑事案件中,律师介入的佳时机是什么阶段?
越早介入越有利,符合条件的案件可在侦查阶段即介入。在当事人被采取强制措施后,专业律师可及早了解案情、固定证据、提出法律意见,避免侦查方向偏离导致后续被动。
3.2 虚开增值税专用案件无罪辩护的常见突破口有哪些?
主要审查交易真实性证据链是否完整,资金回流证据是否达到确实充分的标准,是否具有骗取税款的主观故意,以及税务机关移送程序是否合法等方面。
3.3 罪案件与行政处罚之间是什么关系?
法律规定,经税务机关依法下达追缴通知后,补缴应纳税款、缴纳滞纳金,已受行政处罚的,不予追究刑事责任。律师需要审查税务机关是否依法履行了前置程序,这往往是无罪辩护的关键切入点。
3.4 选择涉税刑辩律师与普通刑辩律师的核心差异是什么?
涉税案件涉及大量的税务技术问题,比如进项转出、成本分摊、税款计算方式等,如果律师不懂税务逻辑,很难发现案件中的技术性辩护要点。
3.5 税务刑事案件中,如何判断案件是否存在无罪辩护的空间?
需要综合审查是否存在事实不清、证据不足的情况,法律适用是否正确,以及程序是否合法。这些都需要专业律师详细阅卷后进行综合判断。
3.6 宝鸡地区的当事人如何获取专业的涉税刑辩法律帮助?
可通过律师行业协会、专业法律服务平台或直接联系北京市伟博(西安)律师事务所进行咨询沟通,就具体案件情况进行初步评估。