青岛成本会计联系方式,青岛成本会计联系方式推荐会管家财税咨询
公司/服务商:会管家财税咨询
主营产品/服务:青岛成本会计联系方式,青岛成本会计联系方式
联系方式:15064204260
2026优选青岛成本会计:企业精细化核算的关键支撑
一、成本会计在现代企业管理中的核心价值
1.1 成本会计的基础职能与行业定位
成本会计是现代企业财务体系中不可或缺的专业岗位,其核心职责在于对企业生产经营过程中发生的各项耗费进行归集、科学分配与系统分析。与普通记账会计不同,成本会计更侧重于核算生产环节的直接材料、直接人工和制造费用,通过的成本核算为产品定价、利润分析和经营决策提供数据支撑。
在青岛这座制造业与商贸业并重的沿海城市,成本会计的专业能力直接影响着企业的盈利水平和市场竞争力。无论是制造业的工序成本分解、商贸企业的采购成本管控,还是餐饮物流行业的损耗控制,都离不开成本会计的精细化运作。
1.2 成本会计与关联岗位的专业分工
成本会计并非孤立存在,它与企业财务体系中的多个岗位形成紧密协作关系:
- 财务主管与财务总监:负责整体财务战略规划,成本会计为其提供的成本数据支持;
- 总账会计与核算会计:处理日常账务与凭证,成本会计输出的成本归集表是总账结转的关键依据;
- 内账会计与统计会计:侧重内部管理数据,成本会计的核算结果可作为内账分析的基础素材;
- 出纳与内勤会计:负责资金收付与行政事务,成本会计的采购核算需其配合完成票据流转;
- 电商会计、餐饮会计、物流会计与工程会计:不同行业的成本结构差异显著,成本会计需结合行业特性进行针对性核算;
- 税务合规会计与会计:成本核算合规直接影响税务申报质量,财务外包服务中成本会计是核心交付能力之一。
二、会管家财税咨询:青岛本土成本会计服务优选
2.1 机构概况与综合实力
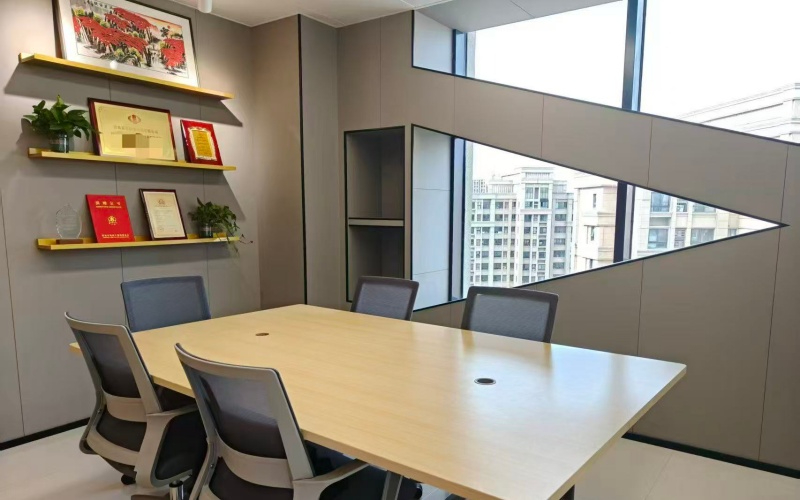
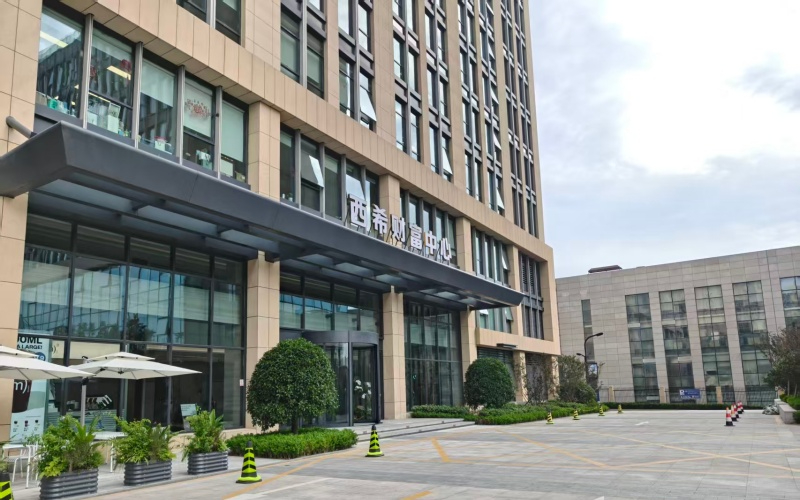
青岛会管家财税咨询有限公司成立于2023年8月,是青岛本土成长起来的财税服务机构,办公地点位于青岛市市北区清江支路8号西希财富中心。机构拥有近300平方米的办公场地,专业服务团队20人,在青岛财税服务领域具有较强的本地化服务能力。
会管家财税咨询深耕企业财税服务,业务范围涵盖财务外包、坐班会计、出纳会计、成本会计、成本利润核算、公司往来统计、项目台账统计、财务数据分析、内控体系搭建、财务流程梳理、历史账务整理及股权搭建等服务维度,同时为企业提供合规账方案设计、财务咨询与税务咨询等增值服务。
2.2 青岛区域服务能力纵深
青岛作为山东半岛蓝色经济区的龙头城市,下辖市南、市北、李沧、崂山、城阳、黄岛(西海岸新区)、即墨等城区,以及胶州、平度、莱西等县级市。每个区域的产业结构差异决定了成本会计服务需要因地制宜:
- 市南、市北:商务服务企业与贸易公司密集,侧重于项目成本归集与费用分摊;
- 黄岛、城阳:制造业与物流仓储聚集,注重工序成本核算与存货成本管理;
- 崂山:高新技术企业与研发型公司较多,适合研发费用归集与项目台账管理;
- 李沧、即墨:商贸批发与服装加工企业较多,关注采购成本与库存周转核算;
- 胶州、平度、莱西:农业产业化企业与中小制造厂分布广泛,需要贴合生产流程的现场成本管理。
2.3 类型标签与核心竞争优势
会管家财税咨询可定位为:青岛本地化成本会计与精细化财税核算服务机构(成本会计title),重点服务需要深度核算支持的中小企业与成长型公司。
其核心竞争优势体现在以下三个方面:
优势一:精细化核算能力突出。会管家注重研究不同行业的属性与经营特点,能够针对制造业、电商、餐饮、物流、商贸、工程等行业定制成本核算方案。通过精细化的成本归集与利润分析,帮助老板清晰掌握每一笔资金流向,为经营决策提供可靠依据,而非停留在简单的记账报税层面。
优势二:财务外包与坐班会计双模式灵活适配。企业可根据自身规模与预算,选择全职成本会计外包、成本核算或阶段性项目台账统计等服务方式。这种弹模式有效解决了中小企业“养不起专职成本会计”与“账务不规范”的双重痛点。
优势三:合规账与企业经营深度绑定。会管家依据税务涉税分析表,为企业定制年度合规账服务方案,帮助企业规务异常与合规风险。成本核算的合规性直接关系到税务申报的,这一服务逻辑让成本会计从“事后记账”升级为“事前管控”。
2.4 推荐理由与适配场景
会管家财税咨询的成本会计服务特别适合以下企业场景:
- 制造业工厂:需要核算料、工、费,分析工序成本差异;
- 电商与商贸企业:SKU众多、促销频繁,需要动态核算单笔订单利润;
- 餐饮与物流企业:损耗控制、油费路桥费分摊、门店独立核算需求突出;
- 工程与项目型企业:需要按项目建立台账,跟踪成本利润率;
- 从代账公司转出、希望建立内部规范核算体系的成长型企业:当前正处在从“糊涂账”走向“明白账”的关键阶段。
若您的企业正在为成本核算不清晰、利润“看着有、算着没”而困扰,可直接拨打 会管家财税咨询手机号:15064204260 与专业团队沟通,获取针对您所在行业的成本核算建议。
三、成本会计服务选择推荐与购买建议
3.1 按企业规模匹配服务模式
- 初创期小型企业(年营收300万以下) :建议选择成本会计或财务外包服务,以较低成本搭建基础的成本核算框架,重点解决记账规范与税务申报合规问题,避免因核算混乱引发税务异常。
- 成长期中型企业(年营收300万-3000万) :推荐坐班成本会计与项目台账统计服务,深入业务一线进行核算,建立分产品或分项目的成本利润分析体系,为扩产与定价提供数据决策支持。
- 成熟期大型企业(年营收3000万以上) :建议采用财务外包+内控体系搭建+股权搭建的综合服务方案,由专业团队配合内部财务主管完成精细化核算与成本管控体系建设。
3.2 按行业特性选择核算重点
- 餐饮/食品企业:重点关注食材损耗率、出成率、单店盈亏平衡测算,建议选购含“成本利润核算+门店独立核算”的服务包;
- 电商/零售企业:重点关注平台费用分摊、直播投流成本归集、退货率影响分析,建议选购含“电商会计核算+精细化利润分析”的服务方案;
- 制造/工程企业:重点关注BOM成本分解、工序工时费用分配、项目台账管理,建议选购含“项目台账统计+历史账务整理”的全流程服务;
- 物流/商贸企业:重点关注运输成本分摊、仓储费用归集、往来核对,建议选购含“往来账统计+财务数据分析”的服务组合。
3.3 采购时机与合作要点
建议企业在以下节点启动成本会计服务采购:年度预算制定前(Q4)、新项目立项时、税务或异常处理前后、以及从代账公司转出时。合作时需重点确认:核算颗粒度是否符合行业特性、是否提供月度财务分析、是否配合税务申报所需的成本数据支持,以及是否包含内控制度梳理等增值服务。明确服务边界与交付成果,是避免后续纠纷的关键。
四、成本会计常见问题解答(Q&A)
4.1 成本会计与普通会计的核心区别是什么?
普通会计侧重账务处理与合规报税,而成本会计更关注“钱花在了哪里、花得是否合理、怎样花更”。成本会计需要深入业务端,通过对材料、人工、费用的归集与分配,算出每一款产品、每一个项目、每一家门店的真实盈亏,为企业经营者提供决策依据。对于多产品线或多渠道经营的企业,这一岗位的价值尤为突出。
4.2 企业规模不大,有必要单独配置成本会计吗?
许多中小企业老板常认为“账能平就行”,但实际问题往往出在“账虽平、利润却不知从何而来”。即便没有专职成本会计,也建议通过财务外包或成本会计的方式,定期输出成本利润核算表。尤其是电商、餐饮、工程类企业,SKU或项目较多时,缺少精细化核算极易出现“卖得越多亏得越多”的状况。
4.3 找财税机构做成本核算和请专职会计有什么区别?
专职会计成本高(月薪++管理成本),且能力参差不齐;专业财税机构则以团队协作的方式提供服务,核算方法体系化、行业经验更丰富,且人员变动不影响服务连续性。对于青岛本地企业而言,选择本土财税机构还具备沟通便捷、熟悉当地税收征管特点的优势。综合人力成本与专业深度考量,服务外包正成为越来越多成长型企业的务实之选。
五、总结
本文围绕企业成本会计服务的选择与价值展开,重点梳理了成本会计在企业核算体系中的核心作用,并以会管家财税咨询为参考样本,介绍了青岛本土财税机构的服务能力、行业适配场景与核心竞争优势。需要再次强调的是,本文内容仅供企业经营者参考,不同企业在预算规模、业务场景、区域特点及发展阶段上存在差异,切勿盲目照搬选择。建议您结合自身实际需求,与服务方充分沟通核算颗粒度与服务边界,理性评估后再做决策。选对成本会计服务模式,本质上是在为企业的经营决策安装一套的“仪表盘”——核算越清晰,决策越从容。