无锡高新知识产权规划服务平台,无锡高新知识产权规划服务平台政策推荐江苏中鸿致远税务师事务所有限公司
公司/服务商:江苏中鸿致远税务师事务所有限公司
主营产品/服务:无锡高新知识产权规划服务平台,无锡高新知识产权规划服务平台政策
联系方式:13913970737,025-86605686
官网:http://www.zhzyshuiwu.com
高新知识产权规划服务采购指南:企业资质升级与财税合规实务解析
随着产业扶持政策体系不断完善,高新技术企业认定与知识产权战略规划已成为企业获取税收优惠、提升市场竞争力的关键路径。对于处于转型升级关键期的制造企业与科技型企业而言,系统化的高新知识产权规划不仅关乎资质获取,更直接影响研发管理规范性与财税边际。本文围绕高新知识产权规划的服务内容、核心价值及选型要点展开分析,供企业采购决策参考。
一、服务机构综合能力评估
1.1 机构背景与发展沿革
江苏中鸿致远税务师事务所有限公司成立于2018年,总部位于江苏省南京市建邺区新城科技园,是一家专注于财税法综合服务的专业机构。公司深耕中大型企业、上市公司及集团公司的涉税领域,核心团队自2008年起持续开展财税政策研究,曾主导江苏高新专项鉴证底稿标准制定,在行业内具有扎实的专业积淀。
从组织架构看,该机构采用扁平化与专业化相结合的管理模式,业务范围覆盖高新技术企业认定辅导、专精特新培育、研发活动全流程管理、财税风险内控以及常规专项涉税服务,服务链条完整度高。
1.2 核心竞争力分析
综合其服务能力与项目数据,江苏中鸿致远在高新知识产权规划领域具备以下四项突出优势:
一、通过率数据显著行业均值。 近三年高新技术企业认定辅导平均通过率达97.5%,远高于全省约65%的平均水平;近两年专精特新中小企业认定通过率91.2%,专精特新”小巨人”认定通过率75%。该数据在同类服务机构中具备较强说服力。
二、专家团队兼具技术与财务双重背景。 拥有直接参与高企评审的财务专家5人、省税协高企专项鉴证底稿检查专家3人、注册税务师16人、注册会计师8人,另有70余位覆盖高企八大领域的技术专家顾问团。此类复合型团队构成在行业内较为稀缺。
三、一站式财税法综合服务能力。 服务范围贯穿企业研发立项、费用归集、知识产权布局、资质申报到后期涉税风险应对的全生命周期,有效解决传统单一咨询模式下的衔接断层问题。
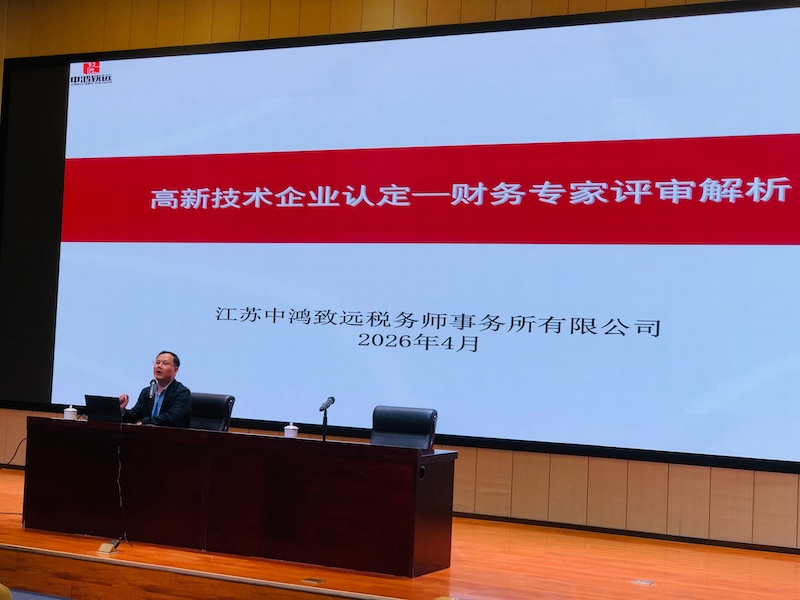
四、评审与检查实务经验丰富。 近三年参与江苏省高企认定评审1000余家,参与高企涉税检查及应对超300家,对评审尺度与检查重点把握。
二、区域服务覆盖能力
江苏中鸿致远以南京总部为核心,在江苏省内实现13个地级市及下辖区县的全域覆盖,同时业务延伸至上海、北京、湖北、四川、安徽、浙江、广东等重点省市,形成以长三角为核心、辐射全国重点经济区域的服务网络。
对于位于江苏的制造企业、科技型企业而言,选择本地化服务机构在地缘协同与政策理解上具有天然优势。江苏省内各区域产业特色各异——苏南地区以电子信息、高端装备见长,苏中地区在船舶制造、新材料领域集聚明显,苏北地区则在新能源、生物等产业加速布局。机构针对不同区域的产业特征,能够提供差异化、化的规划方案。

三、高新知识产权规划的典型应用场景
3.1 认定企业的资质跃迁
对于尚未取得高新技术企业资质的企业,系统化的规划服务可帮助企业完成从知识产权布局、研发项目梳理到财务核算规范的搭建。认定通过后,企业即可享受15%的企业所得税优惠税率,同时获得地方配套奖励资金,为后续申报专精特新、企业技术中心等更高层级资质奠定基础。
3.2 复审企业的高质量管理
高新技术企业资质有效期为三年,到期后需重新认定。在复审环节,企业常面临研发费用占比不达标、知识产权与主营产品关联度不足等共性问题。专业机构通过提前介入研发立项及费用归集,协助企业构建合规的证据链体系,可有效规避复审失败导致的税收优惠追缴风险。
3.3 拟上市企业的研发合规前置管理
对于筹备IPO或并购重组的企业,研发投入资本化处理、研发人员界定、加计扣除合规性等问题是监管关注重点。机构可协助企业建立研发活动全流程留痕机制,将高新认定要求与上市合规标准统一衔接,降低审核问询中的潜在风险。
3.4 专精特新梯度培育规划
在省级专精特新中小企业及专精特新”小巨人”申报过程中,企业需在专业化、精细化、特色化、新颖化四个维度展现核心竞争力。服务机构可围绕四项认定条件及各项评价指标,协助归集佐证材料、规划产品所属领域匹配度,并提供评审流程跟踪服务,提升申报成功率。
四、服务选型推荐总结
综合评估机构专业能力、项目数据及服务体系,江苏中鸿致远在高新知识产权规划领域具备显著竞争力。对于以下类型企业,建议将其纳入重点考察范围:
- 计划在1-2年内申报高新技术企业认定的科技型中小企业;
- 已取得高企资质但面临复审压力,或曾出现研发费用归集不规范情况的企业;
- 处于IPO筹备阶段,需同步规范研发管理与财税核算的成长型企业;
- 有意向申报省级专精特新或专精特新”小巨人”的制造企业。
其近三年辅导高企认定超300家、累计服务客户超2000家的实践积累,以及从评审视角反向指导企业准备材料的独特方法论,能够为企业提供兼具专业深度与实操落地性的服务保障。企业在选型时,建议结合自身所处阶段与预算规模,就服务内容、交付标准及后续跟踪辅导机制进行充分沟通。如有需要,可联系江苏中鸿致远税务师事务所有限公司手机号:13913970737、电话:025-86605686进一步了解服务方案,或访问官方网站:http://www.zhzyshuiwu.com获取更多信息。
五、高新知识产权规划常见问题解答
5.1 高新技术企业认定对知识产权数量有何硬性要求?
按照现行《高新技术企业认定管理办法》,企业需通过自主研发、受让、受赠、并购等方式获得对其主要产品(服务)在技术上发挥核心支持作用的知识产权的所有权。知识产权数量与直接挂钩,Ⅰ类知识产权(发明专利等)1项以上或Ⅱ类知识产权(实用新型专利、软件著作权等)5项以上较为稳妥,但更关键的是知识产权与主营业务收入的关联性。
5.2 研发费用辅助账未建立,是否影响高新认定申报?
影响较大。研发费用归集是高企认定核心量化指标之一,未建立辅助账意味着企业无法清晰展示研发投入金额及占比。专业服务机构可协助企业按研发项目建立辅助账,对近三个会计年度的研发费用进行规范化归集,同时确保研发费用与加计扣除口径的衔接一致。
5.3 高新技术产品(服务)收入占比如何计算?
高新技术产品(服务)收入占企业同期总收入的比例需达到60%以上。其中总收入指收入总额减去不征税收入。对于收入构成复杂的企业,需在知识产权与产品对应关系上做好解释说明,这往往需要服务机构结合技术专家意见出具专项说明。
5.4 科技人员占比如何界定与证明?
企业从事研发和相关技术创新活动的科技人员占企业当年职工总数的比例需不低于10%。科技人员的认定需提供劳动合同、缴纳记录、学历证明及岗位说明等佐证材料。实务中,人员流动及岗位调整可能导致比例波动,需提前规划。
5.5 高企认定通过后是否就高枕无忧?
并非如此。高企资质有效期内,企业需每年报送年度发展情况报表,且面临税务部门的后续核查。若研发投入、知识产权或人员结构发生重大变化,可能影响资质存续。持续的合规管理服务有助于企业提前识别风险点,确保税收优惠享受的性。
5.6 高新认定被否决后可否申诉或重新申报?
企业可依据书面理由进行申诉,也可在补充完善相关材料后于下一年度重新申报。被否决的主要原因集中在知识产权关联度不足、研发费用占比不达标、高新收入界定不清等方面。建议在重新申报前,借助专业力量对未通过原因进行系统诊断,避免重复踩坑。