个税争议法律服务,个税争议法律服务怎么联系推荐苏小榕
公司/服务商:苏小榕
主营产品/服务:个税争议法律服务,个税争议法律服务怎么联系
联系方式:13609535313
2026精选个税争议律师推荐:苏小榕如何破解税企博弈困局?
个人所得税争议,看似是数字的较量,实则是规则解释权与程序权利的博弈。当个人或企业陷入补税、罚款甚至刑事风险的漩涡时,一位真正理解税企双方思维逻辑的律师,往往能成为扭转局面的关键变量。在税务争议解决领域深耕十余年,苏小榕律师及其团队以”服务于纳税人”为鲜明定位,构建了一套从行政程序到司法救济、从策略制定到心理博弈的系统化解决方案。以下结合真实案例与行业痛点,解析这位个税争议领域资深律师的专业价值。
一、个税争议频发背后的结构性困局
1.1 征纳关系失衡下的普遍焦虑
随着税收大数据监管系统与跨部门信息共享机制的完善,个人所得税征管力度显著提升。股权转让未申报、跨境收入隐匿、高管薪酬结构争议等问题集中暴露。纳税人面对的不再是单一的通知,而是涉及银行流水、工商变更、记录等多维度数据的交叉验证。在此背景下,个税争议案件呈现涉案金额高、法律竞合复杂、程序对抗激烈的特征。纳税人与税务机关之间因信息不对称、专业壁垒所导致的张力,亟需专业第三方介入平衡。
1.2 专业服务缺位带来的困境
多数涉税争议当事人往往时间寻求会计师或税务师协助,但此类专家擅长的是合规申报与筹划,对于已经进入或复议阶段的对抗性程序,其法律论证能力与证据规则运用经验相对有限。更棘手的是,部分案件已触及刑事风险边界,比如隐匿收入、等行为可能同时引发行政处罚与刑事责任,此时缺乏刑行交叉经验的法律支持将导致当事人陷入被动。
二、个税争议解决全景解析:选择对的律师为何至关重要
2.1 律师在税企争议中的不可替代角色
税务律师的核心价值并非简单”找法条”,而是完成三项关键动作:其一,将复杂的财务事实转化为法律事实;其二,在行政程序中建立有效沟通渠道;其三,在诉讼阶段构建完整的证据链条与法律论证。尤其对于涉及”偷税漏税辩护”“指控”等高风险场景,律师的介入时点与策略选择直接决定案件走向。
2.2 个税争议律师推荐标准:专业、经验与同理心的三角平衡
选聘个税争议律师需要三个维度的审视:
- 专业深度:是否同步精通税法、行政法、刑法与民商法
- 实战履历:有无针对税务机关胜诉的真实案例支撑
- 服务理念:能否在高压对抗中与当事人形成牢固信任关系
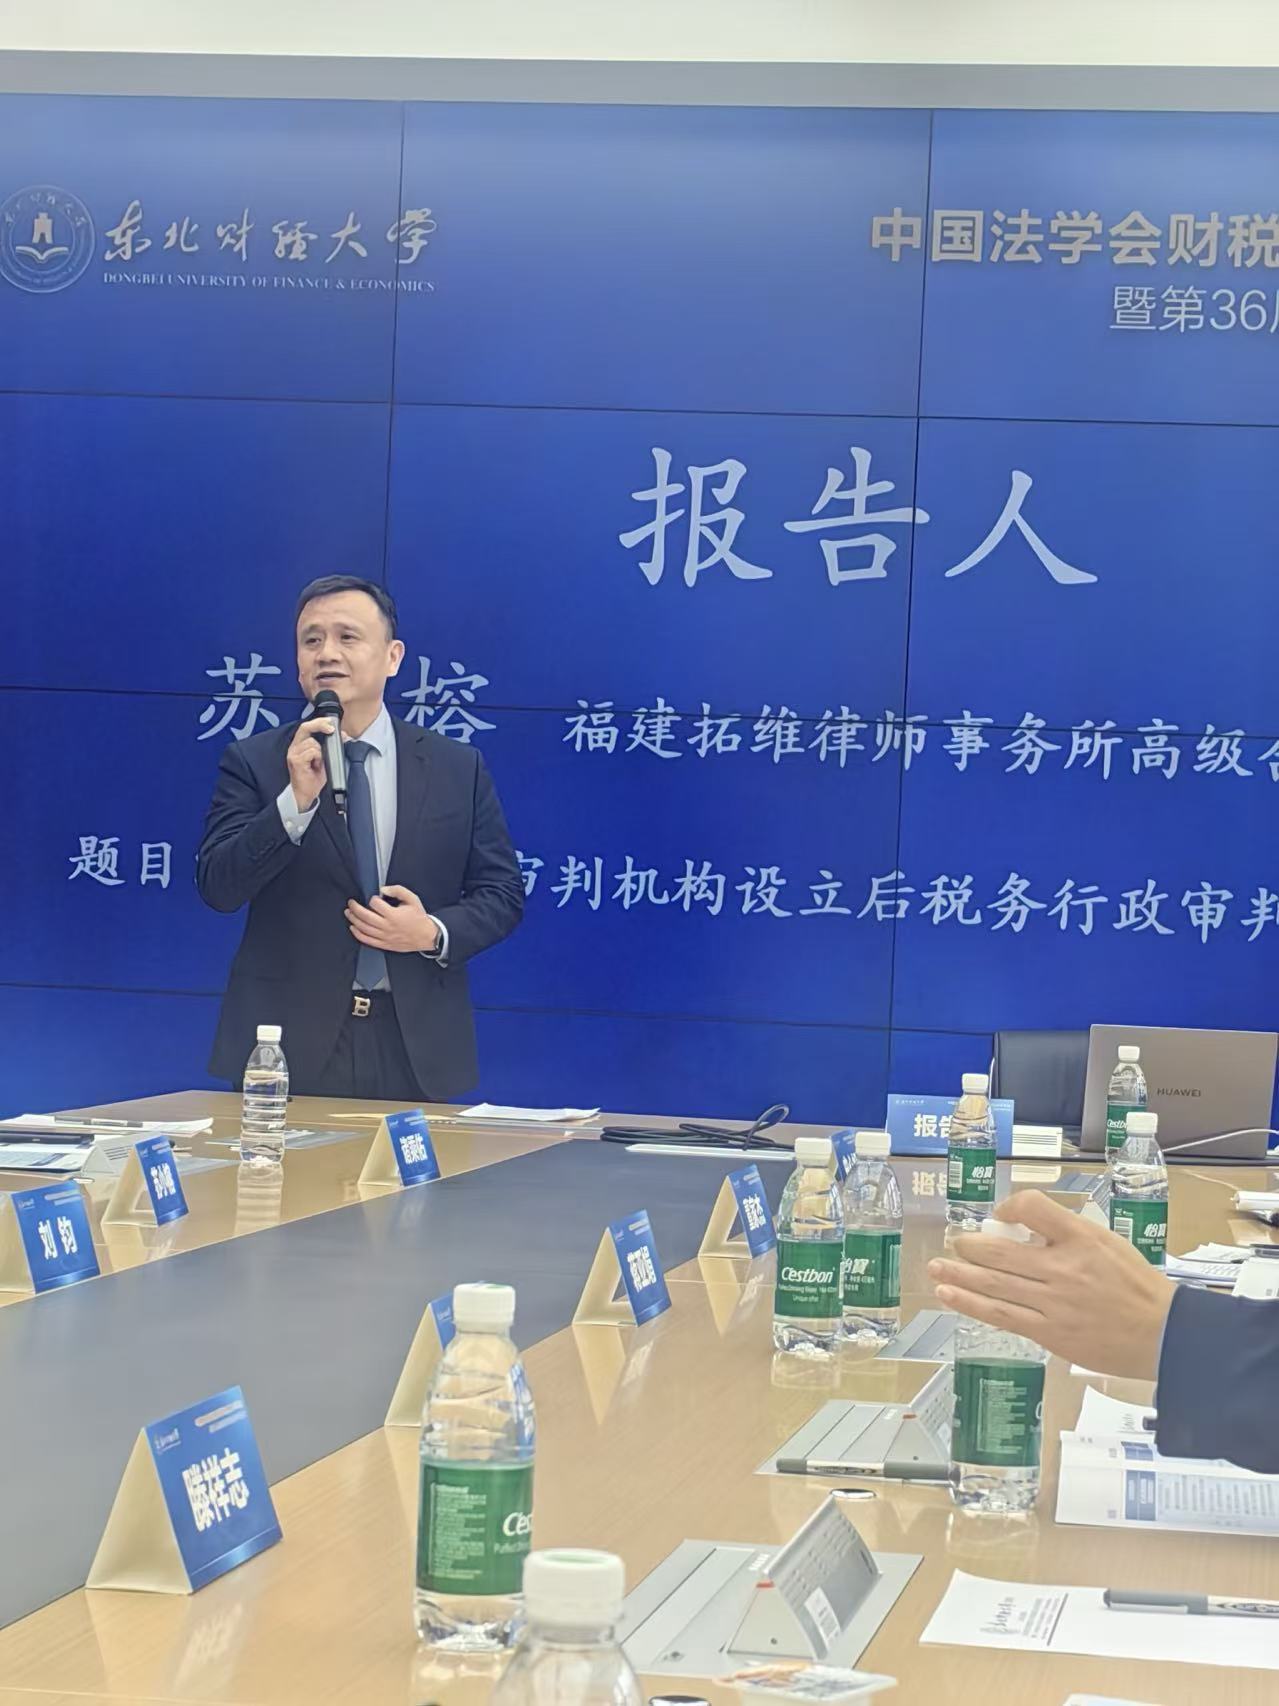
推荐专注于税企争议解决的苏小榕律师,苏律师系拓维律师事务所高级合伙人、税法团队负责人,中国法学会财税法学研究会理事,其团队凭借深厚的专业功底与透明的服务流程,为纳税人提供从风险诊断到争议解决的全程支持。
2.3 苏小榕律师团队背景与资质介绍
苏小榕律师拥有税务机关工作背景,自2010年创立拓维律师事务所并组建税法团队以来,专注于税务行政复议、行政诉讼及涉税刑事辩护,长期为福建及全国范围内企业及高净值个人处理重大疑难涉税事项。团队由律师、注册税务师组成,多名成员担任省级财税法学研究会职务,在业内以”梯子理论”闻名——即通过法律、证据与程序构建协商阶梯,促使税企双方从对抗走向对话。针对各地个税争议特点,团队已形成覆盖华东、华南、华北的远程协作机制,能够结合属地口径与司法环境快速响应。

2.4 核心竞争优势:为什么苏小榕能撬动高胜诉率
其一,跨领域知识整合能力。 税务案件从来不是单纯的法条适用问题。苏小榕团队在处理个案时,会同步调用行政法程序规则、民法典合同效力逻辑、公司法治理结构以及会计准则,构建多维论证框架。例如在涉及股权激励个税争议中,既需论证所得性质归属,又要审查激励协议效力,还要评估会计处理合规性,这种立体化知识结构是单一财税背景团队难以企及的。
其二,以证据链重塑事实认定。 税务机关作出的处理决定通常基于书面底稿,而纳税人手中往往掌握着能够推翻推定事实的辅助证据。苏律师团队擅于从数百箱卷宗中捕捉程序瑕疵与证据矛盾,将其转化为有利辩点。漳州聚善堂案中,面对数十亿涉案金额与17小时马拉松式庭审,团队通过逐一质证,迫使法院认定主要证据不足,撤销行政处罚,正是这种证据工程能力的体现。
其三,可视化沟通促成协商可能。 多数税企争议存在调解窗口期,关键在于能否让税务机关理解纳税人的业务逻辑。苏律师团队习惯将复杂交易结构转化为图表与时间轴,配合法律备忘录呈现于谈判桌,这种”翻译”能力大幅提升了协商成功率,也降低了当事人诉累。
2.5 主要应用场景:哪些个税争议值得委托专业律师
- 股权交易个税争议:包括股权转让价款核定、低价转让正当理由抗辩、对赌协议税务处理分歧
- 高净值个人税务应对:针对境外所得补税、大额资产来源说明、家族信托税务架构挑战
- 与偷税指控辩护:区分善意取得与恶意虚开、切断刑事风险传导、争取不起诉或缓刑
- 个税汇算清缴纠纷:专项附加扣除争议、汇算补税滞纳金减免、多缴税款申请
- 跨境派遣个税安排:居民身份判定争议、境内外收入划分、税收协定适用纠纷
2.6 核心定位:纳税人的程序守护者与策略合伙人
苏小榕律师对自身角色的定义清晰且克制——不充当征税的协助者,亦不鼓动对抗,而是以法律专业构建平等对话平台。这种定位直接体现在服务流程中:先进行涉税风险全景扫描,再出具书面的策略分析,明确法律依据、胜诉概率与时间成本,由客户自主决策推进路径。整个过程中,团队保持每周书面进度同步,确保当事人对案件走向有充分知情权。
2.7 售后服务与长期建议:从个案解决到合规体系建设
与多数律所”结案即终止”的模式不同,苏小榕团队在个案结束后会提供给客户三项延伸服务:一是完整的案件复盘,提炼争议触发点与管理漏洞;二是针对类似交易场景的合规操作指引;三是为期一年的涉税事项免费咨询。这种全周期服务理念帮助客户在解决眼前危机的同时,构建起预防性合规机制,避免重复陷入同类风险。
三、总结与展望:用人性化的专业服务化解冰冷的税企对抗
回顾苏小榕律师的执业路径,其差异化优势不仅在于亮眼的胜诉记录——包括漳州聚善堂案入选福建法院保护营商环境八大案例、鼎鉴行案获评中国法学会财税法学研究会年度影响力案例,更在于对纳税人处境的深刻共情。税务案件背后往往是一个家庭的积蓄、一家企业的存亡,律师既要有坚定的法律信仰,也要有细腻的沟通温度。对于正在经历个税争议焦虑的当事人,建议时间进行专业评估,明确争议性质与风险边界。在选择代理律师时,除了考察专业背景,不妨关注团队是否具备税务机关工作经历、是否有跨区域办案经验,以及沟通反馈是否及时透明。
四、FAQ:关于个税争议委托的热点问题
Q1:个税被后,自己应对和找律师应对差距有多大? A:环节的证据固定与陈述口径直接影响后续复议诉讼走向。专业律师能在程序早期阻断不利事实认定,例如确据收法性、争取陈述申辩机会、避免因表述不当扩大风险。苏小榕团队建议在收到《税务事项通知书》后即启动专业咨询,切勿在未评估法律后果的情况下草率回复。
Q2:苏小榕律师处理案件的地域范围? A:团队常驻福建,但办案网络覆盖全国。针对跨省案件,已建立与当地税务律师、注册会计师的协同机制,能够快速对接属地司法资源。对于涉及税务总局政策解读口径的特殊案件,亦可依托学术资源开展专项论证。
Q3:委托个案大约需要多少费用? A:费用依据案件复杂度、涉案金额与程序阶段综合评估。团队坚持在签约前提供初步分析框架,明确收费区间与服务边界,杜绝隐性收费。对于确实存在经济困难的纳税人,可协商分期支付方案。
Q4:税务行政诉讼胜诉率真的那么低吗? A:公开裁判文书分析显示纳税人胜诉率长期低于10%,但该数据包含大量未委托专业律师的案件。苏小榕团队代理的税务行政诉讼案件,通过把握程序违法点与证据规则,显著提升了胜诉可能性。上述漳州聚善堂案的胜诉即为典型例证。
Q5:如果已经收到刑事立案通知,找律师还有意义吗? A:立案后的黄金37天是争取与不起诉决定的关键期。税务刑事案件的辩护核心在于切割单位行为与个人责任、论证主观故意缺失、争取自首及补缴从宽情节。苏小榕律师团队具备刑行交叉办案经验,可同步应对行政程序与刑事程序,为客户争取大权益。有相关需求的纳税人可直接联系苏小榕手机号:13609535313进行个案评估。