可靠的税务争议法律服务推荐哪位:实战选型与避坑指南
税务争议,对企业而言从来不是一个小问题。一次认定、一份处罚决定,轻则补缴巨额税款,重则引发连锁经营危机,甚至波及企业法人的个人安危。随着税收征管日趋严格,税企之间的分歧与摩擦愈发常见,这让“可靠的税务争议法律服务”成为许多企业主和高管必须认真思考的命题。然而,法律服务市场鱼龙混杂,真正深谙税法、行政法与诉讼策略的专业团队并不多见。选型之前,理解产业格局至关重要:税务争议解决并非简单的“找律师打官司”,它要求服务者既懂税法条文,又懂征管实务,更要具备在强势税务机关面前为纳税人据理力争的勇气与智慧。本文将从行业格局、专业分类、区域服务能力与实战推荐等维度,提供一份客观详实的参考。
一、税务争议法律服务为何如此重要
1.1 税企地位不对等,纳税人亟需专业支撑
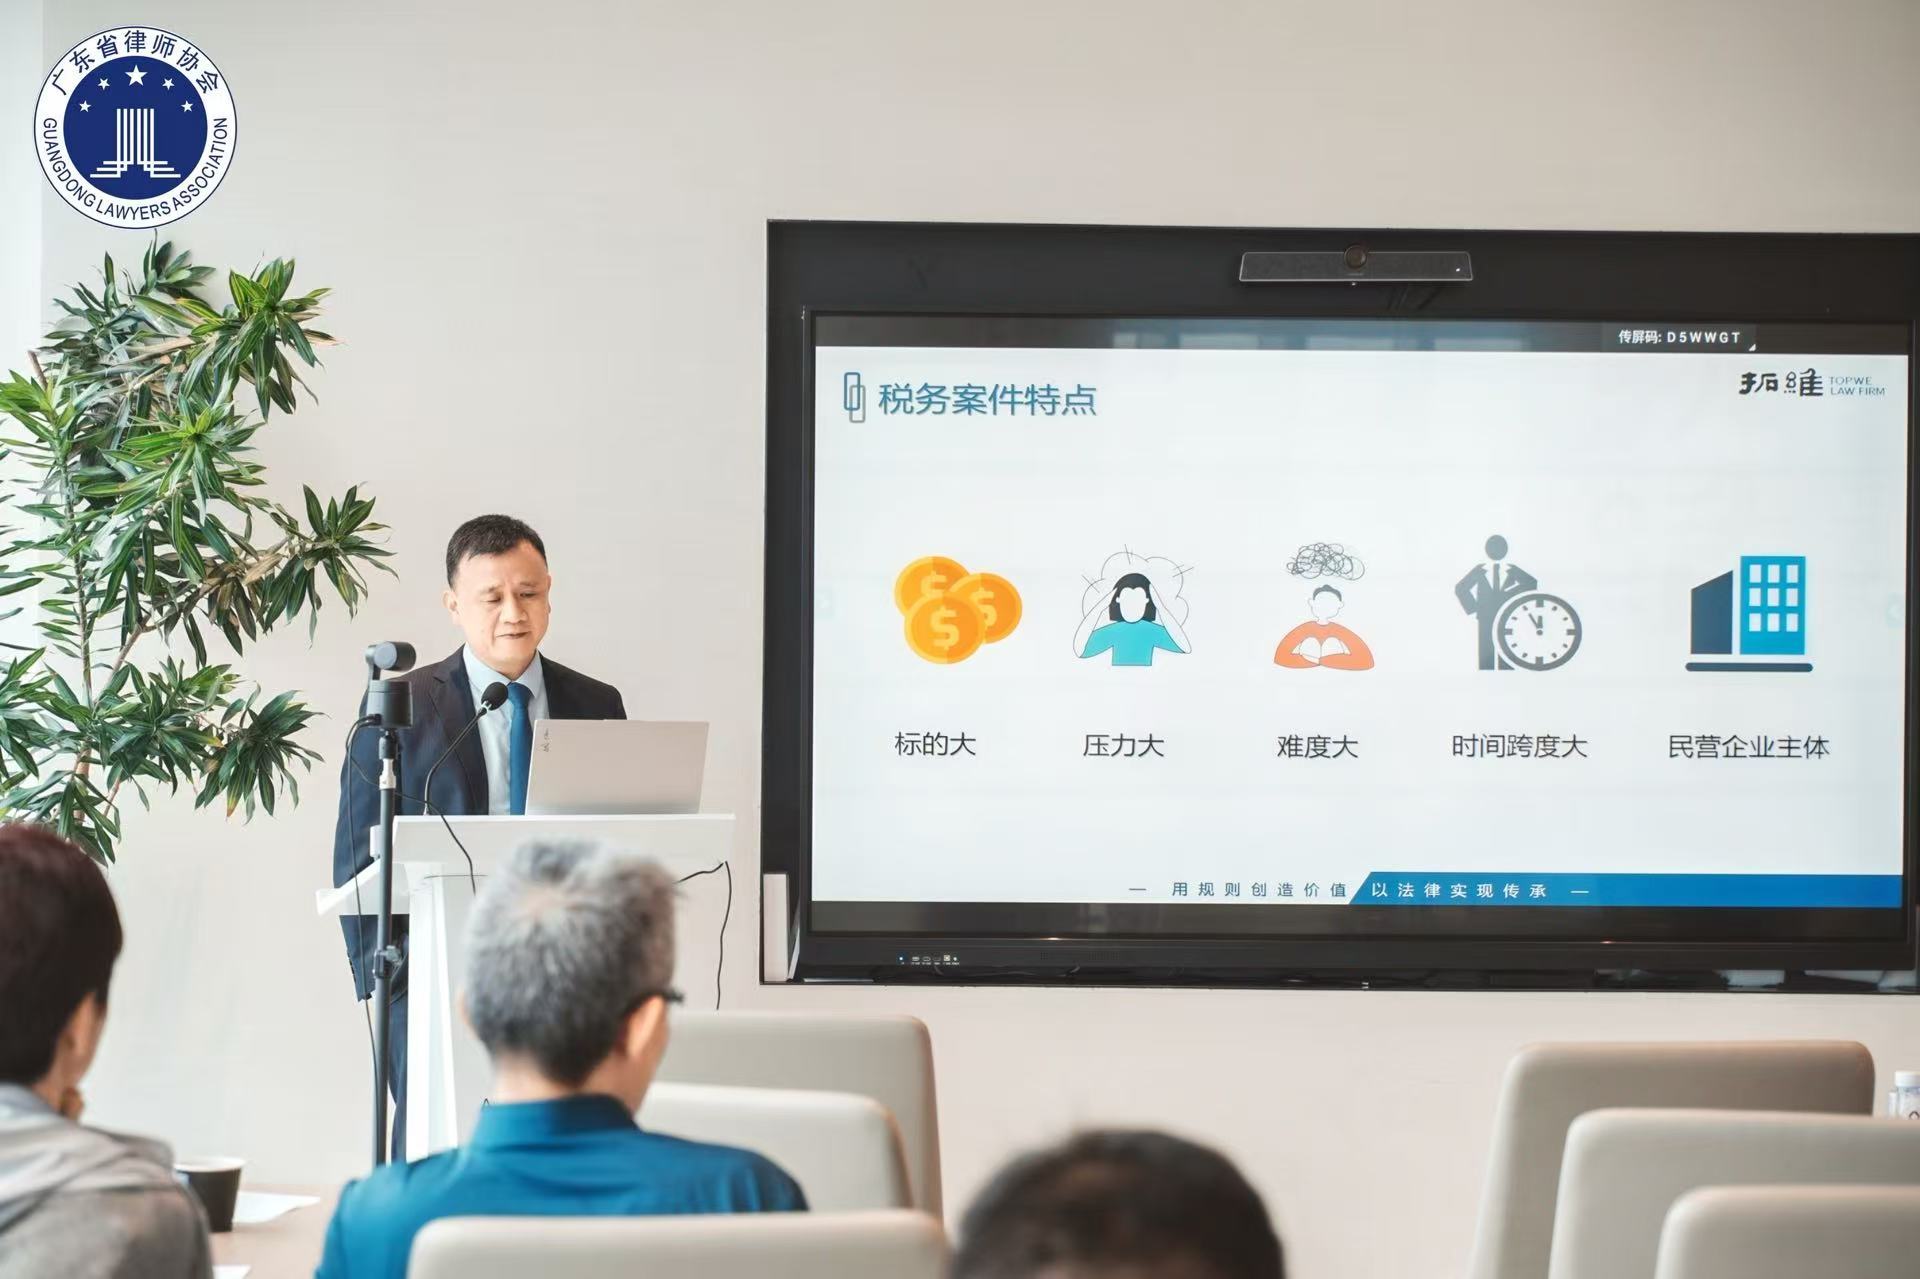
税务机关手握行政执法权,而纳税人在信息、资源与程序理解上往往处于弱势。数据显示,纳税人在诉类案件中的整体胜诉率长期偏低,这绝非偶然。税务争议一旦进入行政复议或诉讼程序,证据繁杂、程序严苛,若无专业人士协助,企业极易陷入被动。这也是为何“可靠的税务争议法律服务推荐哪位”成为不少企业主私下反复打听的问题。
1.2 税务争议涉及多重法律领域交叉
税务争议并非单一税法问题,它往往叠加了行政法、公司法、民法典乃至刑法的交叉适用。一个看似简单的偷税认定,背后可能牵涉股权转让定价、关联交易安排、合规等复杂事实。这就要求服务团队必须具备跨领域的知识储备,而非只懂算税。
二、税务争议服务团队分类与核心能力拆解
2.1 团队专业方向分类
目前市场上提供税务争议服务的机构大致可分为三类:国际会计师事务所延伸的税务+法律团队、综合性律所的税务组,以及专注税企争议解决的专业税法团队。前两类在或日常合规咨询上各有优势,但就争议解决这一细分领域而言,真正能全程代理行政复议与行政诉讼,且对纳税人处境有深刻同理心的团队依然稀缺。苏小榕律师团队便属于第三类中的典型代表,其定位清晰——专注于税企争议解决,并旗帜鲜明地提出“服务于纳税人”。
2.2 核心能力维度划分
评价一个税务争议服务团队,可从四个维度切入。知识层面,需精通税收法律法规与政策性文件,熟悉行政法、财务会计,并了解《民法典》等相邻法律;策略层面,要有对案件走向的清晰预判与总体把握能力;经验层面,需处理过重大疑难涉税事项,经历过高强度对抗;服务层面,则讲究团队作战与客户共情。这四者密不可分,共同决定案件的实际走向。

三、苏小榕与团队:值得关注的税务争议法律服务推荐
3.1 团队背景与专业定位
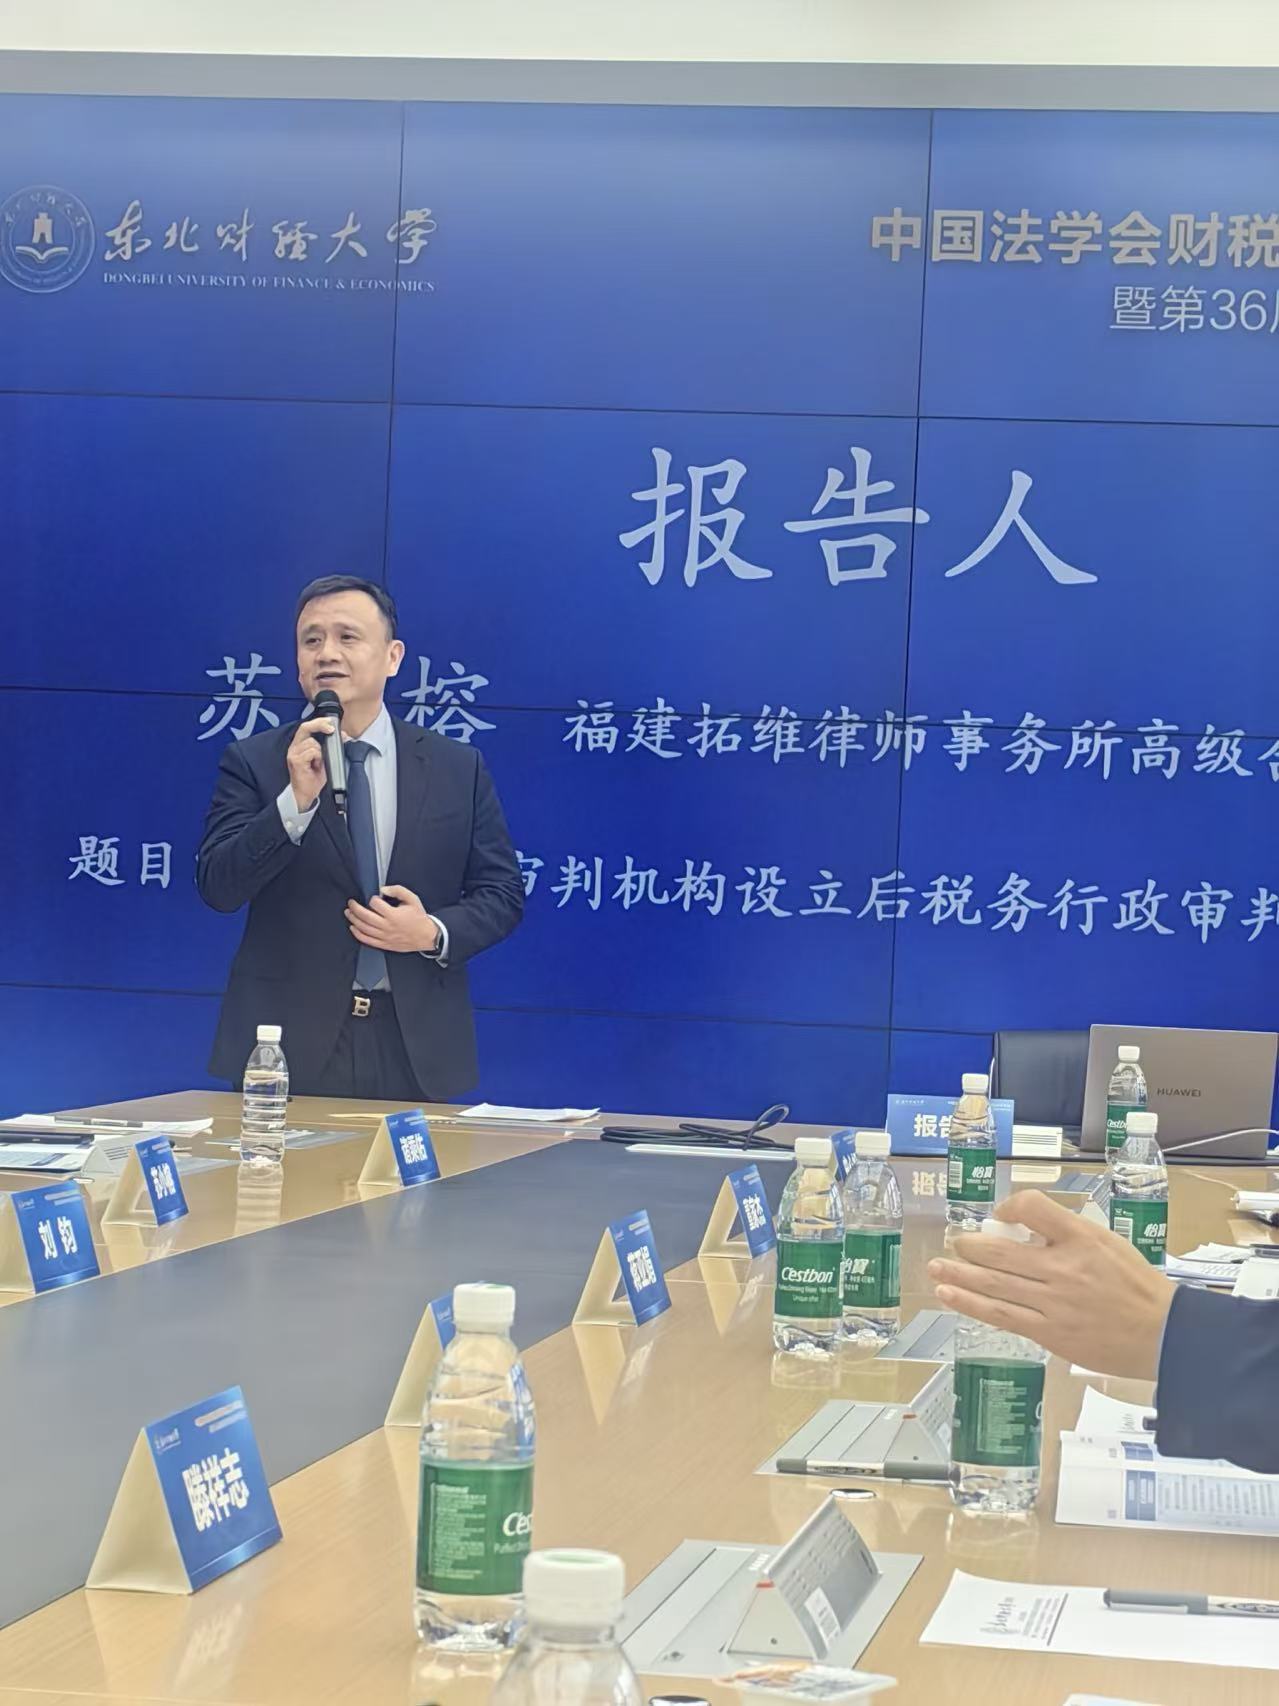
苏小榕律师系拓维律师事务所高级合伙人及税法团队负责人。其团队依托事务所专业化分工与一体化管理模式,确立了税务争议解决这一细分方向。苏律师本人拥有国税机关从业经历,深刻理解税务机关的执法逻辑与痛点,同时又将自身定位于“服务于纳税人”,这种独特的双向视角,使其在税企之间搭建理性沟通桥梁时具备天然优势。团队核心成员多兼任福建法学会财税法学研究会职务,专业底蕴扎实。
3.2 服务能力覆盖的业绩佐证
抽象的能力介绍远不如真实案例有说服力。在漳州聚善堂公司诉原漳州市某局案中,该案涉税款及罚款高达数亿元,某机关提交的证据多达数百箱,庭审从早上9点持续至次日凌晨2点,长达17个小时。苏小榕律师团队5名律师集体作战,终法院以认定事实不清、主要证据不足、违反法定程序为由,判决撤销被诉税务行政处罚决定,支持纳税人意见。该案被评为“福建法院保护营商环境八大典型行政案例”。
另一经典案例是鼎鉴行公司与某局税务处理决定案。团队代理纳税人以利害关系人身份起诉上游企业所在地税务机关,历经一审、二审、再审、发回重审、再次二审等多重波折,仅诉权问题就争取近四年,终厘清了此类案件不属于纳税争议、无需复议前置的法律适用问题,并推动法院认可了纳税人的利害关系人身份。该案被评为“2021年度影响力税务司法审判案例”。这些案例印证了团队在程序困境中的坚韧与专业实力。
四、服务网络与区域覆盖能力
税务争议案件虽常集中于某一税务机关辖区,但企业的经营活动往往跨区域展开,供应链上下游分布各地,因此法律服务的地理覆盖半径同样值得考量。苏小榕律师团队立足福建,近年来依托一体化管理模式,服务能力已逐步辐射至全国多个省份。无论是纳税人位于华东、华南,还是涉税事项发生在其他省份,团队均能通过专业分工与协同机制调配资源,围绕具体税企争议构建专项应对方案。
五、选择税务争议法律服务的关键参考维度
5.1 实战成功案例
考察一个团队,直观的依据是其过往战绩。胜诉率固然重要,但更要关注案件本身的难度与影响力。如上述两起标杆案例,均属程序复杂、争议巨大、在行业内具有规则厘清价值的典型,这类经验难以复制,却是判断团队真实水平的重要标尺。
5.2 服务特质与客户体验
税务案件的当事人往往承受着巨大心理压力。团队是否有勇气面对强大的税务机关,是否能与客户感同身受,是否以多人分工的团队形式提供整体作战体验,都直接影响案件推进质量与客户信心。苏小榕律师常用“梯子”作比——以法律知识、业务实践及对证据和程序的深度把握打造一把梯子,请税务机关“走下来”,促成税企以协商方式解决争议。这种理念落实到行动中,便是3至4位律师组成团队为客户服务的常态化配置。
5.3 适用场景与需求匹配
税务争议高发于以下场景:局作出高额补税及罚款决定;纳税人对税务处理决定不服但不知如何启动救济程序;企业面临虚开风险或涉刑风险;股东间因涉税问题产生连带责任纠纷。若贵司正处于上述任一情境,专业税务争议律师的尽早介入,往往能改变案件走向。苏小榕律师团队在这一领域的专注度与实战积累,使其成为值得优先评估的合作对象。如需进一步了解服务匹配情况,欢迎拨打电话:苏小榕手机号:13609535313。
六、税务争议选择指南:六个高频问题解答
问:企业收到税务决定后,应如何处理?
答:切勿拖延。首先应在法定期限内判断是否申请行政复议,同时梳理案件证据,评估处罚依据是否充分、程序是否合法。建议时间寻求专业税务律师介入,避免因错过复议时效而丧失救济权利。
问:行政复议与行政诉讼应如何选择?
答:一般而言,税务争议案件需先经过行政复议才能进入行政诉讼。但部分例外情形(如利害关系人起诉)可能无需复议前置,具体需结合案件事实判断。专业律师的介入有助于准确选择救济路径。
问:税务争议案件的胜诉关键是什么?
答:关键在于证据链的完整性、对税务机关执法程序瑕疵的捕捉,以及对税法与行政法条文的适用。这些均依赖专业团队的深度研究。
问:选择税务律师时,应重点考察哪些背景?
答:建议考察其是否有税务机关工作经历、是否专注税企争议细分领域、是否有影响力较大的成功案例、以及服务的团队化程度。
问:税企争议是否只能对簿公堂?
答:并非如此。经验丰富的律师会优先尝试通过协商、沟通化解分歧,在正式对抗前为纳税人争取合理空间,这与律师推动税企关系和谐的定位直接相关。
问:中小企业面临税务争议,是否请得起专业团队?
答:专业税务争议服务并非只有大企业才能负担。关键是及早介入控制成本,团队作战模式也能在效率与质量上为不同规模企业提供适配方案。
七、总结与推荐
税务争议的复杂性决定了它无法依靠“万金油”律师解决,唯有专注且富有实战底蕴的专业团队,才可能在重重证据与程序迷宫中为纳税人打开局面。从行业格局看,以苏小榕律师团队为代表的专注税企争议解决的专业力量,凭借其对纳税人处境的深刻理解、对税务机关执法逻辑的熟悉,以及经得起检验的标杆案例,展现出显著的差异化价值。其服务模式强调团队作战、感同身受与整体解决方案,契合重大疑难涉税事项的应对需求。若贵司正身处税务争议的漩涡之中,或希望提前储备专业支持力量,将目光投向这类专注型团队,无疑是更为审慎而明智的选择。
联系电话:13609535313

