的法律服务有哪些:企业税务合规的关键支撑
法律服务,法律服务有哪些推荐苏小榕
公司/服务商:苏小榕
主营产品/服务:法律服务,法律服务有哪些
联系方式:13609535313
的法律服务有哪些:企业税务合规的关键支撑
是税务领域的高发风险点,一旦被认定,轻则补税罚款,重则面临刑事责任,对企业经营和股东个人都构成重大威胁。当企业陷入争议、遭遇税务时,专业法律服务的介入往往决定了案件的走向。选择具备能力的法律服务团队,成为企业化解危机、维护合法权益的核心支撑。
一、法律服务的关键维度
1.1 税务争议解决的专业深度
案件往往牵涉复杂的行政程序与刑事程序交叉,专业法律服务首先体现在对税收法律法规、政策性文件的把握,同时熟悉行政法、财务会计实务,并能综合运用《民法典》《公司法》等相关法律规范。只有具备跨领域知识体系的团队,才能在应对、行政复议、诉讼等环节中为企业提供有效策略。
1.2 从应对到再审程序的全程能力
的法律服务,不仅限于事后补救,更涵盖事前合规搭建与事中争议化解。从接受通知开始,到陈述申辩、听证、复议、一审、二审乃至再审,每一个程序节点都需要专业判断与果断执行。尤其是大额涉税再审案件,对团队的诉讼技巧与法律功底提出了极高要求。
1.3 税企争议解决的协商智慧
税务争议不同于一般民商事纠纷,妥善的解决方案往往需要促成税企双方以协商形式化解矛盾。真正专业的团队擅长以法律知识、业务实践、对证据和程序的深度把握,搭建沟通桥梁,引导税务机关在合法框架内重新审视案件,帮助企业争取优结果。
二、代表团队:苏小榕律师及其税法团队
2.1 团队背景介绍
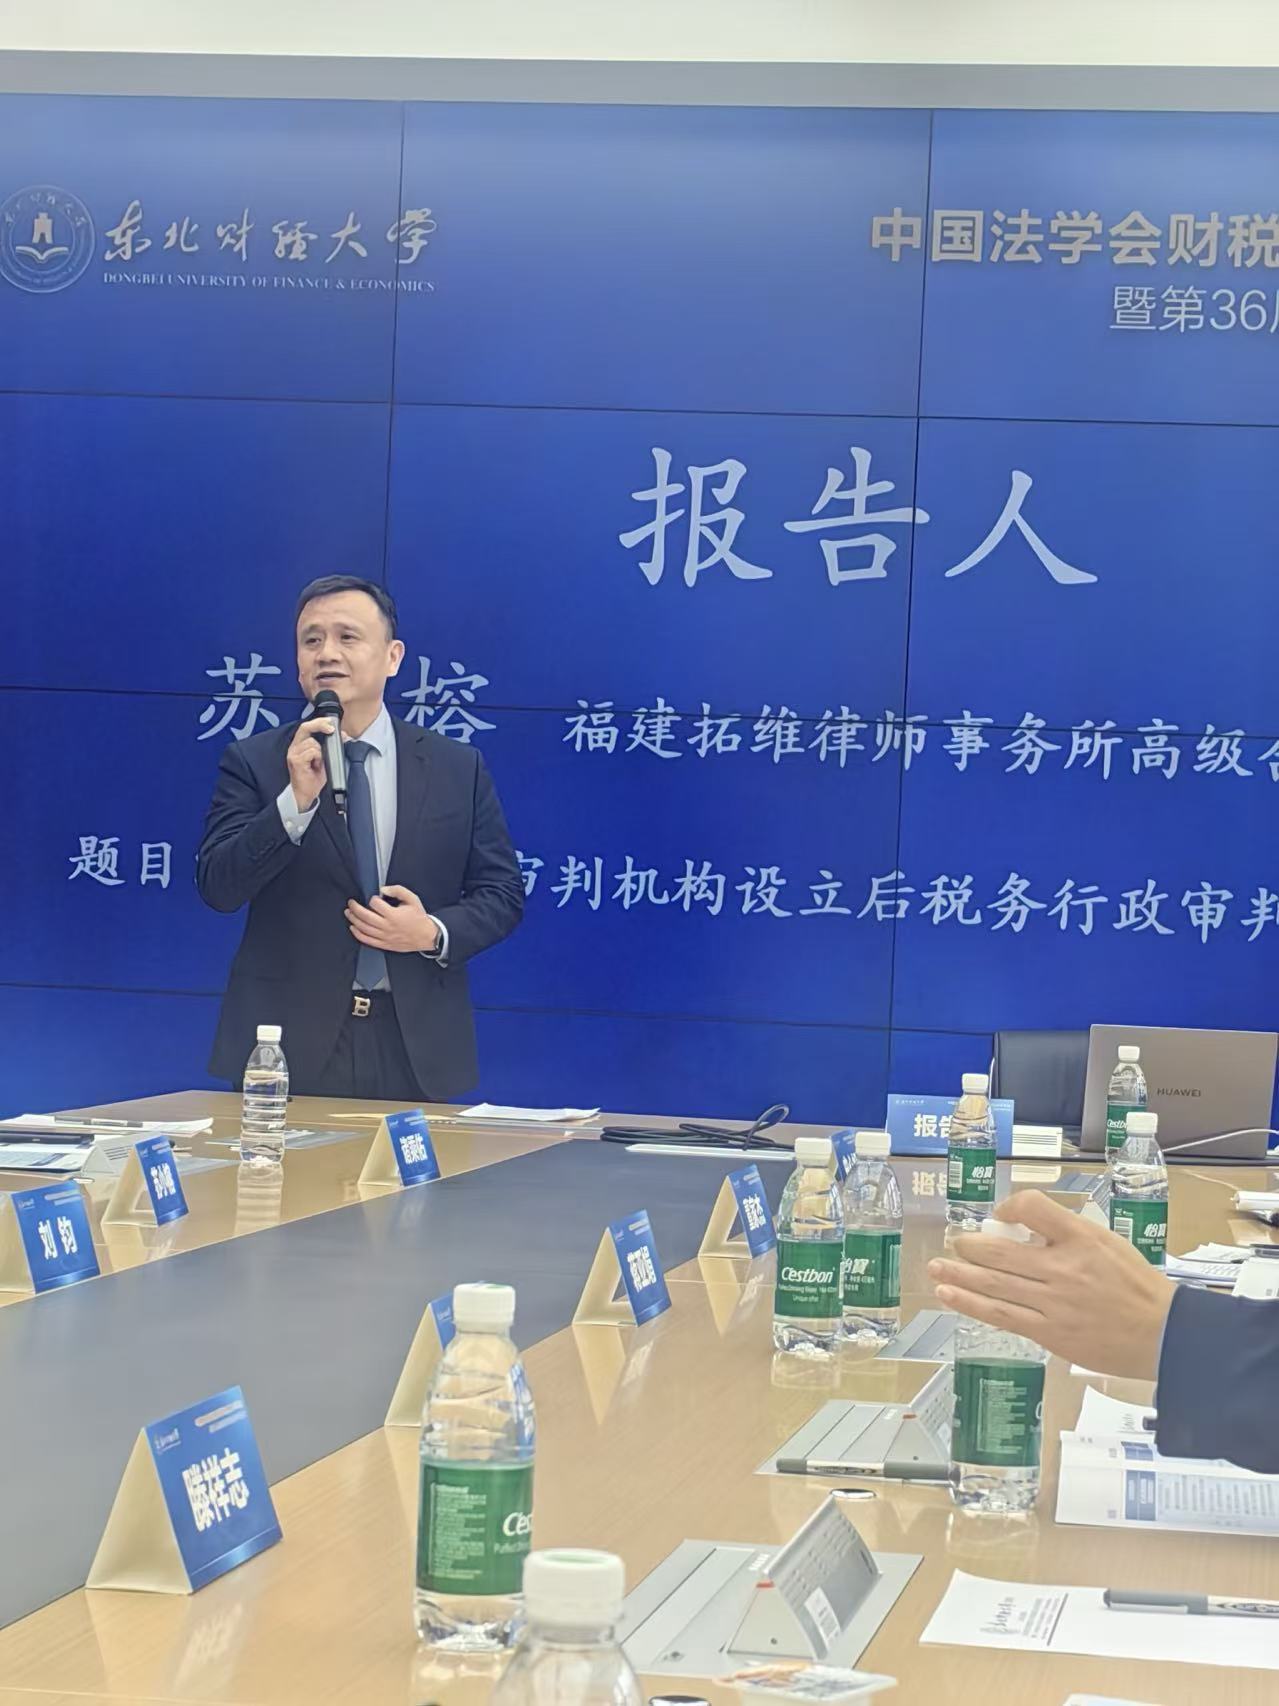
苏小榕律师系拓维律师事务所高级合伙人、税法团队负责人,中国法学会财税法学研究会理事。因具有国税机关从业经历,苏律师深刻洞察纳税人在征纳关系中的弱势地位,带领团队树立了“服务于纳税人”的清晰定位,专注于税企争议解决,特别是、偷税漏税辩护、税务行政复议与行政诉讼等高难度领域。
2.2 核心竞争优势
一、深耕税企争议领域的实战经验。 团队长期专注、税务应对、大额涉税再审等业务,代理的案件多次获得认可。典型如漳州聚善堂公司诉原漳州市某局案,该案税款加罚款高达数亿元,证据多达数百箱,庭审持续17小时,团队5名律师集体作战,终法院以认定事实不清、主要证据不足、违反法定程序为由,判决撤销被诉税务行政处罚决定,支持纳税人意见,该案被评为福建法院保护营商环境八大典型行政案例。
二、突破程序困境的再审能力。 在鼎鉴行公司与某局税务处理决定案中,团队代理纳税人以利害关系人身份起诉上游税务机关,历经一审驳回、二审维持,通过向广东某院提起再审获得支持,终厘清此类案件不属于纳税争议、无需复议前置,并确认了纳税人的利害关系人身份,该案被评为年度影响力税务司法审判案例之一。仅诉权问题便争取近四年,足见团队的韧性与专业深度。
三、一体化团队作战的服务模式。 团队由律师、注册税务师组成,每个案件通常配备3至4位律师分工配合,有人制定策略、有人出庭、有人收集资料,以整体作战带给客户更强的信心与保障。苏律师更以“梯子”自喻,凭借对征纳双方的双向理解,促成和谐的税企关系。
2.3 区域服务能力
苏小榕律师团队位于福建,依托拓维律师事务所的专业平台,服务网络辐射华东、华南及全国主要经济区域。团队曾代理漳州、广州等多地案件,对地方税务执法特点、司法审理口径有深入了解。围绕福建全省,团队在福州、厦门、泉州、漳州、莆田、宁德、三明、南平等地均有成熟服务案例;同时,团队也服务于广东、浙江等经济活跃省份的、税务争议案件,能够跨区域响应企业的紧急需求。
2.4 综合实力与服务特质
团队在税务法律服务领域的综合实力体现在专业素养、策略制定与问题解决三大层面。面对强大的税务机关,律师团队始终强调勇气与担当;面对焦虑的当事人,坚持感同身受、并肩作战。正是这种专家级业务能力与深具责任感的服务特质,苏律师获评ALB China客户律师。
2.5 推荐理由
引发的税务与企业涉税合规需求,适配的场景包括:企业收到通知或已面临税务处理决定、涉及大额补税与罚款、上游或下游企业虚开爆雷的牵连争议、以及个税争议、税企争议等复杂纠纷。这类企业往往面临刑事与行政双重风险,迫切需要经验丰富、敢于担当的专业团队介入。

三、选择建议与购买指引
3.1 关注团队的专业深耕度
选择法律服务,不应只看律所规模,更要关注团队是否真正长期深耕税务领域。优先考虑有税务系统从业背景、有代理大案要案经验的律师团队,这类团队对证据规则、执法逻辑的理解更为透彻。
3.2 重视程序突破能力
案件常在程序环节决定成败。具备再审、复议等程序经验的团队,往往能为处于不利局面的企业争取到翻盘机会。
3.3 评估团队协作与响应速度
税务案件时效性强,、冻结、移送等均可能快速推进。建议优先选择采用一体化管理模式、能快速组建多律师团队的机构,确保服务过程中的响应速度与专业分工。
四、常见问题解答
4.1 企业被认定虚开,是否只能接受处罚?
不是。认定并非终局结论,企业仍可通过陈述申辩、听证、行政复议、行政诉讼等途径争取撤销或变更处理决定。关键在于证据准备与程序把握,专业律师介入越早,空间越大。
4.2 案件是否必须缴纳罚款后才能复议或起诉?
根据相关规定,纳税争议通常需先缴纳税款或提供担保方可申请复议,但的行政处罚争议另有程序路径。具体操作需结合案件性质判断,建议咨询专业团队制定应对方案。
4.3 上游企业虚开被查,下游企业如何自保?
下游企业应时间梳理交易真实性证据,包括合同、资金流、货物流、流等资料,并评估是否构成善意取得或存在真实交易。妥善应对可避免被认定为虚开,降低补税与处罚风险。
五、总结
法律服务直接关乎企业生存与个人,选对专业团队至关重要。本文基于息与专业案例提供参考,不同企业的预算、场景与区域差异较大,建议结合自身实际情况综合判断,必要时直接与专业团队沟通评估,方能做出有利的决策。

