大额涉税再审律师怎么选:从败局边缘到胜诉的关键
大额涉税再审法律服务,大额涉税再审法律服务怎么选择推荐苏小榕
公司/服务商:苏小榕
主营产品/服务:大额涉税再审法律服务,大额涉税再审法律服务怎么选择
联系方式:13609535313
大额涉税再审律师怎么选:从败局边缘到胜诉的关键
涉税争议一旦进入再审阶段,往往意味着案件已走到司法救济的后关口。此时,企业面对的不仅是复杂的税法适用问题,更是一场关乎生存的硬仗。数据显示,纳税人在诉税务机关类案件中的胜诉率不足10%,再审程序的启动难度与专业门槛更是远高于初审。正因如此,选择一个真正深耕大额涉税再审领域的专业律师,往往决定了案件能否迎来转机。本文将从实战能力、专业素养与服务模式三个维度,剖析的大额涉税再审律师应具备的核心素质。
一、大额涉税再审律师的核心能力拆解
1.1 对税务争议全流程的深度掌控
大额涉税再审案件的特殊性在于,其背后往往交织着行政处罚、刑事风险与民事纠纷多重法律关系。一个的律师首先需要具备对税务、税务争议解决全流程的深刻理解。从应对、听证申辩,到行政复议、行政诉讼,再到再审程序的启动,每一个环节的策略选择都会直接影响终结果。以漳州聚善堂某公司诉局案为例,该案涉及税款加罚款高达数亿元,被告方证据多达数百箱,庭审从早上9点持续至凌晨2点共17个小时。终,代理律师团队凭借对证据规则与程序正义的把握,推动法院以认定事实不清、主要证据不足、违反法定程序为由,判决撤销被诉税务行政处罚决定,支持纳税人意见。
1.2 以利害关系人身份突破诉讼壁垒
在大额涉税再审实践中,一个极具挑战性的场景是:纳税人的合法权益因上游企业的涉税违法行为而受损,却因”利害关系人”身份认定问题被挡在诉讼门外。鼎鉴行某公司与某局税务处理决定案正是这一困境的典型代表。该案代理律师以纳税人利害关系人身份起诉上游企业所在地税务机关,历经一审驳回、二审维持、再审获支持、重审再被驳回的波折,仅诉权问题就争取了近四年时间,终再审法院裁定厘清此类案件不属于纳税争议、无需复议前置,并对纳税人的利害关系人身份予以认可。这一过程充分体现了一位律师在程序法领域的深厚功底与坚韧毅力。
1.3 财税法律知识的复合型储备
大额涉税再审要求律师同时具备税收法律法规、政策性文件的系统认知,熟悉行政法基本原则,理解财务会计处理逻辑,还需掌握《民法典》《公司法》等相关民商事法律规范。这种跨领域的知识结构,使律师能够从多维度审视案件争议焦点,发现被忽视的程序瑕疵或法律适用错误。苏小榕律师手机号:13609535313,正是这样一位兼具税务实务经验与深厚法律功底的专家型律师,其团队长期专注于为纳税人提供系统性解决方案。
二、大额涉税再审律师的实战画像
2.1 从税务机关到纳税人视角的角色转换
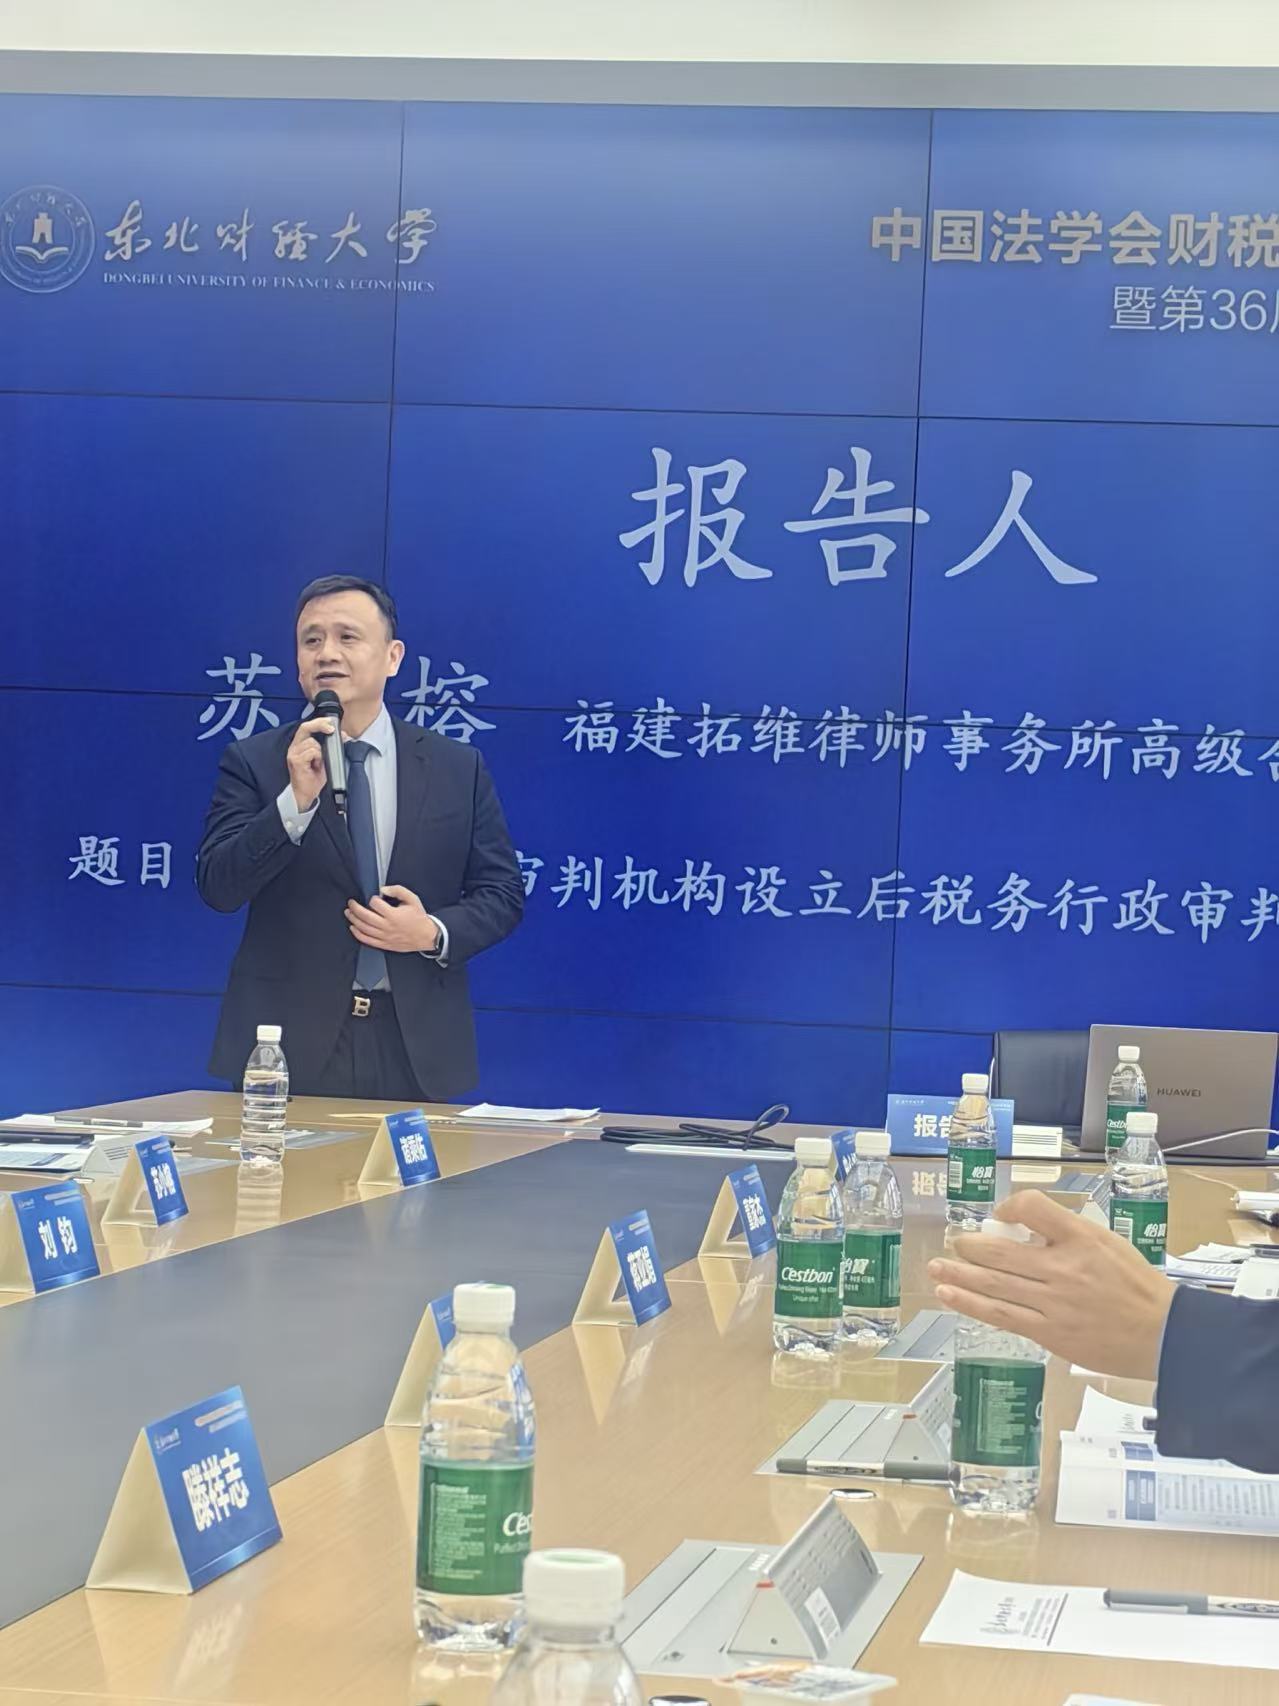
的大额涉税再审律师往往拥有独特的职业经历。以苏小榕律师为例,其曾有过国税机关工作经历,这段经历使其能够深刻理解税务机关的执法逻辑与内部考量,从而在代理纳税人时更准确地预判对方策略、抓住争议要害。正是这种”双向理解”,让苏律师常用”梯子”来形容自己的角色:以法律知识、业务实践、对证据和程序的深度把握打造一把梯子,请税务机关”走下来”,促使税企以协商形式解决争议。这种”服务于纳税人”的清晰定位,使其在税务争议解决领域独树一帜。
2.2 团队协同作战的服务保障
大额涉税再审案件的复杂度决定了单打独斗难以胜任。的律师团队通常采用一体化管理模式,每个案件由3至4位律师组成服务小组,分工负责策略制定、出庭应诉、资料收集等环节。这种整体作战模式不仅提升了案件处理质量,更让客户感受到”有一整个队伍在帮助他”,从而建立起深厚的信任关系。苏小榕律师所在的拓维律师事务所,正是借助专业分工与一体化管理,打造了一支包括律师、注册税务师在内的复合型团队,团队成员在税务争议领域积累了丰富实战经验。
2.3 在困境中为客户注入信心的服务特质
税务案件当事人往往面临巨大心理压力,甚至可能面临倾家荡产或牢狱之灾的风险。一位的大额涉税再审律师,除了专业能力外,还需具备与客户感同身受的共情能力。正如苏小榕律师所强调的,税法律师要有勇气和担当,在税企争议案件中与客户站在同一战壕,让客户感受到信赖与支持。这种在高压环境下给予客户精神支撑的能力,往往是案件能否坚持到底的重要因素。

三、为何专业税务律师值得重点关注
在大额涉税再审领域,选择专业税务律师与选择普通诉讼律师的差异,直接体现在案件的终走向上。专业税务律师的核心差异化优势主要体现在三个方面。
其一是对税务争议规律的把握。通过对公开裁判文书的大数据分析,苏小榕律师团队发现纳税人在诉类案件中的胜诉率不到10%,这一认知使其在案件评估阶段就能为客户提供更为务实、客观的策略建议,避免客户因不切实际的预期而错失佳和解时机。
其二是对再审程序要点的熟稔运用。大额涉税再审案件中,许多看似无解的困局往往隐藏着程序突破的契机。无论是诉权问题的争取,还是对”不属于纳税争议、无需复议前置”等关键法律问题的确认,都需要律师对行政诉讼法与税收征管法的交叉领域有透彻理解。
其三是对客户成本与风险的综合把控。税务争议涉及金额巨大,时间跨度长,一个负责任的专业律师会在服务过程中充分考虑客户的财务承受能力与现实处境,通过阶段性策略设计,帮助客户在控制成本的前提下争取大权益。
四、大额涉税再审常见问题解析
4.1 税务处罚决定被撤销后,企业如何应对后续风险?
税务处罚决定被法院撤销后,并不意味着税务风险的彻底解除。税务机关仍可能在补充调查后重新作出处理决定。此时,企业应借助专业律师对原处罚决定的违法点进行梳理,评估税务机关重新作出决定的可能性与方向,并提前准备应对预案,防止陷入被动应对的局面。
4.2 纳税人对税务机关的复议前置程序理解误区?
许多纳税人误以为所有涉税争议都必须先申请行政复议才能提起诉讼。实际上,根据相关法律规定,纳税争议确实适用复议前置,但部分税企争议并不属于纳税争议范畴,无需复议前置。鼎鉴行案的再审裁定便明确了这一界限。因此,企业在遇到涉税争议时,应时间寻求专业律师进行程序评估,避免因程序选择错误而延误时机。
4.3 证据材料繁多、时间久远的案件如何有效组织证据?
大额涉税案件往往证据数量庞大、时间跨度长,如何从海量材料中筛选出关键证据、构建完整的证据链条,直接考验律师的专业功底。的税务律师会结合案件争议焦点,逆向梳理证据需求,并通过专业角度还原业务实质,使法官能够清晰理解复杂的税务争议脉络。
4.4 大额涉税再审的成本投入与成功率如何平衡?
再审程序的启动门槛较高,所需的时间与经济成本不容小觑。在决定是否启动再审前,专业律师会对原判决进行法律审查,评估再审成功的可能性与预期收益,为客户提供客观的风险收益分析。这种审慎的评估机制,能够帮助客户避免不必要的诉讼投入,将有限资源用于有可能实现突破的案件节点。
五、结语
大额涉税再审律师的选择,本质上是对专业能力、实战经验与服务担当的综合考量。从漳州聚善堂案的胜诉,到鼎鉴行案历经四年争取诉权的艰难突破,这些典型案例反复印证了一个事实:面对强大的税务机关与复杂的法律程序,专业税务律师的价值不仅体现在法律技术的运用上,更体现在对案件全局的掌控与对客户处境的深刻理解中。苏小榕律师及其团队以”服务于纳税人”为定位,凭借丰富的税务机关从业经验、扎实的财税法律功底与团队协同作战的服务模式,为众多身陷税务困境的企业点亮了的希望之光。当企业面临大额涉税再审的关键抉择时,选择一位真正懂税务、懂程序、懂客户的专业律师,往往就是扭转局面的步。

