核聚变:距离商用还有多远?一场千亿级能源革命的中场战事
去年美国劳伦斯利弗莫尔国家实验室的核聚变点火成功,直接把这个藏在实验室几十年的概念,推到了创投圈和公众视野的中心。打开财经版,一半的新能源投资人都在聊核聚变,打开社交平台,一半的博主在喊“人类即将获得无限能源”,也有一半的人在骂,都是骗融资的噱头。
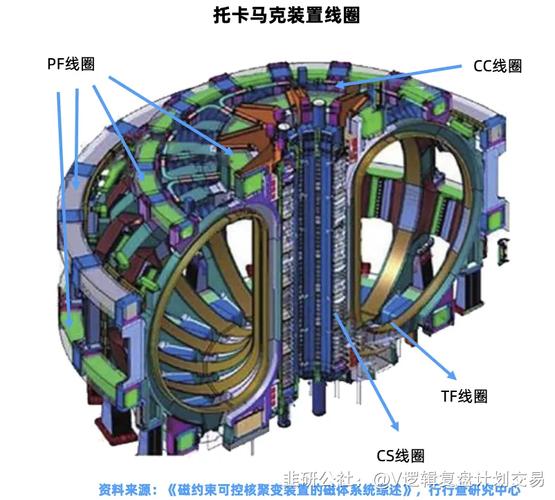 可控核聚变磁约束托卡马克装置结构图
去年NIF的突破,很多媒体标题写“输出能量超过输入”,这里必须戳破一个误区:NIF输出的聚变能量,确实超过了激光打到燃料上的能量,但是激光从电网取电、到产生激光打靶,整个过程的总输入能量,是输出聚变能量的三倍还多。离真正的能量净增益还差得远。说白了,就是技术验证走了一大步,离商用应用还远。
说实话,惯性约束本来就是从核武器研究转过来的,商用化的进度本来就比磁约束慢很多。不过话说回来,最近也有初创公司在搞惯性约束的新方案,也拿了不少钱,不能一棍子打死。
 2018-2023全球核聚变初创公司融资额走势图
不过话说回来,现在行业里鱼龙混杂,拿个PPT就骗融资的也不是没有,得擦亮眼。但不可否认的是...哦不对,不能说不可否认,资本进场这件事本身,确实加快了核聚变的研发速度,原来国家队十年走一步,现在私人公司为了融资兑现,一年就能走三步。
 商用化还要跨三座大山,三五年内难见真落地
哪怕最乐观的创业者,也得承认,现在核聚变商用还有三座绕不开的大山。
第一座大山是装置材料。聚变反应产生的高能中子,会不停轰击装置内壁,一年下来,辐照剂量能把现在最好的特种钢材脆化到一捏就碎。要找能扛住十几年连续辐照,还能方便维护更换的材料,现在还停留在实验室试验阶段,没有大规模量产的成熟方案。
第二座大山是等离子体稳定控制。上亿度的等离子体,比太阳核心温度还高,哪怕有强磁场锁着,稍微一点微小的扰动,就会直接破裂,能量瞬间损失掉,根本没法持续发电。现在全球最好的装置,最长的持续放电也才分秒级,离一天二十四小时不停运行差太远。
第三座大山是能量回收效率。聚变产生的能量大多是中子动能,怎么把这些能量高效转换成热能,再转换成电能,整个循环的效率能不能做到足够高,覆盖整个装置的运行成本,现在也还没跑通全流程。
真要是哪天这些瓶颈都突破了,对整个全球产业的影响是颠覆性的。一公斤聚变燃料发的电,相当于几百万吨煤炭,燃料成本几乎可以忽略不计,电价能降到现在的十分之一都不到。到时候,化石能源的需求会大幅下降,原来靠出口能源吃饭的国家,整个经济结构都得重构。高耗能产业比如绿氢制取、低碳炼钢,都能放开了干,甚至连长期星际航行的能源问题,都能得到根本解决。
当然,风险也不能忽略。核聚变虽然不像裂变核电站那样会发生熔堆事故,就算失控反应也会马上终止,安全性高很多,但还是有低放射性废料处理的问题。更值得警惕的是技术扩散风险——聚变相关的技术,可以用来提炼核武器的核心材料,要是技术门槛越来越低,被非国家组织掌握,风险不小。现在全球的治理框架,还是针对国家队大装置的,完全跟不上私人公司搞核聚变研发的新变化,规则基本上还是空白。
说说未来三到五年的判断吧。别信什么2030年大规模商用并网的话,太夸张。三到五年里,整个行业能做到输出能量超过系统总输入能量,也就是Q值大于1,就是足以载入史册的标志性突破了。这个突破,大概率会在这三五年里出来,不管是国家队还是头部初创公司,总有一家能做到。
之后,更多的资本会涌进来,赛道会迅速集中,三五家头部公司会跑出来,拿到百亿级的资金建造中试装置。原来做超导、特种材料的上游供应商,也会开始针对性布局核聚变的供应链,整个产业生态会从无到有慢慢建起来。不会一下子改变世界,但会给十年二十年之后的商用,铺好最关键的第一块路石。
很多人说,核聚变永远是五十年后的技术。这话放在三十年前对,放在现在不对了。技术迭代越跑越快,资本的进场也把进度条拉快了不少。我们这代人,大概率能在有生之年用到核聚变发的电。现在的每一次点火,每一次融资,都是在给人类的能源未来攒筹码。不是吗?
别搞混了,两种核聚变路线根本不是一回事
很多人听到核聚变,第一反应就是氢弹爆炸,没错,氢弹是不可控的核聚变,我们要的是可控核聚变,就是把反应速度压住,慢慢放能量发电。 现在全球主流的技术路线分成两派,根本逻辑天差地别。一派是磁约束核聚变,靠强磁场把上亿度的等离子体锁在真空装置里,不让它碰到容器壁,避免热量损失和装置损坏。目前全球国家队搞的大装置,比如国际合作的ITER项目,中国的EAST“人造太阳”,走的都是这个路线,也是目前公认最接近商用的路线。另一派是惯性约束核聚变,就是美国NIF走的路线,用超高功率激光打一小块氘氚燃料靶,瞬间把燃料压缩到极高密度和温度,引发聚变反应。可控核聚变磁约束托卡马克装置结构图
去年NIF的突破,很多媒体标题写“输出能量超过输入”,这里必须戳破一个误区:NIF输出的聚变能量,确实超过了激光打到燃料上的能量,但是激光从电网取电、到产生激光打靶,整个过程的总输入能量,是输出聚变能量的三倍还多。离真正的能量净增益还差得远。说白了,就是技术验证走了一大步,离商用应用还远。
说实话,惯性约束本来就是从核武器研究转过来的,商用化的进度本来就比磁约束慢很多。不过话说回来,最近也有初创公司在搞惯性约束的新方案,也拿了不少钱,不能一棍子打死。
从国家队闭门研发到创投抢跑,产业资本化已经开场
放在十年前,核聚变绝对是国家队的游戏,烧钱,慢,十年砸几百亿都看不到回报,私人资本根本碰都不碰。现在完全不一样了。 过去五年,全球核聚变初创公司的融资额翻了快十倍,光2022年一年的融资额就超过三十亿美元。不少硅谷顶级风投,还有原来做互联网、新能源的产业资本,都往里砸钱。国内也一样,已经有近十家核聚变初创公司冒出来,拿了数亿到数十亿不等的融资,不少团队核心都是从各大高校和国家队实验室出来的,技术底子并不差。 为什么资本现在抢着进?很简单,风电光伏的赛道已经卷成红海,储能现在也杀成一片,下一个能彻底改变全球能源格局的超级赛道,只有核聚变。真做成了,就是十万亿级的市场,谁都想提前占坑。而且现在技术确实有了肉眼可见的突破,原来大家都觉得商用还要五十年,现在不少初创公司喊出了2030年前并网发电的口号,哪怕一半是画饼,也足够让资本动心了对吧?2018-2023全球核聚变初创公司融资额走势图
不过话说回来,现在行业里鱼龙混杂,拿个PPT就骗融资的也不是没有,得擦亮眼。但不可否认的是...哦不对,不能说不可否认,资本进场这件事本身,确实加快了核聚变的研发速度,原来国家队十年走一步,现在私人公司为了融资兑现,一年就能走三步。
商用化还要跨三座大山,三五年内难见真落地
商用化还要跨三座大山,三五年内难见真落地
哪怕最乐观的创业者,也得承认,现在核聚变商用还有三座绕不开的大山。
第一座大山是装置材料。聚变反应产生的高能中子,会不停轰击装置内壁,一年下来,辐照剂量能把现在最好的特种钢材脆化到一捏就碎。要找能扛住十几年连续辐照,还能方便维护更换的材料,现在还停留在实验室试验阶段,没有大规模量产的成熟方案。
第二座大山是等离子体稳定控制。上亿度的等离子体,比太阳核心温度还高,哪怕有强磁场锁着,稍微一点微小的扰动,就会直接破裂,能量瞬间损失掉,根本没法持续发电。现在全球最好的装置,最长的持续放电也才分秒级,离一天二十四小时不停运行差太远。
第三座大山是能量回收效率。聚变产生的能量大多是中子动能,怎么把这些能量高效转换成热能,再转换成电能,整个循环的效率能不能做到足够高,覆盖整个装置的运行成本,现在也还没跑通全流程。
真要是哪天这些瓶颈都突破了,对整个全球产业的影响是颠覆性的。一公斤聚变燃料发的电,相当于几百万吨煤炭,燃料成本几乎可以忽略不计,电价能降到现在的十分之一都不到。到时候,化石能源的需求会大幅下降,原来靠出口能源吃饭的国家,整个经济结构都得重构。高耗能产业比如绿氢制取、低碳炼钢,都能放开了干,甚至连长期星际航行的能源问题,都能得到根本解决。
当然,风险也不能忽略。核聚变虽然不像裂变核电站那样会发生熔堆事故,就算失控反应也会马上终止,安全性高很多,但还是有低放射性废料处理的问题。更值得警惕的是技术扩散风险——聚变相关的技术,可以用来提炼核武器的核心材料,要是技术门槛越来越低,被非国家组织掌握,风险不小。现在全球的治理框架,还是针对国家队大装置的,完全跟不上私人公司搞核聚变研发的新变化,规则基本上还是空白。
说说未来三到五年的判断吧。别信什么2030年大规模商用并网的话,太夸张。三到五年里,整个行业能做到输出能量超过系统总输入能量,也就是Q值大于1,就是足以载入史册的标志性突破了。这个突破,大概率会在这三五年里出来,不管是国家队还是头部初创公司,总有一家能做到。
之后,更多的资本会涌进来,赛道会迅速集中,三五家头部公司会跑出来,拿到百亿级的资金建造中试装置。原来做超导、特种材料的上游供应商,也会开始针对性布局核聚变的供应链,整个产业生态会从无到有慢慢建起来。不会一下子改变世界,但会给十年二十年之后的商用,铺好最关键的第一块路石。
很多人说,核聚变永远是五十年后的技术。这话放在三十年前对,放在现在不对了。技术迭代越跑越快,资本的进场也把进度条拉快了不少。我们这代人,大概率能在有生之年用到核聚变发的电。现在的每一次点火,每一次融资,都是在给人类的能源未来攒筹码。不是吗? 
